

クレカ積立とは、投資信託の積立代金をクレジットカードで決済できるサービスを指します。
証券会社ごとにクレカ積立に利用できるカードの種類が限られている場合があるため、利用したい証券会社と相性の良いカードを選ばなければいけません。
クレジットカードと証券会社の組み合わせ次第では、投資をしながらポイント還元を受けられる点も魅力です。
本記事ではクレカ積立をこれから始めたい人に向けて、以下3点の内容についてまとめました。
- クレカ積立向けのおすすめクレジットカード
- クレカ積立について知っておきたい基礎知識
- クレカ積立を利用するメリットとデメリット
自分に合うクレジットカードを見つけられるよう、クレカ積立でポイントが貯まりやすいおすすめカードを16種類厳選して紹介します。
クレカ積立の仕組みやメリットとデメリットについても解説しました。
投資をスムーズにスタートできるように申込前に内容をチェックし、自分の希望に合う1枚を見つけてください。
本サイトが独自にリサーチしたクレカ積立におすすめのクレジットカードは次の通りです。
- JCBカード W
- 三菱UFJカード
- 楽天カード
- みずほ楽天カード
- マネックスカード
- dカード
- 三井住友カード(NL)
- セゾンゴールド・アメリカン・エキスプレス®・カード
- 三井住友カード ゴールド(NL)
- 楽天ゴールドカード
- au PAY カード
- PayPayカード
- dカード GOLD U
- アプラスゴールドカード
- TOKYU CARD ClubQ JMB ゴールド
- JCBゴールド
クレカ積立でポイントが貯まるクレジットカード
クレカ積立向けでポイントが貯まりやすいおすすめクレジットカードを以下にまとめました。
| おすすめのクレジットカード | 年会費(税込) | 対応している証券会社 | クレカ積立のポイント還元率 | 通常のポイント還元率 | ポイント投資 |
|---|---|---|---|---|---|
JCBカード W |
無料 | ・松井証券 ・SBI証券 ・マネックス証券 |
最大0.5% | 1.0% | 〇 |
三菱UFJカード |
無料 | 三菱UFJeスマート証券 | 0.5% | 0.5% | × |
楽天カード |
無料 | 楽天証券 | 0.5%~1.0% | 1.0% | 〇 |
みずほ楽天カード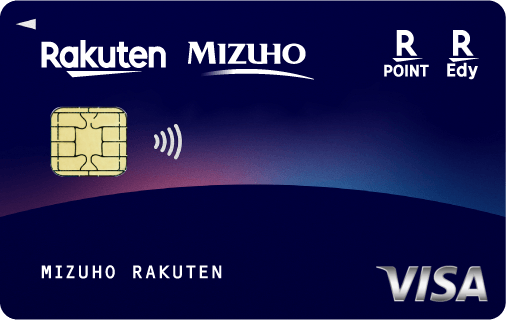 |
永年無料 | 楽天証券 | 0.5%~1.0% | 1.0% ※一部ポイントは還元対象外、または還元率が異なる場合あり |
〇 |
マネックスカード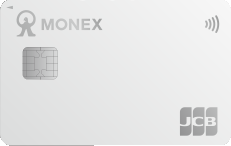 |
550円 ※初年度無料 ※前年1度でも利用があれば2年目以降も無料 |
マネックス証券 | 0.2%~1.1% | 1.0% | 〇 |
dカード |
無料 | マネックス証券 | 0.2%~1.1% | 1.0% | 〇 |
三井住友カード(NL) |
永年無料 | SBI証券 | 最大0.5% | 0.5% | 〇 |
| セゾンゴールド・アメリカン ・エキスプレス®・カード  |
11,000円 ※年間1回1円以上の利用で翌年度の年会費が無料 |
大和コネクト証券 | 0.5% | 0.75% ※海外利用は1.0% |
〇 |
| 三井住友カード ゴールド(NL)  |
5,500円※1 | SBI証券 | 最大1.0%※2 | 0.5% | 〇 |
楽天ゴールドカード |
2,200円 | 楽天証券 | 0.75%~1.0% | 1.0% | 〇 |
au PAY カード |
無料 | 三菱UFJeスマート証券 | 0.5% | 1.0% | 〇 |
PayPayカード |
無料 | PayPay証券 | 0.7% | 1.0% | 〇 |
dカード GOLD U
|
3,300円 ※条件を満たすと実質無料 |
マネックス証券 | 0.2%~1.1% | 1.0% | 〇 |
アプラスゴールドカード |
5,500円 ※初年度無料 |
SBI証券 | 1.0% | 1.0% | × |
| TOKYU CARD ClubQ JMB ゴールド  |
6,600円 | SBI証券 | 1.0%~3.0% | 1.0% | × |
JCBゴールド |
11,000円 | ・松井証券 ・SBI証券 ・マネックス証券 |
最大1.0% | 0.5% | 〇 |
※1 年間100万円のご利用で翌年以降の年会費永年無料
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 特典を受けるには一定の条件がございますので、三井住友カードのHPをご確認ください。
証券会社ごとに利用できるクレジットカードが限られており、還元されるポイントの割合も一律ではありません。
利用したい証券会社に対応したクレジットカードを選び、スムーズに投資をはじめましょう。
JCBカード Wならクレカ積立に使える証券会社を3社から選べる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | ・松井証券 ・SBI証券 ・マネックス証券 |
| クレカ積立のポイント還元率 | 最大0.5% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
JCBカード Wの場合、クレカ積立を行う証券会社を下記の2社から選べます。
通常は1枚のクレジットカードが対応する証券会社は1種類に限られており、以下のような人にぴったり。
- 選べる幅を広げたい
- 3社それぞれからポイントの還元を受けたい
選べる証券会社が3種類あると、自分の希望により近い投資商品を扱う証券会社を見つけられます。
JCBカード Wで選べる証券会社は次の3社になります。
| 証券会社 | 積立設定締め日 | 積立注文発注日 | 最低積立金額 |
|---|---|---|---|
| 松井証券 | 毎月10日 | 翌月1日 | 100円~ |
| SBI証券 | 毎月9日 | 翌月7~9日 | 100円~ |
| マネックス証券 | 毎月8日 | 翌月1日 | 1,000円~ |
両社の違いは積立設定締め日と積立注文発注日だけで、最大のポイント還元率はどちらも0.5%と変わりません。
ポイント還元率が決まる基準は、クレカ積立以外のクレジットカード決済額によって下記のように決まります。
| 月間ショッピング利用額 | クレカ積立のポイント還元率 | ポイント還元対象となる積立額の上限 |
|---|---|---|
| 5万円未満 | 付与なし | ― |
| 5万円以上10万円未満 | 0.5% | 10万円 |
| 10万円以上 | 20万円 |
1か月のショッピング利用額が5万円を下回ると、クレカ積立のポイント還元は対象外となります。
公共料金や普段の支払いをJCBカード Wに一本化し、条件をクリアできるようにしましょう。
例えば家賃の支払いだけで、条件に届くケースもあります。
JCBカード Wなら3つの証券会社へ同時に投資できる
JCBカード Wを持っていれば、松井証券とSBI証券、マネックス証券の3社へ並行して投資を行えます。
例えば松井証券とSBI証券に5万円ずつ投資し、10万円分までのポイント還元を受けるやり方にも対応。
1か月のショッピング利用額が10万円以上になれば、20万円分までポイントが付与されるため、2社それぞれに10万円ずつ投資できます。
複数の証券会社を使い分けられると、いざというときのシステム障害で取引できない事態を避けやすくなります。
3つの証券会社を使うからといってクレジットカードを増やす必要がなく、管理もしやすくなります。
1枚のクレジットカードで証券会社を3社使い分けたい場合は、JCBカード Wを活用しましょう。
JCBカード Wなら通常のポイント還元率が2倍になる
JCBカード Wは18歳から39歳の方を対象とした若者向けのクレジットカードで、通常のJCBカードと比べてポイント還元率が2倍の1.0%です。
普段のショッピングでもポイントを貯めやすく、効率よくポイントを集めたい人におすすめ。
通常の還元率も重視してクレカ積立を始めるなら、JCBカード Wを選んでみてください。
三菱UFJカードなら三菱UFJeスマート証券でポイントを効率よく獲得できる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | 三菱UFJeスマート証券 |
| クレカ積立のポイント還元率 | 0.5% |
| 通常のポイント還元率 | 0.5% |
| ポイント投資 | × |
三菱UFJカードは三菱UFJeスマート証券のクレカ積立によってポイント還元を受けられるクレジットカードです。
旧auカブコム証券であった三菱UFJeスマート証券は、2025年2月1日に社名変更が行われました。
三菱UFJカードでクレカ積立をすると、毎月の積立額に応じてグローバルポイントを獲得できます。
初期設定の手続きは簡単で、クレジットカードを証券口座に登録するだけで積立が完了し、毎月繰り返し手続きする必要はありません。
年会費無料のカードなので維持コストを気にせず利用でき、わざわざ入金する手間もかからないため、忙しい日々を送る人でも無理なく継続できます。
ポイントを使った投資信託の積立には非対応となっているので、獲得したポイントは次の方法で利用しましょう。
- グローバルポイント Walletへ残高チャージしての日常のショッピングに使う
- Amazonギフトカードやサーティワン デジタルギフトなどの各種電子ギフト券に引き換える
- Pontaポイントあるいは楽天ポイントにポイント移行する
- カードのショッピング利用代金の支払いに充当する
貯めたポイントは買い物の支払いやカード請求額の引き下げにも使えるため、非常に使い勝手に優れています。
三菱UFJeスマート証券でクレカ積立を運用したいなら、三菱UFJカードを選ぶのが最適です。
三菱UFJeスマート証券を利用するとショッピング時のポイント還元率がアップ
クレカ積立を三菱UFJeスマート証券で行うと、日頃のショッピングにおけるポイント還元率が上がるケースがあります。
還元率が上がる条件は以下の通りです。
- 支払い口座に三菱UFJ銀行を指定した三菱UFJカードを用意する
- MUFGカードアプリでエントリーを済ませる
- 三菱UFJeスマート証券のプレミアム積立®(投信)を1万円以上利用する
- 三菱UFJダイレクトアプリと口座を連携させる
三菱UFJカードの引き落とし先を三菱UFJ銀行に設定した上でアプリでエントリーすれば、ポイント還元率アップの対象になります。
プレミアム積立®(投信)は、毎月100円以上の金額から投資信託を積立購入できるサービスです。
1万円以上の利用と口座連携を完了すると、日常のショッピングで1.0%ポイント還元率が上乗せされます。
MUFGカードアプリへのログインや月5万円以上のカード決済でも0.5%ポイントアップとなるため、対象の取引を確かめて高還元を狙いましょう。
楽天カードなら対象ファンドを保有しているだけでもポイント還元が受けられる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | 楽天証券 |
| クレカ積立のポイント還元率 | 0.5%~1.0% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
楽天カードは楽天証券で対象ファンドを持っているだけでもポイントが還元される、クレカ積立の還元率が比較的高いクレジットカードです。
対象ファンドとポイント還元率の一例は次の通り。
| 対象ファンド | ポイント還元率(年) |
|---|---|
| 楽天・プラス・オールカントリー株式 インデックス・ファンド | 0.017% |
| 楽天・プラス・S&P500 インデックス・ファンド | 0.028% |
| 楽天・プラス・日経225 インデックス・ファンド | 0.053% |
ファンドとは投資商品の呼び名で、例えば楽天・プラス・日経225 インデックス・ファンドへ毎月10万円を投資した場合、月50ポイントほど獲得できる計算になります。
対象ファンドを持つだけでポイント還元が受けられるため、投資の初心者でも無理なく条件を満たせます。
どの証券会社を使う場合でも、投資信託を購入すれば手数料の支払いが必要です。
手数料の額はファンドごとに違い、楽天証券なら代行手数料が年0.4%以上の投資信託に投資すると1.0%が還元されます。
対象ファンドの保有で気軽にポイント還元を受けたい人は、楽天カードを発行した上で楽天証券での投資をスタートしましょう。
楽天証券のクレカ積立で毎月3万円以上を投資するとSPUのポイントがアップ
楽天証券のクレカ積立で毎月3万円以上投資した場合、楽天グループのポイントアッププログラム「SPU」の倍率が+0.5倍になります。
SPUの還元率を上げるための条件は以下の通りです。
- 楽天証券で楽天ポイントコースを選択する
- マネーブリッジの設定を済ませる
- 1ポイント以上のポイントを使って月3万円以上の投資をする
楽天ポイントコースとは、楽天証券での取引で獲得したポイントを楽天ポイントとして使えるコースです。
楽天証券ポイントコースを選択すると、獲得したポイントがJMBマイルへ交換される仕組みなので、間違えて選ばないよう注意しましょう。
マネーブリッジは楽天銀行と楽天証券の間で自動的に入出金ができるサービスです。
月3万円以上の投資をする際は、1ポイント以上を充当してください。
例えば2ポイントと現金29,998円を合わせて3万円にする方法でも問題ありません。
楽天証券で米国株式を購入する際に1ポイント以上を使い、月3万円以上購入すると還元率がさらに+0.5倍となります。
楽天証券の利用で楽天市場でのポイント還元率を上げたい人は、あわせて楽天カードも発行しておきましょう。
みずほ楽天カードならWで貯めたポイントを使ってお得にクレカ積立ができる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 永年無料 |
| 対応している証券会社 | 楽天証券 |
| クレカ積立のポイント還元率 | 最大1.0% ※代行手数料が年率0.4%(税込)未満の銘柄は0.5% |
| 通常のポイント還元率 | 1.0% ※一部ポイントは還元対象外、または還元率が異なる場合あり |
| ポイント投資 | 〇 |
みずほ楽天カードは、楽天証券でクレカ積立をする際に使えるクレジットカードです。
決済額に応じて最大1.0%※1の楽天ポイントが付与されます。
毎月の生活費の支払いをみずほ楽天カードのメインカードにまとめれば、ポイントを賢く使いながら投資が可能。
例えば生活費として月84,000円分※2をみずほ楽天カードで支払った場合、毎月約1,680円分※3のポイントが戻ってきます。
食費や家賃、光熱費、日用品等の支払いをみずほ楽天カードに集約すれば、月の支払額が84,000円を上回る人も多いはずです。
さらに日用品や食料品を楽天市場で買うと最大4%※4のポイントが還元されるので、毎月2,000~3,000円ずつ獲得できます。
このポイントをクレカ投資に充てれば、元手ゼロで投資を始められる上、投資金額に応じて0.5~1.0%分のポイントも獲得できます。
※1 代行手数料が年率0.4%(税込)未満の銘柄は0.5%
※2 みずほ楽天カードで年間100万円分支払いするとみずほ銀行での振り込みがお得になるため、その前提で試算
※3 2.0%で試算
※4 楽天市場で開催中のSPU(スーパーポイントアッププログラム)の特典を適用した場合
みずほ楽天カードなら通常の楽天カードの2倍ポイント還元が受けられる
みずほ楽天カードはポイントが2種類同時に貯まるお得なクレジットカードです。
一般的な楽天カードとは違い、楽天ポイントに加えてみずほポイントも二重で獲得できます。
通常の楽天カードでは100円の利用につき1ポイントですが、みずほ楽天カードなら100円に2ポイントが付与され、お得度は2倍に。
利用100円につき楽天ポイントが1ポイント、さらにみずほポイントも1ポイント加算されるため、通常の楽天カードと比べて2倍のポイントを獲得できます。
さらにみずほポイントは楽天ポイントに交換できるので、貯めたポイントを以下の用途に充当できます。
- 楽天証券での積立投資
- 楽天市場でのお買い物(ポイント最大4%※1還元)
- 楽天トラベルでの旅行予約
楽天カードを初めて作る人は、新規入会と利用で合計5,000円相当のポイントを受け取れます。
みずほ楽天カードを選べば、最大10,000円相当のポイントが追加で進呈されます。※2
既に楽天カードを持っている人でも、2枚目として発行可能。
2枚目の作成と利用で500ポイントがもらえるキャンペーンを開催中なので、この機会にみずほ楽天カードを申し込んでみてはいかがでしょうか。
※1 楽天市場で開催中のSPU(スーパーポイントアッププログラム)の特典を適用した場合
※2 みずほ楽天カードWポイントプランの条件を満たした場合
みずほ楽天カードならみずほ銀行での取引もお得に
みずほ楽天カードを作るには、みずほ銀行の口座を開設する必要があります。
みずほ銀行での取引でも以下の特典※が受けられます。
- 毎月利用すればATM手数料が優遇される
- 年間100万円以上の利用で他行宛の振込手数料が優遇される
みずほ銀行はメガバンクで最多のATM数を誇るので、みずほ銀行をメインバンク、みずほ楽天カードをメインカードにしてお得に投資を始めましょう。
※みずほ銀行の会員制サービス「みずほマイレージクラブ」へ加入が必要(無料)
マネックスカードなら5万円以下のクレカ積立の場合還元率1.1%を獲得できる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 550円 ※初年度無料 ※前年1度でも利用があれば2年目以降も無料 |
| 対応している証券会社 | マネックス証券 |
| クレカ積立のポイント還元率 | 0.2%~1.1% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
マネックスカードは下記の通り積立額に応じてポイント還元率が変わり、5万円以下でクレカ積立をする場合は1.1%と高い還元率を受けられます。
| 積立額 | ポイント還元率 | ポイントの貯まり方 |
|---|---|---|
| 5万円以下 | 1.1% | 1,000円ごとに1ポイント、さらに100円ごとに1ポイント |
| 5万円超7万円以下 | 0.6% | 1,000円ごとに6ポイント |
| 7万円超10万円以下 | 0.2% | 1,000円ごとに2ポイント |
まずは少額から投資を始めて様子を見ながら進めたい人にぴったり。
5万円以下を積み立てる場合は、1,000円ごとに1ポイント、さらに100円ごとに1ポイントが追加され、実質の還元率は1.1%になります。
積立額の大小にかかわらず各金額帯の還元率は一定という仕組みなので、例えば月10万円を積み立てると合計730ポイントが獲得できる計算です。
- 5万円以下の利用分は550ポイント
- 7万円までの利用分は120ポイント
- 10万円までの利用分は60ポイント
マネックスカードの年会費は550円ですが、初年度は無料、翌年以降も年1回以上使えば年会費はかかりません。
マネックス証券でのクレカ積立も取引の対象となるため、投資を続けている間は実質無料でカードを持ち続けられます。
マネックスカードはポイントの使いやすさも魅力
マネックスポイントは使い道が幅広く、投資信託を買い付ける際の資金にも充てられます。
1ポイント1円相当で以下の他社サービスにも交換でき、ポイントが大量に貯まるのを待たなくても必要なときにすぐ使えます。
- dポイント
- Amazonギフトカード
- Pontaポイント
例えば以下の投資関連書籍にも交換できるため、お金をかけずに投資の勉強を始めたい人にもぴったりです。
- 1時間でマスター!マンガと図解でわかる 新NISAの教科書
- 勝ってる投資家はみんな知っている チャート分析
「ポイントは貯まったけれど使い道がない」という不安もありません。
少額から投資を始めたい人やポイントの使い道も大切にしたい人は、マネックスカードを申し込みましょう。
マネックスカードがあれば即時出金サービスの手数料も抑えられる
マネックスカードを持っていると、マネックス証券の即時出金サービスにかかる手数料330円が月5回まで無料になります。
すぐに手元に資金が必要になったときも、証券口座から銀行口座へすばやく資金を移動できます。
生活の中で突然お金が必要になった場合や、クレカ積立以外の投資ですぐに購入したい場合も手数料を負担せずに対応可能です。
証券口座の資金が急に必要になるかもしれない人は、マネックスカードを役立てましょう。
dカードならマネックス証券でクレカ積立ができる

| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | マネックス証券 |
| クレカ積立のポイント還元率 | 0.2%~1.1% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
dカードを持っている人は、マネックス証券でクレカ積立をする際にカードを利用できます。
クレカ積立のポイント還元率はマネックスカードと変わらず以下の通りです。
| 積立額 | ポイント還元率 |
|---|---|
| 5万円以下 | 1.1% |
| 5万円超7万円以下 | 0.6% |
| 7万円超10万円以下 | 0.2% |
すでにdカードを持っている人やドコモユーザーなら、ドコモとの相性が良いdカードを使うと普段の生活でも幅広く活用できます。
dカードには即時出金サービスの手数料が月5回まで無料になる特典はありません。
即時出金を使うかもしれない人はマネックスカードを、ドコモとの相性を優先するならdカードを選んでマネックス証券でクレカ積立を始めましょう。
dカード保有者は対象プランの契約でドコモの料金が割引になる
dカードを持っていて、支払いもdカードで行っている人が対象プランに加入していると、ドコモの通信料金が割引されます。
| 割引額 | 対象プランの例 |
|---|---|
| 220円 | ・ドコモ MAX ・ドコモ ポイ活 MAX ・ドコモ ポイ活 20 ・ドコモ mini など |
| 187円 | ・eximo ・eximo ポイ活 ・irumo ・5Gギガホプレミア ・5Gギガホ ・5Gギガライト ・ギガホプレミア など |
マネックス証券のクレカ積立でポイントを獲得しながら、携帯料金も割引になれば、節約の効果は大きくなります。
dカード特約店やdポイント加盟店で使った場合にも、割引やポイントアップの特典があります。
dカード ポイントモール経由でネットショップを利用すると、最大10.5倍のポイントがもらえる場合もあります。
日常のポイント還元率を上げられるカードなので、マネックス証券でクレカ積立を始めたい人は、dカードを利用しましょう。
三井住友カード(NL)は年会費永年無料でクレカ積立でポイントを受け取れる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 永年無料 |
| 対応している証券会社 | SBI証券 |
| クレカ積立のポイント付与率 | 最大0.5% ※特典を受けるには一定の条件がございますので、三井住友カードのHPをご確認ください。 |
| 通常のポイント還元率 | 0.5% |
| ポイント投資 | 〇 |
三井住友カード(NL)は年会費が永年無料で、SBI証券のクレカ積立に使うと最大0.5%のポイントがもらえるクレジットカードです。
ポイントの付与率は、利用してからの年数と前年度の決済額に応じて以下のように決まります。
| 条件 | ポイント還元率 |
|---|---|
| カード入会初年度 | 0.5% |
| 2年目以降前年度の利用額が10万円以上 | 0.5% |
| 2年目以降前年度の利用額が10万円未満 | 付与なし |
入会した最初の年は条件なしで還元率が0.5%になります。
2年目からは前年度のクレジットカード年間利用額によってポイントの還元率が変わる仕組みで、10万円以上使えば0.5%に到達します。
年間10万円のショッピング利用は月に8,400円程度で達成でき、負担になりません。
クレジットカードをあまり使わなくてもクレカ積立でポイントを受け取りたい人は、三井住友カード(NL)を作りましょう。
三井住友カード(NL)は普段の買い物でポイントが貯まりやすい
三井住友カード(NL)は、毎日の支払いでポイントを貯めやすいカードです。
例えば対象のコンビニや飲食店で次の方法を使って支払うと、最大7%のポイントが還元されます。
- スマホで行うVisaのタッチ決済
- スマホで行うMastercardのタッチ決済
セブン-イレブンでは7iDを連携させると最大10.0%の還元を受けられるため、コンビニをよく使う人に最適。
家族に三井住友カードの会員がいる場合は、代表者を1人決めて他の家族を招待するとポイントの還元率が上がります。
毎日の暮らしの中で無駄なくポイントを貯めつつ、SBI証券のクレカ積立で資産づくりを進めたい人は、三井住友カード(NL)を利用しましょう。
セゾンゴールド・アメリカン・エキスプレス®・カードなら大和コネクト証券でポイントが付与される
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 11,000円 ※年間1回1円以上の利用で翌年度の年会費が無料 |
| 対応している証券会社 | 大和コネクト証券 |
| クレカ積立のポイント還元率 | 0.5% |
| 通常のポイント還元率 | 0.75% ※海外利用は1.0% |
| ポイント投資 | 〇 |
セゾンゴールド・アメリカン・エキスプレス®・カードを作れば、大和コネクト証券のクレカ積立でポイントがもらえるようになります。
毎月の積立額が5,000円以上であれば金額に関係なく0.5%が還元されるため、初めての投資に不安を感じていて少額から試したい人にもぴったり。
状況を確認しながら積立額を増やしていけば、「投資がどんなものか想像できない」「損をしてしまうのではないかと心配」という人でも負担なく投資を続けられます。
セゾンゴールド・アメリカン・エキスプレス®・カードは前年度に1円以上の利用があれば、次の年の年会費11,000円が不要になります。
カードを使い続けていれば、初年度の11,000円だけでゴールドカードを持ち続けられます。
普段のショッピングで貯まるポイントも、一般カードの0.5%を上回る設定です。
- 国内で使った場合は0.75%
- 海外で使った場合は1.00%
貯まるポイントは永久不滅ポイントなので、期限切れの心配もありません。
期限を気にする必要がなく、カード決済の金額が少ない人でも持ちやすいカードです。
費用を抑えながらゴールドカードを持ち、大和コネクト証券でクレカ積立を始めたい人は、セゾンゴールド・アメリカン・エキスプレス®・カードがおすすめです。
セゾンゴールド・アメリカン・エキスプレス®・カードは優待特典も充実
セゾンゴールド・アメリカン・エキスプレス®・カードは、年会費を無料にできるにもかかわらず以下のように特典が充実したカードです。
- 映画や旅行の料金が最大66%OFF
- 星野リゾートの宿泊料金が最大40%OFF
- アメックスブランドだけの会員キャッシュバック
- 名門ゴルフ場を最大15%引きで予約できる
- 空港ラウンジの利用サービス
映画、旅行、宿泊の割引だけではなく、アメックスブランドならではの特典として会員キャッシュバックも用意されています。
ゴルフを頻繁に楽しむ人にとって、50か国の名だたるゴルフ場を最大15%引きで予約できる特典も魅力です。
空港ラウンジのサービスも付いているので、旅行のときも快適に過ごせます。
クレカ積立ができるカードの特典にもこだわりたい人は、セゾンゴールド・アメリカン・エキスプレス®・カードを使いましょう。
三井住友カード ゴールド(NL)ならクレカ積立で最大1.0%付与率を実現できる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 5,500円※1 |
| 対応している証券会社 | SBI証券 |
| クレカ積立のポイント付与率 | 最大1.0%※2 |
| 通常のポイント還元率 | 0.5% |
| ポイント投資 | 〇 |
※1 年間100万円のご利用で翌年以降の年会費永年無料
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 特典を受けるには一定の条件がございますので、三井住友カードのHPをご確認ください。
三井住友カード ゴールド(NL)は、SBI証券のクレカ積立で最大1.0%の付与率を実現できるカードです。
クレカ積立で付与されるポイントの割合は、次の通り前年度のカード利用額に応じて決定されます。
| 条件 | ポイント還元率 |
|---|---|
| カード入会初年度 | 1.00% |
| 2年目以降前年度の利用額が100万円以上 | 1.00% |
| 2年目以降前年度の利用額が10万円以上 | 0.75% |
| 2年目以降前年度の利用額が10万円未満 | 付与なし |
10万円以上という少ない利用額でも0.75%の還元が受けられ、年間100万円以上を決済すると1.0%のポイントがもらえます。
三井住友カード ゴールド(NL)は、年間のカード利用額が多い人におすすめです。
年間100万円以上を使うには月に84,000円程度の決済が必要です。
例えば家賃や公共料金の支払いをカードにまとめれば、無理にカードを使わず達成できる可能性も。
SBI証券での積立投資額は前年度の利用額に数えられないので、クレカ積立とは別に年間100万円以上の利用を目標にしましょう。
年間利用額次第で初年度の年会費だけでゴールドカードの特典を受けられる
三井住友カード ゴールド(NL)は前年度のショッピングで100万円以上使うと、年会費がずっと無料になります。※
一度でも100万円の利用に到達すれば、翌年度からは利用額を意識する必要がありません。
年会費がかかる初年度のうちにできるだけ支払いをクレジットカードに集約して、100万円の利用を実現しましょう。
前年度に100万円以上の利用があった場合は、継続特典として10,000ポイントがもらえます。
100万円を利用するとクレカ積立のポイント還元率も上がるため、年会費の面でもSBI証券を使う上でもお得です。
ゴールドならではの特典として、空港ラウンジサービスやゴールドデスクのサービスも利用できます。
1年間に100万円以上をクレジットカードで決済する予定がある人は、三井住友カード ゴールド(NL)を選んでみてください。
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
楽天ゴールドカードは楽天証券で10万円のクレカ積立を行うとお得になりやすい
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 2,200円 |
| 対応している証券会社 | 楽天証券 |
| クレカ積立のポイント還元率 | 0.75%~1.0% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
楽天ゴールドカードは楽天証券で10万円をクレカ積立する場合、一般カードよりもお得になりやすいカードです。
楽天ゴールドカードの年会費は年2,200円かかります。
楽天カードなら年会費が無料でコストの負担はありませんが、楽天証券のクレカ積立で受け取れるポイントは0.5%です。
楽天ゴールドカードを使えば0.75%のポイント還元が受けられます。
月ごとの投資額に応じて獲得できるポイントを、コストを差し引いて計算した結果は下記の通りです。
| クレジットカードの種類 | 月7万円 | 月8万円 |
|---|---|---|
| 楽天カード | 4,200ポイント | 4,800ポイント |
| 楽天ゴールドカード | 6,300−2,200=4,100ポイント相当 | 7,200−2,200=5,000ポイント相当 |
毎月7万円を積み立てる場合は、年会費を差し引くと楽天ゴールドカードの方が受け取れるポイントが少なくなります。
月8万円を投資すると、楽天ゴールドカードの方が還元を多く受け取れます。
投資額が上限の10万円に近付くにつれてより効率よくポイントを獲得できます。
楽天ゴールドカードにも楽天カードと同じように、対象ファンドを保有しているとポイント還元を受けられる特典が適用されます。
楽天証券で月8万円以上のクレカ積立を考えているなら、楽天ゴールドカードを作りましょう。
楽天ゴールドカードは年会費が手頃なのに特典が豊富
楽天ゴールドカードは年会費2,200円というリーズナブルな価格で、次のような特典を利用できます。
- 空港ラウンジの利用サービス
- 楽天カードトラベルデスク
- 誕生月は楽天市場のポイントが4倍
- 楽天トラベルで予約するとポイント還元率がアップ
空港ラウンジのサービスや、海外の現地デスクで旅のサポートが受けられる楽天カードトラベルデスクを使えば、海外旅行でも快適に過ごせます。
誕生月には楽天市場でポイントが貯まりやすくなる特典もあるので、毎年自分へのご褒美を買う人や外食を楽しむ人にもぴったり。
楽天証券でのポイント還元率を上げながら特典も充実させたい人は、楽天ゴールドカードを活用しましょう。
au PAY カードのクレカ積立ならPontaポイントで還元を受けられる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | 三菱UFJeスマート証券 |
| クレカ積立のポイント還元率 | 0.5% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
au PAY カードで三菱UFJeスマート証券のクレカ積立を行うと、Pontaポイントが還元されます。
日頃からPontaポイントを集めている人にとって相性の良いクレジットカードといえるでしょう。
基本の還元率は0.5%と標準的な水準ですが、投資信託の月間平均保有残高によって最大0.24%の還元率が加わる「資産形成プログラム」を利用できます。
資産形成プログラムに参加できるのはau IDを持つ人で、ポイント付与の対象は追加型公募株式投資信託です。
追加型公募株式投資信託は好きなタイミングで購入できる銘柄を指し、保有残高ごとの還元率は以下の通り。
| 月間平均保有残高 | ポイント還元率 |
|---|---|
| 100万円未満 | 0.05% |
| 100万円以上~3,000万円未満 | 0.12% |
| 3,000万円以上 | 0.24% |
三菱UFJeスマート証券が指定する銘柄を持っていれば、残高の多少を問わず0.005%のポイントが還元されます。
保有残高が100万円に満たない場合でも0.05%が還元されるので、少額から投資したい人も還元率を引き上げられます。
クレカ積立でPontaポイントを集めたいなら、au PAY カードを使うのがおすすめです。
au PAY カードならPonta提携店舗でポイントを二重に獲得できる
au PAY カードをPonta提携店舗で使うと、下記の2種類のポイントが貯まります。
- Pontaカードを提示して得られるポイント
- au PAY カードを利用して得られるポイント
au PAY カードはPontaカードとしての機能も備えており、提携店舗で提示するだけでポイントが貯められます。
支払い時にはau PAY カード利用分も加算されるため、二重にポイントを獲得できます。
au PAYの通販サイトである「au PAY マーケット」でショッピングをすると、最大10.0%が還元されるケースも。
Ponta提携店舗をよく使う人は、au PAY カードを作ってクレカ積立のポイントと合わせ、効率よくポイントを貯めましょう。
PayPayカードはPayPay証券のクレカ積立を利用したい人におすすめ
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 無料 |
| 対応している証券会社 | PayPay証券 |
| クレカ積立のポイント還元率 | 0.7% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
PayPayカードは、PayPay証券でクレカ積立をすると0.7%のポイント還元が受けられるクレジットカードです。
PayPayアプリにPayPayカードを登録し、PayPay資産運用で支払い方法にクレジットを選択すればクレカ積立の設定は完了です。
手続きはすべてPayPayアプリで完結するため、日頃から支払いに利用している人なら投資をスタートしやすいでしょう。
PayPayカードならPayPayやYahoo!ショッピングでポイントが貯まりやすくなる
PayPayカードは以下のような利用先でポイントを貯めやすいクレジットカードです。
- PayPay
- Yahoo!ショッピング
- LOHACO
PayPayでは支払い元にPayPayカードを登録すると、通常0.5%のポイント還元率が1.0%に上がります。
下記のPayPayステップの条件をクリアすれば、0.5%分のポイントが上乗せされます。
Yahoo!ショッピングとLOHACOなら、毎日最大5.0%のポイントが獲得できます。
Yahoo!とLINEアカウントを連携すると期間限定ポイントが3.0%付き、基本還元率1.0%とストアポイント1.0%と合わせて5.0%の還元率になります。
獲得したポイントの一部は後日の付与を待たずにすぐ支払いへ回せる機能があり、無駄なく活用できます。
ポイント割引が反映済みの価格で買えるため、節約できる額が分かりやすいです。
PayPayを決済手段によく使う人やYahoo!関連サービスをよく利用する人は、PayPayカードを発行してPayPay証券でクレカ積立を始めましょう。
dカード GOLD Uならクレカ積立を始めたい若い世代も実質年会費無料で持てる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 3,300円 ※条件を満たすと実質無料 |
| 対応している証券会社 | マネックス証券 |
| クレカ積立のポイント還元率 | 0.2%~1.1% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | 〇 |
dカード GOLD Uは次の3つの条件を満たすと翌年の年会費3,300円分が差し引かれ、クレカ積立を始めたい若い世代が実質年会費無料で持てるクレジットカードです。
- 契約者の年齢が満22歳以下である
- 1年間の利用額が30万円以上である
- ドコモの携帯電話で対象プランを契約している
ドコモの携帯電話で対象となるプランは下記の通りです。
- ドコモ MAX
- ドコモ ポイ活 MAX
- ドコモ ポイ活 20
- eximo
- eximoポイ活
- ahamo
クレカ積立に使える証券会社はマネックス証券で、最大1.1%のポイントを獲得できます。
| 積立額 | ポイント還元率 | |
|---|---|---|
| 課税口座 | NISA口座 | |
| 5万円以下 | 1.1% | 1.1% |
| 5万円超7万円以下 | 0.6% | |
| 7万円超10万円以下 | 0.2% | |
dカードの一般カードは積立額によってポイント還元率が変わり、低くなるケースもあります。
dカード GOLD UならNISA口座でのクレカ積立で積立額にかかわらず1.1%の還元が受けられます。
条件を満たす若い世代の人は、実質年会費無料で10万円まで高還元のクレカ積立ができ、ポイントをより貯めやすくなります。
課税口座とNISA口座の違いは次の通り。
| 口座の種類 | 詳細 |
|---|---|
| 課税口座 | 税金がかかる口座 |
| NISA口座 | 新NISAを利用して非課税で運用する |
NISA口座とは少額から投資したい人向けに、非課税で運用できる枠を用意した制度です。
NISA(ニーサ)は、少額からの投資を行う方のために2014年1月にスタートした「少額投資非課税制度」です。
引用元:NISAを知る│金融庁
NISAで投資できる金額には限度があり、損失が出ても他の投資商品の利益と相殺できないため、NISAを使わずに投資するなら課税口座を開設します。
非課税枠を上手に使って投資したい若い世代は、NISA口座を開設して1.1%の還元を獲得しましょう。
dカード GOLD Uなら携帯料金の支払いでもポイント還元率がアップする
dカード GOLD Uを持つ人は、携帯料金の支払いでも1,000円ごとに5.0%のポイントが還元されるケースがあります。
携帯料金の支払い元をdカード GOLD Uに変更するだけで済み、面倒な手続きは不要です。
端末を購入してから3年間、最大10万円が補償されるケータイ補償も付いており、サービス面も充実しています。
5.0%が還元されない対象外のプランも一部あるため、不明な点はドコモへ問い合わせましょう。
アプラスゴールドカードならリーズナブルな年会費でSBI証券のクレカ積立が利用できる
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 5,500円 ※初年度無料 |
| 対応している証券会社 | SBI証券 |
| クレカ積立のポイント還元率 | 1.0% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | × |
アプラスゴールドカードは、ゴールドカードの中では手の届きやすい年会費5,500円でSBI証券のクレカ積立に使えます。
手頃な年会費でも下記のようにサービスが充実しているので、クレジットカードのサービスを大切にしながらクレカ積立も始めたい人に最適です。
| サービス名 | 詳細 |
|---|---|
| アプラスプレミアムグルメサービス | 厳選した全国約200店舗のレストランで、所定のコースメニューを2人以上で注文すると1人分のコース料理が無料になる |
| ワイン執事サービス | ワイン執事専用サイトでは利用者の好みや予算に沿ったワインを提案してもらえる |
| レストラン執事サービス | ・高級レストランのお得な優待情報を案内 ・高級レストランでの料金割引 |
| 空港ラウンジサービス | 空港ラウンジも利用可能 |
| ワールドワイドサポート | 現地での旅行をバックアップ |
プレミアムグルメサービスを使えば、実質半額で決められたコースメニューを味わえます。
ワイン執事サービスやレストラン執事サービスの利用で、好みに合ったワインやレストランを見つけられる可能性も。
旅行時のサポートも手厚く、頻繁に出かける人でも快適に利用できるゴールドカードです。
学生以外の20歳以上で電話連絡が可能な人であれば申し込めるため、条件に当てはまる人は各種サービスを活用しながらSBI証券のクレカ積立にも役立てましょう。
アプラスゴールドカードならポイント還元率が1.0%になる
アプラスゴールドカードはクレカ積立でも日常のショッピングでも、ポイント還元率が1.0%です。
一般的なクレジットカードの還元率は0.5%であり、1.0%を超えると高還元カードとされています。
利用する場所を選ばず高い還元率を得られるので、還元率を重視してカードを作りたい人にぴったり。
1年間に55万円を利用すれば年会費の元が取れる計算で、クレカ積立を毎月5万円以上行えば実質年会費をかけずにアプラスゴールドカードを持てます。
年会費分を回収しながらゴールドカードの手厚いサービスを受けたい人は、アプラスゴールドカードを作りましょう。
TOKYU CARD ClubQ JMB ゴールドなら決められた条件をクリアするとポイント還元率がアップ
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 6,600円 |
| 対応している証券会社 | SBI証券 |
| クレカ積立のポイント還元率 | 1.0%~3.0% |
| 通常のポイント還元率 | 1.0% |
| ポイント投資 | × |
TOKYU CARD ClubQ JMB ゴールドは条件をクリアするごとにポイント還元率が上がり、クレカ積立では最大3.0%の還元も狙えます。
TOKYU CARDの一般カードの還元率0.25%を基準に、条件と上乗せされる還元率をまとめました。
| 条件 | アップするポイント還元率 |
|---|---|
| ゴールドカードの保有 | 0.75% |
| TOKYU ROYAL CLUBのステージ | 0.25%~1.50% |
| 年間カード利用額200万円以上 | 0.25% |
| クレカ積立毎月5万円以上 | 0.25% |
| SBI証券投資信託保有残高500万円以上 | 0.25% |
| 年齢40歳未満 | 0.25%~0.50% |
TOKYU CARD ClubQ JMB ゴールドをクレカ積立に使うだけで、ポイント還元率は1.0%に上がります。
東急グループのサービスの利用状況でステージが決まるTOKYU ROYAL CLUBでは、最大1.5%ポイント還元率が上乗せされるケースも。
TOKYU ROYAL CLUBの対象になるサービスの例は下記の通りです。
- 東急カードでPASMOのオートチャージサービスを利用
- 東電パワーサプライで電気やガスを契約
- イッツコムや東京ケーブルテレビ品川のサービスを利用
- 東急セキュリティとの契約
東急グループをよく利用する人は、還元率を上げやすいといえます。
クレカ積立の金額やSBI証券の投資信託の保有残高も還元率に関わるため、東急グループの利用が少ない人でも獲得できるポイントを増やせます。
還元率が上がる条件にたくさん該当する人は、TOKYU CARD ClubQ JMB ゴールドを活用しましょう。
TOKYU CARD ClubQ JMB ゴールドならJALのマイルも効率よく貯められる
TOKYU CARD ClubQ JMB ゴールドは、JALのマイルが貯まりやすいカードです。
TOKYU POINTとJALのマイルは相互にポイント交換ができるため、クレカ積立で得たポイントも無駄なく使えます。
TOKYU CARDは東急線に乗ったときや定期券を購入したときにもポイントが付きます。
通勤や外出で東急線をよく使う人は、TOKYU CARD ClubQ JMB ゴールドを作ってクレカ積立に活用しましょう。
JCBゴールドなら月間のカード利用額に関係なくポイントが還元される
| 項目 | 詳細 |
|---|---|
| 年会費(税込) | 11,000円 |
| 対応している証券会社 | ・松井証券 ・SBI証券 ・マネックス証券 |
| クレカ積立のポイント還元率 | 最大1.0% |
| 通常のポイント還元率 | 0.5% |
| ポイント投資 | 〇 |
JCBゴールドは毎月の利用額を問わず、クレカ積立でポイントが還元されます。
JCB一般カードは月間の利用額が5万円に満たない場合、ポイントが付きません。
JCBゴールドの還元率は最大1.0%で、一般カードを上回っています。
| 月間ショッピング利用額 | クレカ積立のポイント還元率 | ポイント還元対象となる積立額の上限 |
|---|---|---|
| 5万円未満 | 0.5% | 10万円 |
| 5万円以上10万円未満 | 1.0% | 10万円 |
| 10万円以上 | 1.0% | 20万円 |
5万円に満たない少額投資からスタートして様子を見たい人でも、積立額を気にせずポイントが還元されます。
証券会社は松井証券、SBI証券、マネックス証券の3つから選べるため、希望により合う証券会社を探したい人や両方を使いたい人にもぴったりです。
月間のショッピング利用額が5万円以上であれば1.0%が還元されます。
JCBゴールドのクレカ積立で受け取れるポイントの上限は月2,000ポイント。
年会費は11,000円(税込)かかりますが、月1,000ポイント程度獲得できれば年会費を上回るポイント還元を受けられる計算になります。
月1,000ポイントを獲得するための条件は次の通りです。
- 月間のショッピング利用額が5万円以上
- 毎月10万円以上のクレカ積立を行う
少額投資から始めつつポイント還元を受けたい人や、年会費以上の還元が見込める人は、JCBゴールドを使ってみましょう。
JCBゴールドなら手厚いサービスが付いてくる
JCBゴールドには次のような手厚いサービスが付帯しています。
- 空港で利用できるラウンジサービス
- 補償額が最高1億円の海外旅行傷害保険(利用付帯)
- 補償額が最高5,000万円の国内旅行傷害保険(利用付帯)
- 年間最高500万円まで補償されるショッピングガード保険(国内・海外)
- 年間最高50,000円まで補償されるJCBスマートフォン保険※
※ 以下①~③の要件をすべて満たす場合に、補償の対象となります。
①補償を受けるスマートフォンの通信料について、支払い方法をJCBゴールドに設定していること
②事故が起きた時点からさかのぼって3ヵ月以上にわたり、対象端末の通信料を連続で支払っていること
③事故が起きた日において、対象端末の購入から24ヵ月を超えていないこと
旅行中の空港でくつろげる空港ラウンジサービスをはじめ、充実した旅行傷害保険やショッピングガード保険も付いています。
年間最高50,000円のJCBスマートフォン保険も用意されており、スマホ料金をJCBゴールドで払っていれば補償の対象です。
クレカ積立とあわせて日々の暮らしでもカードを上手に使いたい人は、JCBゴールドを作りましょう。
クレカ積立のポイントを効率よく貯めるための3つのコツ
クレカ積立でポイントを効率よく獲得するためのコツは次の3つです。
- 使いたい証券会社に対応しているクレジットカードを作る
- 普段使いのしやすさや年会費も踏まえて選ぶ
- 貯めたポイントの使い道が多いかもチェックする
クレカ積立でポイントが貯まるクレジットカードは、選ぶ証券会社ごとに異なります。
口座を開く予定の証券会社でポイント還元の対象になるか、あらかじめ確認しておきましょう。
クレカ積立でポイントがもらえても、普段の還元率が低すぎたり年会費が高すぎたりすれば、使いやすいカードとはいえません。
年会費が高額だと続けにくくなる恐れがあるため、負担なく払えるかどうかも併せて確認しておきましょう。
還元率が高くても、貯めたポイントの用途が限られていると使い切れない可能性も。
自分に合った使いやすいクレジットカードを選び、スムーズにクレカ積立を始めましょう。
利用予定の証券会社で使えるクレジットカードをあらかじめ選んでおく
クレカ積立でポイント還元を得たい場合は、利用予定の証券会社に対応するクレジットカードを選んでください。
ポイントが付与されるかどうかや、積立に使えるかどうかは証券会社ごとに異なります。
対応していないクレジットカードを選んでしまうと、ポイント還元そのものを受けられません。
例えば、SBI証券のクレカ積立でポイント還元を受けられるクレジットカード会社を下記に挙げます。
- JCB
- 三井住友カード
- アプラス
- 高島屋フィナンシャル・パートナーズ
- 東急カード
- UCS
- JFRカード
- オリコ
SBI証券は8社のクレジットカードでクレカ積立ができるため、どれを選んでも利用できます。
例えばSBIでクレカ積立をスタートする前から、JCBカードやタカシマヤカードを持っている人は、カードを新しく作らなくても積立が可能です。
マネックス証券が対応しているのは、マネックスカードとdカードの2社だけです。
ドコモユーザーで日頃からdポイントを貯めている人は、dカードでクレカ積立を始めると手間がかかりません。
利用したい証券会社とクレジットカードが合っているかを調べた上で、新しいカードの発行を検討しましょう。
通常のポイント還元率と年会費も踏まえて自分に合ったカードで投資を始める
クレカ積立でポイントを効率よく貯めたい場合は、日常のショッピングでの還元率や年会費もあわせて確認しましょう。
次のクレジットカードは通常の還元率が1.0%で、ショッピングでもポイントがしっかり貯まります。
- JCBカード W
- 楽天カード
- マネックスカード
- dカード
- 楽天ゴールドカード
- au PAY カード など
クレカ積立だけでなく日常の支払いにも使うなら、普段のポイント還元率が高いカードを選んでポイントを効率よく貯めましょう。
ただ、還元率を上げるために年会費がかかるカードを選ぶと、年間の利用額次第で負担の方が大きくなるおそれも。
例えば楽天ゴールドカードの年会費をクレカ積立のポイントで賄うには、月8万円以上の積立が必要です。
楽天ゴールドカードはクレカ積立の還元率が高くても、利用額が少ないと年会費の負担が上回ってしまいます。
ゴールドカードの特典を目的とする人を除き、ポイント還元だけを重視するなら積立額が月8万円に満たない人には楽天カードが向いています。
クレカ積立の還元率に加えて通常の還元率や年会費も見比べながら、自分にぴったりのカードを発行しましょう。
三井住友カードのクレカ積立でカードの種類ごとにポイント付与率を見比べる
三井住友カードを例として、カードの種類ごとにクレカ積立のポイント還元率を比べた結果は下記の通りです。
| カードの種類 | 年会費 | ポイント還元率 | 月5万円の積立 | 月10万円の積立 |
|---|---|---|---|---|
| 三井住友カード(NL) | 永年無料 | 0.5% | 3,000ポイント | 6,000ポイント |
| 三井住友カード ゴールド(NL) | 5,500円※1 | 1.0% | 6,000ポイント | 12,000ポイント |
| 三井住友カード プラチナプリファード | 33,000円 | 3.0% | 18,000ポイント | 36,000ポイント |
※ポイント還元率は各カード最大の割合で計算
※1 年間100万円のご利用で翌年以降の年会費永年無料
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
三井住友カードはカードのランクや年間の利用額次第で、クレカ積立のポイント付与率が大きく変わります。
クレカ積立だけのポイント付与率で比べると、年会費無料の一般カードを使う方が受け取れるポイントは多くなります。
三井住友カード プラチナプリファードは年会費が33,000円かかるので、月10万円を積み立てても実質的に得られるポイントは3,000ポイント。
一方で、通常のポイント還元率は三井住友カード プラチナプリファードが1.0%、一般カードが0.5%となっています。
年間の利用額に60万円の差が出れば、三井住友カード プラチナプリファードの方がポイントをより多く貯められます。
普段クレジットカードで払う金額を踏まえ、年会費の負担にならずポイントを最大限増やせる、自分向けのカードを発行しましょう。
クレカ積立で貯めたポイントの使いやすさも確認しておく
クレカ積立を始める際は、ポイントの使い道もチェックした上で使うカードを選びましょう。
クレカ積立でポイントが多く付いても、使い道が自分に合っていないと使い切れない恐れも。
例えばドコモユーザーがdカードを作れば携帯電話料金への充当やd払いに使えますが、au PAY カードを作ってもポイントの使い道は多くありません。
au PAY カードで獲得できるPontaポイントはauの携帯電話と相性が良く、次のような使い方もできます。
- auかんたん決済を使ってゲームや楽曲を購入する
- au携帯電話の機種変更や修理の費用に充てる
- au携帯電話のオプション品の購入に使う
ドコモユーザーには、あまり向いていないと分かります。
日頃よく使う店舗やサービスと合わなければ、貯めたポイントを活用できません。
貯めたポイントをショッピングに使いたい場合は、以下のクレジットカードが合っています。
- グローバルポイント WalletへのチャージやAmazonギフト券への交換ができる三菱UFJカード
- 楽天市場で使える楽天カード
- PayPayと連携して使えるPayPayカード
マイルを貯めたいならTOKYU CARD ClubQ JMB ゴールドなど、希望の使い方に合うカードを選んで、ポイントを上手に活用しましょう。
カードによっては、貯めたポイントで投資を始められます。
例えばSBI証券ではVポイントやタカシマヤポイントでも投資ができます。
ただしアプラスポイントや東急ポイントでの投資は行えません。
ポイントで投資をしたい人は、貯まるポイントが対応しているかあらかじめ調べておきましょう。
クレカ積立はどのような仕組み?投資の基本知識と始め方をわかりやすく解説
クレカ積立がどのような投資方法なのか、基本の知識や始め方を押さえておけば迷わずスタートできます。
クレカ積立とは、クレジットカードで決済しながら決まった間隔で投資信託を買い付けていく投資の方法です。
クレカ積立で取り扱う金融商品は主に投資信託で、対象に指定された銘柄に投資します。
投資信託は多くの投資家から預かった資金を一つにまとめ、プロが運用する商品です。
売買のタイミングを自分で見極めなくてもプロが運用を担うため、投資の知識が少ない人でも始めやすいです。
クレカ積立では投資のタイミングを証券会社が定めているので、自分で決める必要がありません。
毎月の決まった日に自動で注文が入るため、買い忘れも回避できます。
いったん設定すれば特別な手続きなしに投資を続けられ、取引にあてる時間がない人にも最適。
クレカ積立をスタートするには、証券会社の口座とクレジットカードを用意します。
すでに持っているクレジットカードを活用するか、新規で発行するかで、利用する証券会社を選びましょう。
ポイントが貯まるクレジットカードは、証券会社ごとに限られています。
使いたい証券会社が決まったら、相性の良いクレジットカードでクレカ積立を始めましょう。
クレカ積立を始めるなら証券口座の開設とクレジットカードの用意が必要
クレカ積立をスタートする際は、次の手順で証券口座を開設します。
- 使いたい証券会社を決める
- 公式サイトの申込フォームを開く
- 必要事項を入力し、本人確認書類を提出する
- パスワードや暗証番号を決める
- 銀行口座登録や勤務先の登録など、初期設定を行う
利用する証券会社により多少の違いはあるものの、大まかな流れは変わりません。
利用したい証券会社を決めたら、公式サイトで申込フォームを開きましょう。
必要事項の入力を終えたら、本人確認書類をアップロードして提出します。
証券会社によっては郵送での提出もでき、使える本人確認書類の例は下記の通りです。
- マイナンバーカード
- 運転免許証
- 健康保険証
- 住民票
- 印鑑証明書
- パスポート
- 住民基本台帳カード
申込先の証券会社の案内に沿って、有効な書類を提出してください。
書類の審査が行われ、通過するとパスワードや暗証番号の設定について連絡が届きます。
案内のとおりに設定を済ませたら、銀行口座や勤務先を登録して初期設定を完了させましょう。
初期設定を済ませたらクレジットカードの登録も進める
初期設定を完了したら、クレカ積立を始める準備としてクレジットカードを登録します。
証券会社ごとにやり方が違う場合もありますが、ほとんどは管理画面からクレジットカードを登録できます。
案内に従って手続きを行い、クレカ積立が利用できる状態に整えましょう。
クレカ積立の初心者が証券会社を選ぶ際に見るべきポイント
クレカ積立の初心者が証券会社を選ぶ際に注目するポイントは次の通りです。
- 投資信託の取扱本数
- 手数料
- サイトの操作しやすさ
- 手持ちのクレジットカードを使う場合の相性
クレカ積立に対応している商品はほとんどの証券会社で投資信託だけなので、取扱本数を確認しておきましょう。
取扱数が少なすぎると選べる商品が限られ、希望に合う投資商品が見つからない恐れもあります。
証券会社ごとの投資信託の取扱本数は下記の通りです。
| 証券会社 | 投資信託の本数 |
|---|---|
| SBI証券 | 2,600本程度 |
| 松井証券 | 1,900本程度 |
| 三菱UFJeスマート証券 | 1,800本程度 |
| 楽天証券 | 2,500本程度 |
| マネックス証券 | 1,200本程度 |
| PayPay証券 | 130本程度 |
| 大和コネクト証券 | 50本程度 |
※2026年1月現在
多くの証券会社は1,000本以上の投資信託を扱っており、幅広い商品から選びたい人に適しています。
PayPay証券や大和コネクト証券は取扱本数が少なめで、「商品が多いと選べない」といった人におすすめです。
自分が投資しやすいと思える本数の証券会社に口座を開設しましょう。
投資信託を運用してもらうには手数料が必要
投資信託はプロが担うため、手数料が発生します。
管理手数料は投資する投資信託ごとに定められており、これがかからない証券会社はありません。
管理手数料の他に口座管理手数料や売買手数料がかかる場合もあるため、トータルの手数料をチェックしておく必要があります。
例えばSBI証券や松井証券なら、口座管理手数料も売買手数料もかかりません。
口座を開設する前に手数料を調べ、できるだけ負担の少ない証券会社を選んでコストを抑えましょう。
サイトが使いやすいかどうかも見逃せないポイント
証券会社を選ぶときは、自分にとってサイトが使いやすいかどうかを見ておきましょう。
使いやすさの感じ方は人それぞれなので、口座を開く前に取引したい証券会社の公式サイトを見て操作が難しくないか確かめておくと、スムーズに取引をスタートできます。
手持ちのクレジットカードでクレカ積立を始めたい場合は、ポイント還元を受けられる証券会社を選びましょう。
クレカ積立なら新NISAの制度も活用できる
クレカ積立をする場合も、新NISAの制度を利用できます。
NISAは投資で得た収益が非課税になる国の税制優遇制度で、利用すれば税金が差し引かれない分、利益を伸ばしやすくなります。
通常、投資で利益が出ると20.315%の税金がかかります。
10万円の利益が出ても手元に残るのは8万円程度で、「思っていたほどのリターンにならなかった」と感じる原因に。
NISAは老後に備えた資産形成を後押しするため、税制面で優遇されています。
開設できる口座は1人1口座で、積立で投資できる「つみたて投資枠」の上限は年間120万円です。
NISAには次の2つの枠があり、枠ごとに投資できる商品が違います。
| NISAの枠 | 詳細 | 投資できる商品 | 年間上限額 |
|---|---|---|---|
| つみたて投資枠 | 積立投資 | 一定の条件をクリアした投資信託 | 120万円 |
| 成長投資枠 | ・積立投資 ・一括購入 |
株式や投資信託 | 240万円 |
クレカ積立での投資額は1つの証券会社あたり10万円が上限です。
10万円に設定して投資を続けると年間120万円となり、上限いっぱいになります。
新NISAは2014年にスタートしたNISA制度が見直されたもので、以前は期限が決まっていた非課税の保有期間が無制限になりました。
積立で投資できる金額も年間40万円から120万円へ引き上げられています。
新NISAの制度を活かして税金を減らし、より大きなリターンを手にしましょう。
NISAで定められた上限額を超えての投資も可能
税金がかかってもよい場合は、NISAで決まっている上限額を上回る投資も可能です。
クレカ積立での投資可能額を超える際は、複数の証券会社を併せて利用する方法があります。
1社で10万円を超える投資をするなら、クレジットカード以外の入金方法を選べば対応できます。
将来のため投資額を増やしたい人は、NISAの枠を最大限使った上で、上限を超えた分は課税される点を前提に投資しましょう。
クレカ積立で投資を行う3つのメリット
クレカ積立で投資をするメリットは次の3つです。
- 資産運用をしながらポイントを獲得できる
- 投資にかかる手間や時間が少ない
- 少ない金額からスタートできる
現金の振り込みや口座引き落としで投資をしてもポイントは付きませんが、クレカ積立ならポイント還元が受けられてお得です。
クレカ積立はいったん設定すれば自動で投資信託を購入してくれる仕組みのため、手間も時間もかかりません。
投資には元本割れの恐れがあり、最初から大きな金額を投資するのは不安だという声も多いです。
投資信託は少額から投資を始められ、初心者の人でも安心できます。
クレカ積立のメリットに魅力を感じたらクレジットカードを作って、投資をスタートしましょう。
資産運用をしながらポイントも貯められて効率がよい
クレカ積立をすると運用に対してポイントが付くため、日々のショッピングだけで貯めるよりも効率よくポイントを獲得できます。
クレカ積立は毎月の支払いが発生し、1つの証券会社につき最大10万円まで積み立てられるので金額が大きくなる可能性も。
例えば次の条件でクレジットカードを使う人は、投資の方法をクレカ積立に変えるだけで毎月500円分多くポイントを受け取れます。
- 月10万円のショッピング
- 月10万円の投資
※還元率はどちらも0.5%で試算
1年に換算すると6,000円分のまとまった金額になり、外食や日用品の購入に回せるかもしれません。
これまでクレカ積立以外の方法で投資していた人は、全額か一部をクレカ積立に切り替えればポイントを貯めつつ投資ができます。
貯めたポイントを投資に使えば手元の現金からの支出を抑えて投資を続けられるので、コストを減らしたい人はクレカ積立も検討しましょう。
手間をかけずに投資を続けられ忙しい人にも負担になりにくい
クレカ積立は運用の手間が少なく、忙しい人も負担を感じずに始められます。
一般的に投資を始めるには以下のような手順を踏まなければなりません。
- 投資の知識を身につける
- 投資対象を選ぶ
- 売り時や買い時を見極めて取引する
自分で運用する場合、投資の知識は不可欠です。
投資対象は以下の通り複数に分かれるので、どれを選ぶか判断できるよう、最初に学習を進めておきましょう。
- 株式
- 投資信託
- 債券
- FX
- 暗号資産
例えば株式投資とは企業が資金調達を目的に発行する株式を購入し、その価格変動を利用して利益を得る投資です。
具体的には、株式を安く購入し、価格が高くなったタイミングで売却します。
値動きを見ながら売買のタイミングを見計らう必要があるため、買って放置したままにはできません。
投資信託はプロに運用を任せられるものの、クレカ積立以外の方法で行うなら売買の時期を自分で判断する必要があります。
負担なく続けられそうな商品を選んでも、その後の運用に手間や時間を取られます。
「仕事に追われて忙しい」「家事や育児で余裕がない」という人は、以下の作業に手が回らないかもしれません。
- 価格変動のチェック
- 投資対象の選定
- 取引時期の判断
クレカ積立であれば忙しい人でも多くの時間を割かずに済みます。
クレカ積立なら初回の設定さえ済ませれば継続して投資できる
クレカ積立は最初に設定しておくだけで、毎月指定した日に自動で購入されます。
値動きを分析したり、売買の時期を見極めたりする必要がないので、忙しい人や独学に自信がない人でも負担なく続けられます。
自分で投資をする場合は証券口座への入金や残高管理の作業も発生します。
クレジットカードで決済すればいつも利用している口座から自動で引き落とされるため、資金が足りなくなる心配も少ないです。
できるだけ管理の手間をかけずに投資したい人は、クレカ積立を取り入れてみましょう。
クレカ積立は少額から取り組めるのでリスクが心配な人でも始めやすい
クレカ積立は少ない金額での投資にも対応していて、リスクが不安な人でも始めやすい仕組みです。
投資では元本が守られる保証はありません。
値動き次第では投資した金額を下回る額しか戻ってこない、元本割れとなる可能性もあります。
投資する金額が大きいほど、失敗したときの損失も膨らみます。
クレカ積立は多くの証券会社で100円から利用でき、高額投資が不安な人も少額から状況を見つつ続けられます。
慣れてきた段階で金額を変えられるので、「投資への不安が強い」「最初はリスクをできるだけ減らしたい」という人に最適です。
クレカ積立はリスクの分散がしやすい投資方法
毎月コツコツ積み立てていくクレカ積立は、リスクを分散させたい人に適した投資方法です。
投資で損失が出るリスクを下げるためのポイントは次の通り。
| リスクを下げる投資方法 | 詳細 |
|---|---|
| 長期投資 | 投資する時期を分け、価格変動の影響を抑える |
| 分散投資 | 複数の商品に分けて投資し、大幅な値下がりの影響を避ける |
長期投資とは、まとまった資金を一度で投じず、購入のタイミングを分けていく手法です。
例えば株式市場全体が急落している局面では、どの銘柄を持っていても影響を避けられません。
購入時期を分散しておけば、保有しているすべての銘柄の値下がりするリスクを軽減できます。
分散投資とは、投資先を複数に分けて大きな下落の影響を受けにくくする手法です。
商品が1つだけだと、価格が急落しても補う手段がありません。
いくつかの商品に投資していれば、ある商品が値下がりしても別の商品で補える可能性があります。
投資信託には1つの商品で複数の投資先に投資できるタイプもあり、分散投資にうってつけです。
金融庁の調査では、国内外の株式や債券へ分散投資し、20年間保有し続けた場合損失が出た人はほぼいないという結果でした。
出典:教えて虫とり先生│金融庁
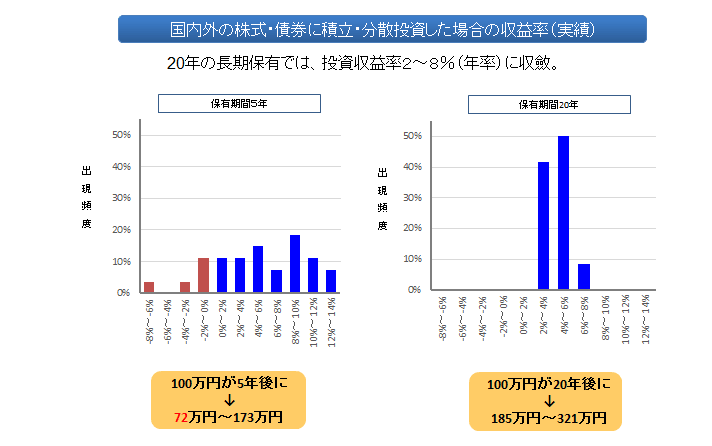
保有期間が5年の場合は、損失が出ているケースも少なくありません。
できるだけ投資のリスクを抑えたい人は、長期・分散投資と相性のよいクレカ積立を始めてみましょう。
クレカ積立には注意しておきたいデメリットもある
クレカ積立を検討しているなら、以下のようなデメリットも押さえておきましょう。
- 投資のタイミングを自分で決められない
- 投資できる金額に上限が設けられている
- 使えるカードの種類や商品が限定される
- カードのショッピング枠を使い切ってしまう場合もある
クレカ積立の買い付け日は証券会社ごとに定められており、自分で自由に選べません。
クレカ積立の上限額が決まっているため、高額の投資を希望する人には物足りなく感じられる可能性も。
対応するクレジットカードの種類や商品が限られているので、投資経験が豊富な人ほど自由度の低さが気になりやすいです。
クレジットカードでまとまった金額を投資すれば、ショッピング枠を圧迫してしまうケースもあります。
デメリットまで把握した上で、納得してからクレカ積立をスタートさせましょう。
クレカ積立では投資のタイミングを自分では決められない
クレカ積立は、以下の通り証券会社ごとに投資の時期が定められています。
| 証券会社 | 積立設定締め日 | 積立注文発注日 |
|---|---|---|
| 松井証券 | 10日 | 翌月1日 |
| SBI証券 | 9日 | 翌月7~9日 |
| 三菱UFJeスマート証券 | 15日 | 翌月1日 |
| 楽天証券 | 12日 | 翌月1日 |
| マネックス証券 | 8日 | マネックスカード:20日の3営業日前 dカード:翌月1日 |
例えば松井証券の場合、毎月10日が積立設定の締め切りで、翌月1日に発注される仕組みです。
積立設定締め日とは買付日に注文を出すための設定を受け付ける時期を指し、この日を過ぎると注文発注日に発注が行われません。
積立設定の段階で購入したい投資信託と投資額を選びます。
決済方法にクレジットカードを指定しておけば、その後は自動で積み立てられ、コツコツと投資を続けられます。
しかしほとんどの証券会社でクレカ積立の買い付けは月に1回だけなので、自分で時期を選べません。
「これから相場が上向きそうだから多めに買いたい」「値下がりする可能性もあるので見送りたい」といった判断で調整するのは難しいでしょう。
自分のタイミングで投資したいなら別の投資方法と併用するのもおすすめ
投資の時期を自分のタイミングで判断をしたい人は、クレカ積立に別の投資方法を組み合わせるやり方もあります。
例えば毎月10万円を投資に回せる場合、5万円はクレカ積立で積み立て、残りの5万円は相場を見ながら株式に振り分けるといった使い分けも可能です。
ある程度の自由度がほしいなら、リスクを分散しやすいクレカ積立を軸にしつつ、別の投資方法も取り入れてみてください。
クレカ積立の投資額は10万円が上限とされている
クレカ積立で投資に回せる金額は、証券会社1社あたり10万円が限度です。
クレジットカードは後払い式のため、買いすぎてしまうと決済日に支払いができなくなる可能性も。
利用者を守る目的から、無理なく支払える範囲に収まるよう上限が設けられているのです。
ただし上限は1社ごとなので、複数社で口座を開設すれば合計10万円を超えるクレカ積立も可能です。
クレジットカード以外の支払方法を利用すれば、1社だけで10万円を超える積立投資もできます。
例えばSBI証券では、クレカ積立のほかに以下の入金方法でも積立に対応しています。
- 口座振替
- インターネットバンキング
口座振替であれば毎回資金の移動をしなくても積み立てていけます。
もっと大きな金額を投資したい人は、クレカ積立に別の方法を組み合わせてみましょう。
クレカ積立以外なら積み立てる頻度を選べるケースもある
クレカ積立を使わない入金方法で積立投資をすると、頻度を選べる場合があります。
例えばSBI証券では以下の頻度に対応しており、自由度が高いのが特徴です。
- 1日ごと
- 1週間ごと
- 月に複数回
- 1か月ごと
- 2か月に1回
毎日100円ずつ買い付けたり、月に3回好きな日に指定して注文したりと、より希望に合った形で投資を進められます。
自分のペースで投資したい人は、クレカ積立以外の入金方法を使った積立投資も視野に入れてみましょう。
利用できるカードや買える商品には制限がある
クレカ積立には次のような制約もあります。
- 家族カードではクレカ積立を設定できない
- 購入できるのは積立対象に指定された投資信託のみ
クレカ積立で家族カードを利用できないのは、投資をする本人と代金を支払う人が異なるためです。
家族カードの利用代金は本会員が負担します。
投資は本人の資金で行うのが原則で、家族カードで投資すると資金の贈与とみなされてしまうため、利用が認められていません。
配偶者が家族カードしか持っていない場合は、カードを新規で発行してからクレカ積立を設定してください。
配偶者に収入がない場合でも、会員本人に安定した収入があれば作れるカードもあります。
例えば三菱UFJカードは、18歳以上で本人もしくは配偶者に安定収入があれば申し込めます。
JCBカード Wも18歳以上39歳以下という年齢条件を満たしていれば、配偶者の収入を元に申し込みが可能です。
夫婦そろってクレカ積立を始めたいなら、各自でクレジットカードを作って自分の名義で設定しましょう。
クレカ積立で買えるのは原則として投資信託のみ
クレカ積立で買える商品は、基本的に投資信託に限られます。
投資信託の中にも対象外の商品があるため、あらかじめ対応している商品の中から選ぶようにしましょう。
例えば松井証券は、全1,904銘柄のうちクレカ積立が利用できるのは1,864銘柄※にとどまります。
投資信託以外の商品を購入したい人にとって、クレカ積立は合いません。
投資信託を購入したい人は、分散投資に役立つクレカ積立を候補に入れてみてください。
※2026年1月現在
クレカ積立の金額次第ではショッピング枠が圧迫される可能性もある
クレカ積立は積立額によってはショッピング枠を圧迫してしまう可能性があります。
例えば2社の証券会社で月20万円ずつ積み立てている場合、決済日と支払い日にずれがあるため、時期によっては合計40万円分の枠が使われた状態に。
40万円分の買い物ができなくなると、「パソコンが壊れた」「冷蔵庫を新しくしたい」といった場面で枠が足りなくなるケースも考えられます。
クレカ積立を行うなら、利用可能枠に影響が出ない範囲で金額を指定しておきましょう。
クレジットカードの枠をある程度確保しておきたい場合は、口座振替やインターネットバンキングでの入金を併用して積み立てる方法もあります。
必要な金額のショッピング枠が手元に残るように計画した上で、負担のない金額からクレカ積立をスタートしましょう。
クレカ積立におすすめのクレジットカードに関するよくある質問
クレカ積立で使うのにおすすめのクレジットカードを知りたい人から、以下のような質問がよく出ています。
- クレカ積立の上限額が10万円になるのはいつですか?
- iDeCoを使ったクレカ積立は可能ですか?
- クレカ積立で貯まったポイントを投資に使えますか?
クレカ積立の上限額はもともと5万円から10万円へ引き上げられる予定だったため、より多く投資できるかいつからなのか気になる人もいます。
「iDeCoでもクレカ積立を使いたい」「ポイントを投資に充てたい」といった要望を持つ人も少なくありません。
不明な点は証券会社の利用前やクレジットカード発行前に調べておくと、スムーズにクレカ積立を始められます。
クレカ積立の上限額が10万円になったのはいつ?
クレカ積立の限度額は、2024年5月積立分の時点で10万円に引き上げ済みです。
2026年の現在、証券会社1社あたり10万円までクレカ積立を利用できます。
積立額に上限があるのは、投資する人を守るため。
本来、クレジットカードでの投資は認められていませんが、以下の条件をすべて満たす場合に限りカード払いが可能です。
- 支払が翌月1回払いである
- 信用の供与が10万円以内である
- 累積投資契約にあたる
ここでいう信用の供与とは、クレジットカードで決済できる金額を指します。
クレジットカードの支払は翌月で、支払い日よりも積立日の方が先に来るため、上限が10万円でも以前は5万円までしか認められていませんでした。
支払い前の5万円と新しく積み立てる5万円を合わせて10万円になるという考え方だったのです。
しかし新NISAが始まり、積立投資枠が年間120万円まで拡大されました。
月10万円を積み立てるとちょうど120万円ですが、従来のルールではクレジットカードで5万円、クレジットカード以外で5万円に分ける必要がありました。
使い勝手がよくないため、クレジットカードの支払いサイクルに関係なく月10万円まで積み立てられるよう、制度が見直されました。
累積投資契約は積立に該当するため、クレカ積立は例外的にカード決済が認められています。
上限は10万円までなので、ポイント還元を重視するなら限度額いっぱいまで積み立てるのがおすすめです。
クレカ積立はiDeCoにも利用できる?
iDeCoはクレカ積立の対象にはなっていません。
今のところiDeCo掛け金のクレジットカード決済を取り扱っている金融機関がないため、原則として口座引き落としで掛け金を支払う形になります。
クレジットカードを使って積み立てたいなら、投資信託を対象としたクレカ積立を活用するとよいでしょう。
クレカ積立で貯まったポイントは投資に使える?
クレカ積立で得たポイントを投資に充てられるかどうかは、利用する証券会社やカードの種類次第です。
以下のクレジットカードを使っている場合は、ポイントでの投資も可能です。
- JCBカード W
- 三菱UFJカード
- マネックスカード
- dカード
- 三井住友カード(NL)など
対象にならないカードもあるため、ポイントで投資したい人はカードを申し込む前に対応状況を確認しておきましょう。
証券会社の多くは、クレカ積立で貯まったポイントを投資信託の購入費用に充てられます。
自己資金の負担を抑えながらクレカ積立を続けたい人は、貯まったポイントも投資に回しましょう。
※掲載中の画像はJCBカード W、三菱UFJカード、楽天カード、みずほ楽天カード、マネックスカード、dカード、三井住友カード(NL)、セゾンゴールド・アメリカン・エキスプレス®・カード、三井住友カード ゴールド(NL)、楽天ゴールドカード、au PAY カード、PayPayカード、dカード GOLD U、アプラスゴールドカード、TOKYU CARD ClubQ JMB ゴールド、JCBゴールドから紹介しています。