

SBI証券から新しいこどもNISA向けの投資商品「ゼロカン」が発表され、信託報酬0円の設定が注目を集めています。
一般的に信託報酬は欠かせない手数料の1つです。
SBI証券は子どもの長期的な資産形成を後押しできるよう、コストをできるだけ削減する方針で、サービスを提供しています。
とはいえ今までにない商品なので、「信託報酬0円で本当に大丈夫?」「注意点はないの?」と不安の声も聞かれます。
本記事では「ゼロカン」の魅力から注意点まで解説し、始め方も紹介。
特徴を知った上で「子どもの将来に向けて投資したい」と感じた人は、SBI証券に口座を開設しましょう。
ゼロカンはSBI証券が提供する信託報酬無料の子どもNISA専用商品
SBI証券の「ゼロカン」は「SBI・ゼロ・オールカントリー・インデックス・ファンド」の愛称で、以下の特徴を持つ投資商品です。
- 子どもの長期的な資産形成の後押しが目的
- 子どもNISA専用のファンド
- SBI証券のゼロ革命の第4弾として提供
- 全世界の株式に投資するシンプル設計
子どもの長期的な資産形成を後押しできる商品として提供されており、信託報酬がかかりません。
こどもNISA専用のファンドで、投資できる年齢や枠が限られています。
ゼロカンはより自由な投資を叶えられるよう、各種手数料を無料化する、SBI証券の「ゼロ革命」の第4弾としての位置づけです。
1つの商品で全世界の株式に分散投資するシンプルな設計で、初めての投資信託としても最適です。
ゼロカンの特徴を確認して、投資するか判断しましょう。
子どもの長期的な資産形成を後押しする目的でコスト軽減
ゼロカンは信託報酬を無料にする方法でコストを軽減し、子どもの長期的な資産形成を後押ししています。
投資信託(ファンド)は運用をプロに任せて無理なく資産形成するための商品で、信託報酬は投資信託にかかる手数料の1つです。
投資信託の運用や管理には資金が必要なので、投資家は運用会社や販売会社に対して手数料を支払い、運用をサポートします。
信託報酬は、運用期間中に信託財産から間接的に支払われる費用で、運用会社だけではなく、販売会社、信託銀行にも支払われています。
引用元:よくあるご質問│投資信託協会
投資信託の運用にかかわる機関に対して必要な費用を支払う仕組みのため、通常は無料にできません。
SBI証券はコスト面が子どもの資産形成に影響を与えないよう、信託報酬0円の画期的な商品を提供しています。
投資にかかる手数料を少しでも抑えて子どもの将来に備えるなら、ゼロカンへの投資を検討しましょう。
こどもNISA専用ファンドでつみたて投資枠のみ投資できる
ゼロカンはこどもNISA専用ファンドで、18歳以上の成人を対象とした現行のNISAでは投資できません。
こどもNISAは0歳~17歳を対象とした少額投資非課税制度で、2027年1月に開始される予定です。
大綱では、 2027年1月以降、つみたて投資枠の対象年齢を拡充し、0~17歳である間は、年間投資枠は60万円、非課税保有限度額は600万円とすることが示されました。
引用元:「令和8年度税制改正の大綱」の概要ー金融庁関係の主要項目についてー│金融庁
こどもNISAには現行のNISAで利用できる成長投資枠が設けられておらず、つみたて投資枠のみです。
つみたて投資枠では、長期の積立や分散投資に適しているとして金融庁の基準を満たした投資信託のみに投資できます。
ゼロカンも金融庁の基準を満たす投資信託の1つです。
SBI証券の「子どもの長期的な資産形成を後押しする」との趣旨とも合っており、継続的な投資で子どもの教育資金や将来のための資金を用意したい人に向いています。
全世代向けにはSBIオールカントリーの提供を開始
「ゼロカン」に投資したくても年齢が合わない人に向けて、全世代向けの「SBIオールカントリー」も提供開始されます。
正式名称は「SBI・オールカントリー・インデックス・ファンド」で、信託報酬は年率0.055%と低水準です。
インデックスファンドの一般的な信託報酬は0.1%~0.3%程度のため、負担を抑えつつ長期的な投資ができます。
インデックスファンドは市場全体の動きに連動して成果を目指す投資信託です。
18歳以上の人が低い手数料でインデックスファンドを買い付けたいときは、SBIオールカントリーに投資しましょう。
ゼロカンはSBI証券のゼロ革命の第4弾としての位置づけ
ゼロカンは自由な投資を叶える目的で各種手数料を無料化する、SBI証券の「ゼロ革命」第4弾として位置付けられています。
ゼロ革命で0円になる手数料は以下の通りです。
- 国内株式の売買手数料
- 米国株式と海外ETFの売買手数料
- 米ドルと円のリアルタイム為替手数料
- ゼロカンの信託報酬
国内株式の売買手数料や米ドルと円のリアルタイム為替手数料といった手数料の負担も軽減され、親世代にとっても取引しやすいです。
1回ごとの手数料は少額でも、投資を繰り返すと大きな差になる可能性もあります。
特に信託報酬は毎日引かれるため、少額の差でも最終的に大きな差が出るケースも。
保護者は国内株式や米国株式の売買手数料を抑え、子ども世代の負担軽減にはゼロカンを使うといった活用方法がしたいときは、SBI証券を選びましょう。
全世界の株式に分散投資できるシンプル設計で初めての投資に最適
ゼロカンは全世界の株式に分散投資できるシンプル設計の投資信託で、初めての投資にも最適です。
当ファンドは、世界の株式に分散投資する、MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)に連動する投資成果を目標として運用を行う、長期投資に適したインデックスファンドです。
引用元:株式会社SBI証券
分散投資は値動きが異なる複数の投資先に投資し、価格変動のリスクを抑える投資方法です。
例えば1つの国内株式にのみ投資したとき、価格が暴落すると大きな損失が出ます。
複数の金融商品に投資すれば、1つが暴落してももう1つが高騰すると、損失を補える可能性が高いです。
分散投資は安定的な運用を目指す方法として推奨されており、損失のリスクを少しでも軽減したい人にぴったり。
ゼロカンなら1つの商品で自動的に分散投資できて、投資先を複数設定する手間もかかりません。
ゼロカンはMSCIオール・カントリー・ワールド・インデックス(MSCI ACWI)に連動する投資成果を目標としています。
MSCIオール・カントリー・ワールド・インデックスは、世界経済全体の動向を示す数値です。
指数とほぼ同じ値動きを再現する投資信託はインデックスファンドと呼ばれ、ゼロカンは世界全体の値動きに合わせて投資します。
自分で商品の組み合わせを考えず、プロに任せて全世界に分散投資するなら、ゼロカンを活用しましょう。
SBI証券でゼロカンを始める条件と流れ
SBI証券でゼロカンを始めるには、保護者の総合口座が必要です。
条件を満たした上で、以下の流れで買付の準備をしましょう。
- こどもNISAの口座を開設する
- こどもNISAの取扱開始日に合わせて買付が実行される
ゼロカンに投資するには、SBI証券でこどもNISAの口座を開設し、つみたて投資枠で買付の設定まで行っていなければいけません。
2026年10月時点ではこどもNISAの取り扱いは開始されていないため、開始されたらすぐ投資できるよう、買付の設定まで済ませておきましょう。
ゼロカンを始めるには保護者の総合口座が必要
SBI証券のゼロカンは保護者の口座と子どもの口座を連携させて管理する仕組みのため、始めるには保護者と子どもそれぞれの総合口座が必要です。
総合口座を保有していないときは、SBI証券の公式サイトから総合口座を開設しましょう。
総合口座開設ボタンからメールアドレスを登録し、認証コードの入力や利用者情報の設定を行えば、手続きが完了します。
他の証券会社にNISA口座を保有している保護者でも、総合口座があれば問題ありません。
NISA口座まで移さなくても、SBI証券でこどもNISAを始められます。
子どもの総合口座開設の流れ
保護者の総合口座の保有が確認できたら、続いて以下の流れで子どもの総合口座を開設しましょう。
- 公式サイトから口座開設申し込み
- 本人確認書類提出
- 初回取引パスワード受け取り
- 初期設定
公式サイトにアクセスして口座開設に必要な情報を入力したら、写真撮影や郵送で以下の必要書類を提出します。
| 書類の目的 | 詳細 |
|---|---|
| 続柄・同居確認書類 | 世帯全員が記載された住民票 |
| 子どものマイナンバーと本人確認書類 | ・子どものマイナンバーカード ・子どものマイナンバー通知カードと健康保険資格確認書 ・子どものマイナンバーが記載された住民票と健康保険資格確認書 ※いずれか1種類 |
| 親権者のマイナンバーと本人確認書類 | ・マイナンバーカード ・健康保険資格確認書 ・運転免許証 ※いずれか1点 |
保護者と子どもの関係性を示す書類や、子どもと保護者それぞれのマイナンバーと本人確認ができる書類も必要です。
必要書類の提出が終わったら、メールまたは簡易書留で初回取引パスワードが届きます。
取引パスワードを入力してログインしたら、初期設定を行えば口座開設は完了です。
まずは保護者の口座の有無を確認してから、必要な手続きを実施しましょう。
こどもNISAの口座を開設したらつみたて投資枠で買付を設定する
子どもの総合口座を開設したら、以下の流れでこどもNISAの口座も作ります。
- 公式サイトにアクセスして「こどもNISA申込み」をクリック
- 本人確認書類の提出
- 本人確認書類をSBI証券が審査
- 税務署にNISA口座開設を申請
- 2027年1月から順次開設予定
公式サイトに「こどもNISA申込み」ボタンがあるのでクリックし、本人確認書類を提出しましょう。
本人確認書類をSBI証券が審査したのちに、税務署に申請してくれます。
本人確認書類の審査では、他人の名前をかたっていないか、架空の人物ではないかチェック。
以下のときは審査に通らない、再提出を求められるといった問題が発生するため、情報は正確に入力して鮮明な書類を提出しましょう。
- SBI証券に登録されている情報と本人確認書類の情報が違う
- 書類が不鮮明
- 書類の有効期限が切れている
こどもNISAの事前申し込みは2026年10月1日から開始されています。
税務署の審査を経て実際に口座が開設されるのは、こどもNISAが始まる2027年1月以降です。
買付はつみたて投資枠で設定できますが、設定が開始になる明確な日付は決まっていません。
ゼロカンへの投資を検討している保護者は、口座開設後スムーズに手続きできるよう、こどもNISAの事前申し込みを済ませておきましょう。
2026年11月17日に設定予定で買付はこどもNISAの取扱開始日に準じる
ゼロカンは2026年11月17日に設定予定です。
設定日は投資信託の運用が開始される日で、SBIオールカントリーと同じ日が指定されています。
こどもNISAは制度開始前のため、こどもNISAの取扱開始に合わせて買付が始まるルールです。
引用元:【こどもNISA専用は信託報酬ゼロ】SBIアセットから待望の超低コストオールカントリーファンドが登場!│SBI証券
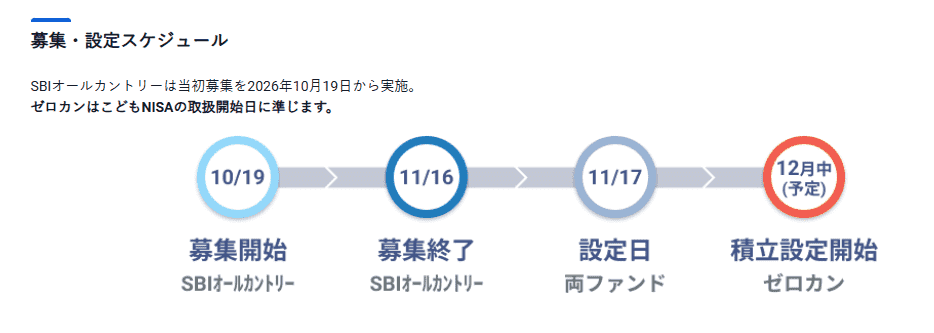
積立の設定は12月中に開始される予定です。
現行のSBI証券のNISA制度を元にすると、積立はファンドの詳細画面で「積立」をクリックすれば設定できます。
決済方法や積立の頻度を選択できる可能性があるため、ゼロカンの設定日の後、積立設定が開始されたら、画面の指示に従って手続きしましょう。
ゼロカンを始める前に知っておきたい注意点4つ
ゼロカンを始める前に知っておくべき注意点は以下の4つです。
- 手数料すべてが無料の商品ではない
- 18歳を過ぎると買い増しできなくなる
- 金融商品なのでリスクはある
- 繰上償還の可能性もある
ゼロカンで0円なのは信託報酬のみで、手数料のすべてが無料ではありません。
18歳を過ぎると新たな買付はできなくなります。
手数料負担が少ないと気軽に投資できるイメージはあっても、金融商品のためノーリスクではありません。
新しく設定された投資信託は、利用者が少なすぎると資金が集まらず、繰上償還の可能性もあります。
「始めてから注意点を知った」と後悔しないよう、申込前に確認しておきましょう。
信託報酬は0円でも手数料すべてが無料ではない
ゼロカンの信託報酬は0円でも、以下の手数料は発生し、すべてが無料ではありません。
| 手数料の種類 | 詳細 |
|---|---|
| 監査報酬 | 適正な運用ができているか監査を受けるための費用 |
| 売買委託手数料 | 株式の売買時にかかる |
| 保管費用 | 資金の管理に必要な費用 |
投資信託が適正に運用されているか、公認会計士から監査を受ける必要があり、費用が発生します。
株式の売買が行われれば売買委託手数料が発生し、資金を管理するための保管費用も支払わなければいけません。
投資信託の運営に必要な手数料は、間接的に投資家が支払うルールです。
すべての手数料が0円だと思って始めると、思わぬ負担が発生するケースもあるため、信託報酬以外の手数料発生の可能性を知って始めましょう。
18歳を過ぎたら買い増しできないが継続保有は可能
ゼロカンはこどもNISA専用商品との位置づけのため、18歳を過ぎると買い増しできなくなります。
ただし継続保有は認められており、18歳到達以降も信託手数料はかかりません。
金額は増やせなくても運用を続けられれば、長期的な資産形成も期待できます。
新規で信託報酬を請求される心配もなく、得られる成果が目減りする心配もありません。
18歳以降も買付を続けたいときは、ゼロカンと同じ指標で運用を行う全世代向け「SBIオールカントリー」に申し込む方法もあります。
手数料が0.055%と、低水準で運用可能です。
年齢に上限がある点を知って、18歳到達までに投資する金額を判断しましょう。
金融商品なのでノーリスクではない
ゼロカンは金融商品の1つで、ノーリスクではありません。
手数料が抑えられていて投資を始めやすくても、価格変動によっては損失が出ます。
過去のデータによると投資期間が長くなるほど元本割れのリスクは少なく、保有期間が20年になるとほとんどのケースで損失は出ません。
とはいえ必ず過去のデータと同じになるとは限らず、長期保有しても損失が出る不安はあります。
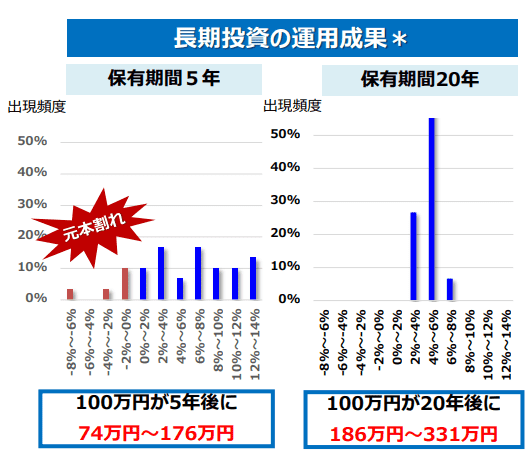
保有期間が5年と短ければ、最大8%程度利益が減る例もあります。
ゼロカンは18歳まで積立可能で、以降も保有はし続けられますが、学費や教育費を目的に短期間で引き出すと元本割れするリスクも。
こどもNISAは12歳以降なら一定要件を満たすとお金を引き出せるため、投資期間20年未満で引き出す人もいます。
すべての資金を投資に回すと、思ったほど増えなかったときや引き出したいタイミングで損失が出ているときに資金計画が崩れやすいです。
余剰資金での投資を意識して、損失リスクに備えましょう。
マザーファンドはあっても繰上償還の可能性は否定できない
ゼロカンはマザーファンドのある投資信託とはいえ、繰上償還の可能性は否定できません。
マザーファンドは複数のベビーファンドから集めた資金を一括運用する仕組みで、ゼロカンはベビーファンドの1つです。
マザーファンドとベビーファンドを設ける投資方法はファミリーファンド方式と呼ばれ、運用手法の全く同じファンドが別々に取引をするよりも効率的といわれます。
運用自体はマザーファンドが実施しており、「集まった資金が少ないために運用ができない」といった心配はありません。
ただしゼロカンに資金が集まらなかったときは、ベビーファンド単体で強制的に終了するケースがあり、繰上償還と呼ばれます。
18歳まで継続取引できる設計のゼロカンが繰上償還されれば、資金計画に支障が出る可能性も。
ゼロカンはこどもNISA限定の投資信託のため、一般向けの商品より対象者が少ない点はデメリットです。
信託報酬0円の魅力的な商品で、人が集まらないとは考えにくいものの、繰上償還の可能性は知ってから始めましょう。
ゼロカンへの投資を希望する人によくある質問
ゼロカンへの投資を希望する人から寄せられる質問は以下の通りです。
- ゼロカンはSBI証券のみが取り扱っているの?
- ゼロカンとSBIオールカントリーの違いは何?
- こどもNISAと成人向けNISAには違いがある?
- すでにジュニアNISAを利用している人はどうすればいい?
- 他の証券会社でこどもNISA口座を開設しているときの対応は?
- 同じMSCI ACWIとの連動を目指す商品と成果まで同じになるの?
ゼロカンの取扱会社や、全年齢向け商品との違いが分からないと戸惑う人も多いです。
すでにジュニアNISAを利用している、他の証券会社でこどもNISA口座を開設してしまったといったときの対処法も知っておくと、不安を軽減できます。
分からない点があるときは事前に確認して、こどもNISAの開始やゼロカンへの投資に備えましょう。
ゼロカンはSBI証券のみで取り扱われている商品ですか?
ゼロカンはSBI証券独自の商品で、2026年10月現在、他の証券会社では取り扱っていません。
投資信託の商品によっては複数の証券会社で取引できる例はあっても、ゼロカンは1社のみの取り扱いです。
投資したい人はSBI証券にこどもNISA口座を開設し、取引する必要があります。
ゼロカンとSBIオールカントリーでは何が違いますか?
こどもNISA専用のゼロカンと全年齢向けのSBIオールカントリーの違いは以下の通りです。
| 商品 | 対象講座 | 信託報酬 | 募集 | 設定日 | 購入開始 |
|---|---|---|---|---|---|
| ゼロカン | こどもNISA口座 | 0.000% | 未定 | 2026年11月17日 | 2027年のこどもNISA開始以降 |
| SBIオールカントリー | こどもNISA口座も含む全口座 | 0.055% | 2026年10月19日~11月16日 | 2026年11月17日 | 2026年11月17日 |
大きく違うのは信託報酬で、SBIオールカントリー0.055%です。
一般的な投資信託の利益率5.0%で、18歳時点で受け取れる金額を比較すると、月1万円積み立てたとして2万円程度の差が出ます。
積立額が月1万円増えるごとに2万円ずつ差が出るイメージです。
投資時期の差は大きくなくても、18歳以降も信託報酬0円で持ち続けられるため、保有期間によっては大きな差が出ます。
ゼロカンはこどもNISAの取り扱いが開始されるまで、募集や積み立て開始ができません。
取扱開始は未定ですが、こどもNISA自体が2027年1月から開始される予定なので、ニュースやSBI証券の公式サイトを定期的にチェックしましょう。
こどもNISAと成人向けNISAの違いは何ですか?
こどもNISAと成人向けNISAの違いは以下の通りです。
| 種類 | 対象年齢 | 枠と最大年間投資額 | 非課税保有限度額 | 払い出し |
|---|---|---|---|---|
| こどもNISA | 0歳~17歳 | つみたて投資枠のみ:60万円 | 600万円 | 一定の要件を満たすと払い出せる |
| 成人向けNISA | 18歳以上 | つみたて投資枠:120万円 成長投資枠:240万円 |
1,800万円(うち成長投資枠1,200万円) | 制限なし |
参照:「令和8年度税制改正の大綱」の概要ー金融庁関係の主要項目についてー│金融庁
こどもNISAは将来の学費や独立資金を意識しており、こつこつと資金を貯められるよう、投資信託を買い付けられるつみたて投資枠のみ設けられています。
非課税保有限度額は600万円までで、上限を超えて以降は、原則買い増しはできません。
資金使途が子どものためで、子ども自身が払い出しに同意したと分かる書面があれば、12歳以降は払い戻しが認められます。
例えば私立中学校に通うための資金が必要で、子どもも納得しているといったときに適用されるルールです。
成人向けNISAには株式の売買にも利用できる成長投資枠があり、引き出しに制限はありません。
非課税保有枠の上限も高く設定されています。
子どもの将来に必要なお金を、原則引き出しができない条件でこつこつ育てたいときは、こどもNISAを活用しましょう。
すでにジュニアNISAを利用しているときはどうなりますか?
2023年で終了したジュニアNISAを利用していた人は、非課税期間が終了しても18歳になるまでは自動的に非課税で保有し続けられます。
現在利用している証券会社がSBI証券ではなくても、こどもNISAの口座をSBI証券に開設可能です。
2024年以降は年齢や理由を問わず払い戻しができるため、こどもNISAの資金として利用もできます。
直接資金を移動できるわけではないので、一度払い戻して手元の資金として活用しましょう。
他の証券会社でこどもNISA口座を開設しているときはどうすればいいですか?
子どもNISAの口座は原則18歳まで別の証券会社に移せないルールで、すでに別の証券会社を利用しているときは口座廃止の手続きが必要です。
こどもNISAの口座開設は税務署を通しており、証券会社の一存では対応できません。
税務署で廃止が認められてから、改めて新しい証券会社に申し込み直す必要があります。
税務署での審査が終わっていなければ、証券会社でキャンセルできる可能性もあるため、一度問い合わせましょう。
運用が始まっていない時点では問題ありませんが、積立開始後に口座を廃止すると受け取った利益や含み益が課税対象となるルールです。
ゼロカン目的で廃止手続きと再加入手続きをするべきか、慎重に判断しましょう。
手間や時間をかけたくないときは今の証券会社を継続する方が向いています。
ゼロカンに魅力を感じて変更したいときは、必要な手続きを実施しましょう。
同じMSCI ACWIとの連動を目指す商品と成果も同じになりますか?
ゼロカンと同じMSCI ACWIとの連動を目指す商品があっても、成果まで同じになるとは限りません。
MSCI ACWIとの連動を目指す投資信託は多くの証券会社が提供しており、運用元が異なります。
運用元によって投資する商品の組み合わせにも違いが発生し、成果に差が出る仕組みです。