2026年11月20日8:00(JST)
AIにカード番号入力は理想的ではない
エージェンティックコマースでもトークンを利用
三田:エージェンティックトークンみたいな話をされていましたけど、エージェントに勝手に購入されてしまって、ライアビリティはイシュア、会員に請求される危険性があります。Mastercardは2030年にPANを入れさせない、16桁のカード番号を入れさせないことを目指されている中で、エージェンティックコマースでも、どのようにユーザーにトークン取引、エージェンティックトークンによる決済をさせるのかについて解説してください。
田中:ここは非常に重要なポイントだと思います。結論から申し上げると、エージェンティックコマースでAIに対してユーザーがカード番号16桁を入力して使っていくのは理想的な姿ではないと思っています。AIがおかしな動作をする可能性も考えられますので、16桁を出すと、使われるのも怖いです。だから、入力なしでできた方がいいと思います。ただ、これは、エージェンティックコマースに限った話ではなく、Mastercardとしてはオンライン決済すべてに対して16桁の手入力は廃止する予定です。
Mastercardの目指す姿として、カードを発行した時点で「マスターカード・クレデンシャル・ディレクトリ(Mastercard Credential Directory)」にトークンを入れておきます。ゲストチェックアウトもカードもそうですが、エージェンティックコマースに関しても、トークンを渡して、それを使わせることで16桁のカード番号を入力させない、漏洩しない姿を目指しています。
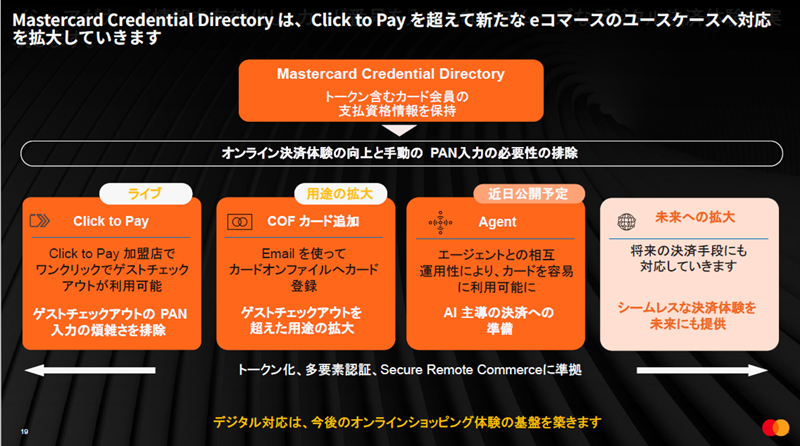
三田:セキュアリモートコマース(SRC)という用語が一時期流行りましたが、クレデンシャルディレクトリがSRCとなり、エージェンティックコマースの決済の部分を担おうとされています。
もっと細かいことを3つ質問させていただきます。1つ目は、今後、いろいろなAIエージェントが出てきたとき、その信頼性をブランドがどのように認定するのでしょうか? 2つ目は、決済が本人であることは非常に重要だと思っていて、そこをどう担保するように考えておられますか? 3つ目は、インテント(Intent、意図を管理するAPIオブジェクトの仕組み)の話でして、誰がどう確認し、承認して、決済として流れるのかの解説をお願いします。
買い物客のコンセントとインテント
確かめるために必要な情報は何か
田中:1つ目のAIエージェントの信頼性ですが、結論から申し上げると、エージェントの認定のようなものが必要になると考えています。これはエージェントに限った話ではなく、すでに過去からEMVチップの認定を取り、端末の認定を取得されています。ウォレットを提供いただく際にも、一定の基準をMastercardが設けています。エージェントに関しても一定の基準を設けて、Agent Payにご参加いただくのが必要だと考えています。
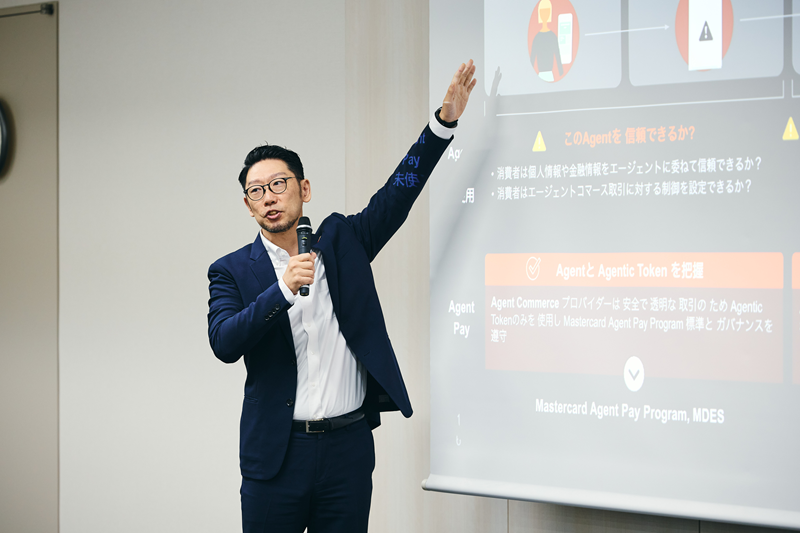
Mastercardでは「Verifiable Intent」というアイテムがございます。これに関しては決済に付属の情報として、誰が買ったのか、どのエージェントにどんな意図を投げたのか、自律購入であれば最後何が買われたのかという3種類の情報を暗号的に後から検証できるような形でデータ化していきます。
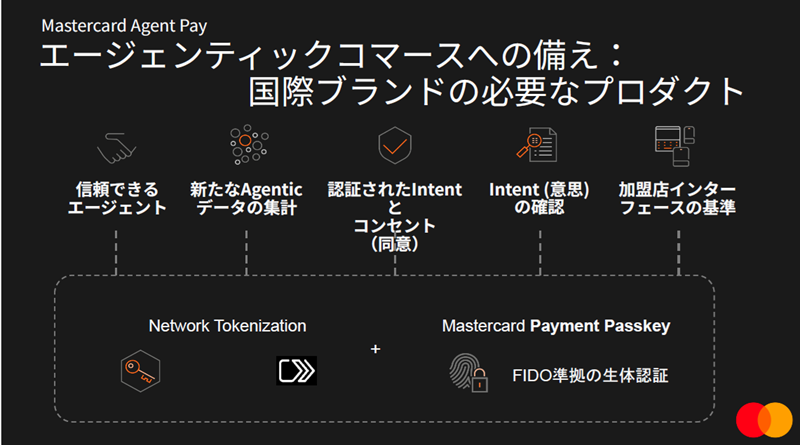
買われる前に、本当にその内容でいいかの同意を取り、ある意味、暗号学的に電子署名しています。そうすることで、後から振り返っても「確かにそうだった」のか検証できるようになります。
インテントの同意確認は、現時点でいうと、実際的には生体認証が現実的ですし、そういったものを運んでいく取引としては、手段としてエージェンティックトークンを想定しています。
三田:そのインテントこそ加盟店からするとコアであると思っており、今まで決済はお金の取引が決済ネットワークでした。どのサイズ、どの色、どの服を買いたいのかなどはありますが、その証明を加盟店がみられるようにするとか、中身まで今回は国際ブランドとして踏み込むのでしょうか?
田中:コンセプトとしてはおっしゃる通りだと思っていて、エージェンティックコマースになると「本当に意図したものを買ったの?」の証明が重要になってきます。
先ほど申し上げたVerifiable Intentの中の情報を、必要なものは加盟店、イシュアにも見えるといった規格で運営しています。
三田:加盟店は、その人が AIエージェントにそういう同意を取った上で、「これを買いたい」かを確認できるようになるということですね。大きな問題として、今のお話ですとインテントも加盟店が見られて、コンセント(同意)もAIエージェントから渡ってきて、イシュアまで検証できますが、ライアビリティはどうなるのでしょうか?
ライアビリティは誰が背負うのか?
エージェンティックコマースの新しいルール作り
田中:アクワイアラーから見ると、イシュアに全部行けばハッピーですが、そういうシンプルな話ではないと思います。AIエージェントを使って買い物するようになると、かなり複雑になります。今までの「イシュアとアクワイアラー、どっちのライアビリティなの?」というルールですと動かなくなってきます。イシュアとアクワイアラーの間に3つ目のパーティーとしてAIみたいなものがあるので、AIが暴走して買ったら誰の責任なんだと、より複雑な事象が出てきます。
Mastercardとしてもそれは認識しており、だからこそ、Verifiable Intentでトラッキングできるようにしていますし、エージェンティックトークンでエージェント取引であることがわかるようにしています。それに備えてライアビリティやチャージバックディスプートのルールも再構築していく必要があると考えています。ただ、ユースケースもこれから出ていくところで、そのルール自体はまだ検討中というステータスというのが正直なところです。
三田:最後にエージェンティックコマースとセキュリティという観点でのまとめになります。現時点でエージェンティックコマースは、商品検索とチャット内決済あたりまで来ております。それでもAIエージェント経由の流入、購入、流通が増えてきている現状の中で、今のエージェンティックコマースは、どちらかというと自社の商品が検索されるところを中心に議論が進んできましたが、チャット内決済までいく段階になると、最終的にカード決済で、どういう取引が行われるのかという全体像を見ていかないといけないのかと考え、このセッションを持たせていただきました。
その中でMastercardの話で認識したのは、このようなプロダクトが必要だということです。認定AIエージェントの判定、トークナイゼーションの実装に加え、ペイメントパスキーでは、パスキーが本人認証することがコンセントを取る上では重要であることです。インテント・コンセントという概念、それを実装して検証できるような仕組みなども必要になるということでした。
エージェンティックコマース時代に備えて
決済エコシステム全体でアップデート
もう1つお聞きしたいのは、日本だと加盟店側というか、PSPやアクワイアラー側で実装しないといけないものなのか、それともAIエージェントが実装すべきものなのかの考えをお聞かせいただけますか?
田中:AIエージェントやインテント・コンセントは、基本的にはエージェントがやりとりをする中で進めていくものなので、結局エージェントにカードを預けることになるので、エージェントとアクワイアラー、PSPなど、それぞれの人たちが組んで、一緒に作っていくことになると思います。
そのプレイヤーだけが作ればいいのではなくて、エージェンティックトークンとなると、イシュア側でも追加の情報が来ますし、アクワイアラーも関係しますし、加盟店側のインターフェースは変わってくるかもしれません。エコシステム全体で必要な努力の量は濃淡がありますが、何かしら皆さん対応をしていただく必要があるのかなと思います。
三田:特にこのトークナイゼーションのところは、日本で、MastercardでいうとMDES、VisaでいうとVTSを使わざるを得ないと認識していまして、そうなった時に、日本においてはそういう基盤がないところからも、ブランド接続を前提に考えられているのでしょうか?
田中:トークンとトークナイゼーションでいいますと、Mastercardのネットワークでダミーの16桁のトークンからカード番号に変換するのが前提ですので、Mastercardのネットワーク、いわゆるBanknet(バンクネット)に接続することが必須になります。そしてエージェンティックコマースという文脈でいうと、Agent Payは必ずMDESトークンを使うことになります。AIエージェントが来年、再来年に普及した時に、そこからトークン開発するのは時間がかかりますので、今のうちにこの土台となるトークン、パスキーの部分は実装していただいておいた方が乗り遅れないのかなと私は思います。
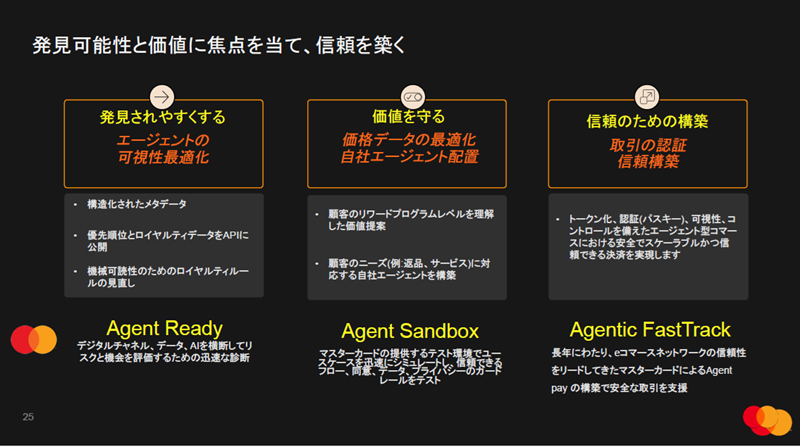
三田:これを踏まえまして、おそらく日本ではオンアス取引がかなり多いと思いますが、そういう意味で今回ブランドネットワークにつなぐ必要があることで、AIエージェントからの取引を新しいチャネルと考えて、新しい取引の形態としてブランドネットワークにつながっていく。それによってセキュリティを担保していきたいというのが国際ブランドの思惑ですね。
田中:オンアスがイシュアとアクワイアラーが同じであるというのを定義で見ると、今もこれからも続けるとは思いますが、オーソリ電文という観点では、やはりMastercardのネットワークを経由させていただいて、最新のテクノロジーや活動指標を享受していただきながらお作りいただくのが、国際ブランドとしてはしていただきたいところです。
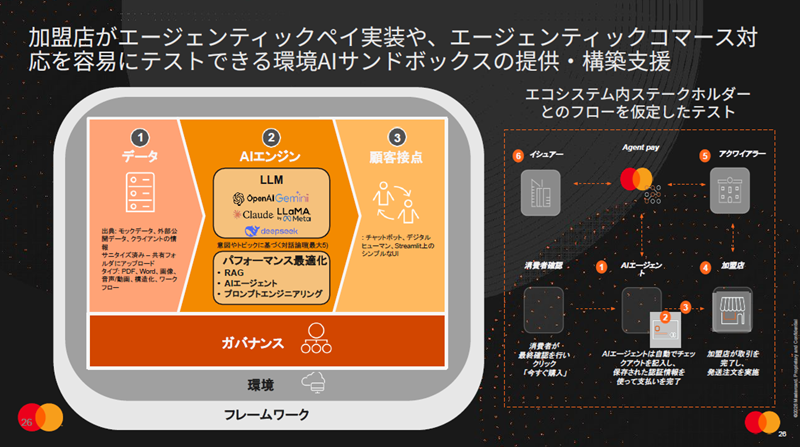
三田:ありがとうございました。以上で、Adyenからのエージェンティックコマースを見据えたセキュリティ決済基盤とネットワークで築く信頼のエコシステムを終わりにしたいと思います。ご清聴いただきありがとうございました。
■お問い合わせ先
 Adyen Japan株式会社
〒150-0002
東京都渋谷区渋谷2丁目24−12
スクランブルスクエア 39F
https://www.adyen.com/ja_JP/