2026年11月19日8:00(JST)
AIが商品の提案や決済手配を担う「Agentic Commerce(エージェンティックコマース)」の台頭により、ECの購買フローは大きく変化しています。エージェンティックコマースを世界市場でリードするAdyen JapanとMastercardのキーパーソンが対談し、AIエージェントを介した取引における決済とセキュリティの最新動向や、Adyen AgenticやMastercard Agent Pay等の技術動向も交え、加盟店が今導入・検討すべき具体的な「備え」を明らかにしました。(2026年9月25日開催「ペイメント・セキュリティフォーラム2026 Fall」の講演より)
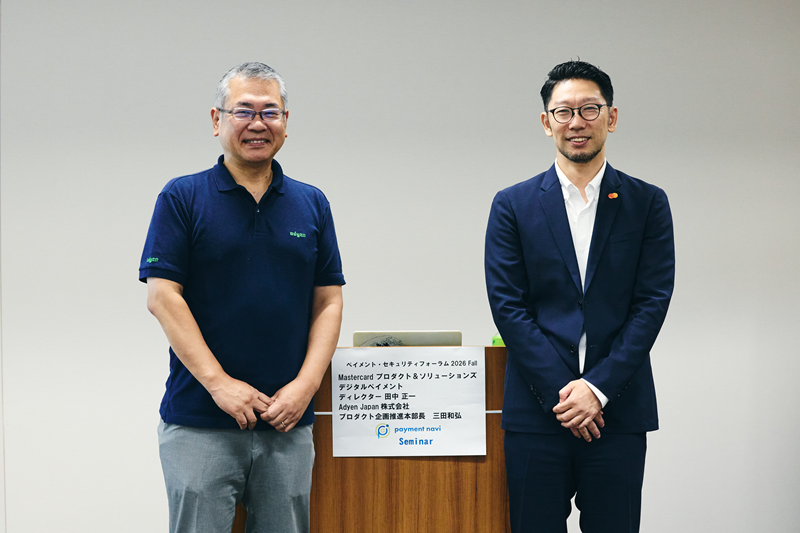
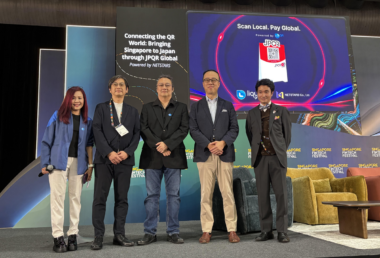
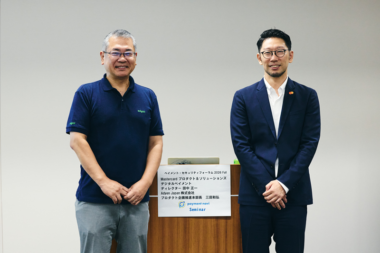
Adyen Japan株式会社プロダクト企画推進本部長 三田和弘氏
Mastercardプロダクト&ソリューションズデジタルペイメントディレクター 田中正一氏
ワンプラットフォームで非対面と対面の決済処理
日本市場参入8年…存在感高まるAdyen Japan
三田:皆さまこんにちは。Adyen Japanの三田と申します。本日は「Agentic Commerceを見据えたセキュリティ〜決済基盤とネットワークで築く信頼のエコシステム」というところで、Mastercardの田中さんとともに、セッションをさせていただきたいと思います。
皆さんエージェンティックコマースについて、認知はされていると思います。基本的に購入者、AIエージェント、加盟店という流れのエージェンティックコマースが主流かと思います。しかし、カード決済において外せないのは、その後にあるアクワイアラー、国際ブランド、イシュアという決済エコシステムの中で、どういうふうにエージェンティックコマースが成り立っているのかです。それを踏まえた上で、決済エコシステムの中でどうセキュリティを確立していくのかということを主眼に置きながら、話していきたいと思います。
田中:Mastercardプロダクト&ソリューションズの田中です。エージェンティックコマースでも、Mastercardで行っていく時には、トークンを前提で考えておりまして、エージェンティックコマースも私が担当させていただいております。
三田:私は、プロダクト企画推進本部長といいまして、Adyen のプロダクトを日本向けにどう企画・推進していくかという職務を主に担当させていただいております。
まず、Adyenのご紹介をさせていただきたいと思います。Adyenは、20年前の2006年11月、オランダで創業されたフィンテックの会社です。アクワイアラーでございまして、全世界での取り扱い額は、257兆円プロセスさせていただいています。フォレスター社の調査では、世界のフィンテック業界においても最高のリーダーという評価をいただいております。多くのグローバル加盟店のプロセスをさせていただいています。
Adyen Japanは、2018年10月に設立され、もうすぐ8周年です。日本でもクレジットカード番号等取扱契約締結事業者、アクワイアラーとして登録されておりまして、日本クレジット協会の会員でもあります。大手のPSP(ペイメント・サービス・プロバイダ)と一緒に、EC決済協議会にも参加させていただいておりまして、日本の法令をしっかり守って、そして日本の加盟店、および日本の購入者、ショッパーのために便利で安全な決済を提供するということを目的として営業を行っております。
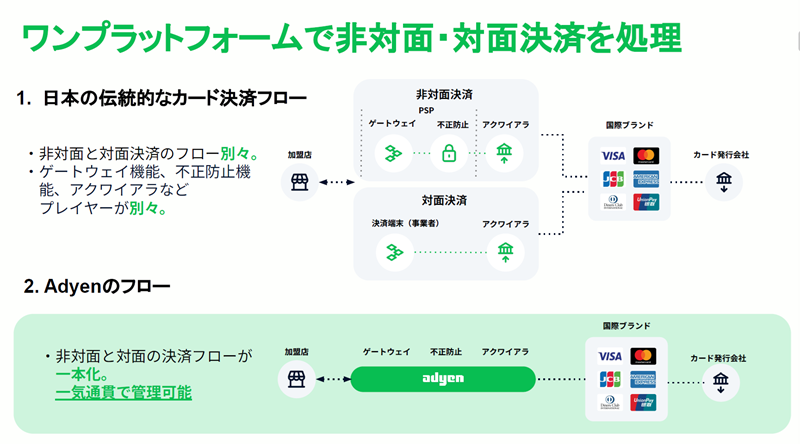
Adyenの特徴ですが、ワンプラットフォームで非対面と対面の決済処理を行います。さらに非対面でも、一気通貫で取引を処理することができます。
7つの国際ブランド、Apple Pay、Google Pay、PayPay、楽天ペイなども含めて対応させていただいております。ただ、接続するAPIやレポートなどはグローバルで一貫した同じ処理になっておりますので、海外から来るお客様にとってみると全く処理も変わらないし、オペレーションも変わりません。日本から海外に行きたい加盟店にも、同じようなことができるところが特徴です。
日本独自の支払い手段、ボーナス払いや分割払い、日本のエラーコードなどにも対応させていただいております。外資系のPSPの中で、ボーナス払いまで対応しているところはそれほどないと自負を持っております。弊社の加盟店の中でも高級ブランドの加盟店がいますが、そこでもボーナス払いをご利用いただいています。
グローバルのアクワイアラーですので、最新のプロダクト、ネットワークトークン、Passkey(パスキー)などにも対応していますし、Appleとストラテジックパートナーシップを結んでおりますので、Apple Payの新しいネットワークトークンのような処理もできる会社です。
今回はエージェンティックコマースとセキュリティがテーマでございますので、Mastercardから話を伺いたいと思います。
エージェンティックコマースのインフラ作り支える
Mastercardなど国際ブランドの強み
田中:エージェンティックコマースというと、なんとなくAIで買い物が便利になる。決済という観点で見ると、今までは商品を見てポチっとクリックする姿から、会員がエージェントにお願いをして購入するので、決済の体験フローが変わってきます。ですから、セキュリティのため、それに応じたルールや仕組みづくりが必要です。Mastercardと国際ブランドは長年、アクワイアラーやイシュア、加盟店とつながりながら、そういった仕組みづくりを支えてきました。エージェンティックコマースの時代になっても、同様にそのような仕組みを決済のインフラとして作っていくのは国際ブランドの強みでもありますし、役割です。
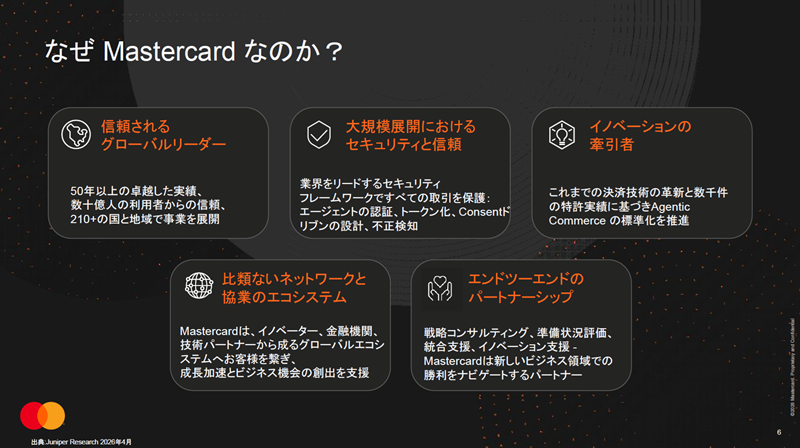
すでにパートナーの企業と、加盟店、イシュア、アクワイアラーと一緒になって、本番環境でライブ取引をエージェントで起こしています。例えばオーストラリア、シンガポール、マレーシア、インド、韓国などでエージェントにより、取引したニュースが出ています。5月には日本でも初のライブエージェント取引を出しました。
これは実証実験的なものですが、単純なAIのデモ・シミュレーションというのではなくて、既存のMastercardのネットワークで実際に承認するところまでいっています。
Adyenも重要なパートナー企業ですし、米国では、こういった仕様の策定の会に参加させていただいたりもしています。
三田:最近は業界においてエージェンティックコマースの記事が増えてきていると思います。8月にある大手のECモールで、もうすでにAI経由での購入額が20%を超えたという記事が出ていました。調べてみると、流入は2月ぐらいに20%を超えている別の記事がありました。AIエージェント経由の取引が今拡大する中で、エージェンティックコマースについて、もう少し深掘りさせていただければと思います。
エージェンティックコマースが始まったらどうなる
加盟店が懸念「中抜き、仕様乱立、不正判定」
エージェンティックコマースにもいろいろあります。最初の段階は、商品発見、商品検索です。皆さんもAIを使われて、欲しい商品を調べられる時に、購入を押したらリンクで飛ぶという段階です。アメリカで作られたAdyenの公式の資料では、チャット内決済のところに星がついていますが、日本はまだここまでは行ってないというのが私の感覚です。
全部AIにさせるのは怖いため、最後に人間が判断するとか、最初にポチっとするとか、人間が関与するということが2段階目です。
3段階目がエージェンティックコマースならではの完全自律の段階です。「私、これを買いたいです」と言ったら、2日後、3日後にもう商品が届いているような世界です。もちろん、「こういうのが欲しいです」と指示した上で行いますが、これに関しては、私も加盟店に訪問させていただいてお話すると、「本当にあるのか」「日本の商習慣上、問題ないか」「特商法(特定商取引法)大丈夫か」という話をお聞きしますが、世界はこのような潮流で動いていくと言われています。
最後はエージェント間取引です。エージェントがエージェントでネゴして取引を行っていく、こんな世界観で語られております。
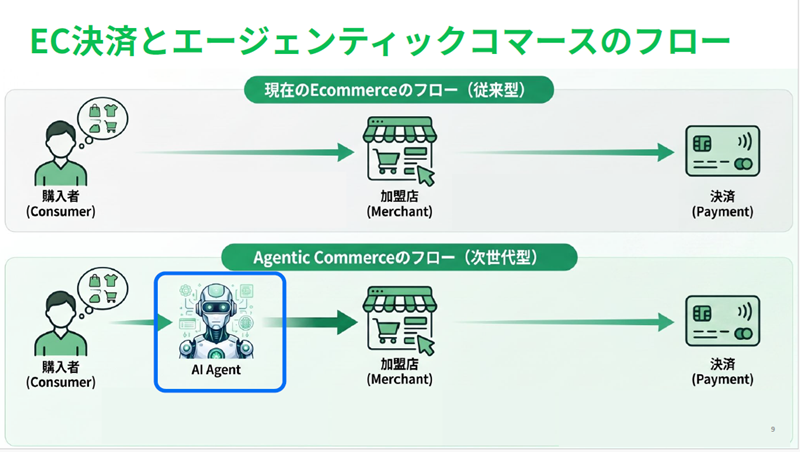
Adyenは世界で多くの大手加盟店と取引しており、その中で70ほどヒアリングをして、「エージェンティックコマースが始まったら何が懸念ですか?」というインタビューをさせていただきましたが、大きく3つ懸念があることが分かりました。
1つ目は、中抜きです。あるAIエージェントが買い物に来た時に、加盟店から見ると誰が買いに来たかわかりません。AIエージェントが買い物に来て、購入した側も何を買ったか、どこで買ったかが把握できません。ただ、明細の中にAIエージェントの名前が書いてありました。加盟店からすると、「今まで掴んできたロイヤリティとかどこ行っちゃったの?」という懸念があるので、ここの部分をどう対応していくかが1つ目の懸念です。
2つ目の懸念は、仕様の乱立です。OpenAIはACP、GoogleはUCPというプロトコルを発表していますが、この後出てくるプレイヤーたちは、どんなプロトコルになるのかということです。
カードのシステムをご存知の方はよくお分かりになると思いますが、ISO8583という電文でカード取引は動いています。Mastercardの8583と、Visaの8583、JCBの8583は、同じものは同じですが、違うものは全然違っていて、同じフィールドなのに違うものを入れる必要があります。加盟店は、似たようなプロトコルが乱立し、全部開発しなければいけないような懸念をお持ちです。
3つ目は不正判定です。今まではBOTが来たら、基本的に不正だと思えばよかったですが、AIエージェントは人間ではないエージェントがやってきますので、判定をどうするかが課題です。正しいAIエージェントだとしても、購入した人と、実際に購入したエージェントとは、物理的には一緒ではありません。
仮にチャージバックされた時、責任を持つのは、加盟店なのか、イシュアなのか?そもそも不正BOT、チャージバックのBOT、規制と合うかなどの懸念をされています。
加盟店とAIエージェントの間に立つ
ユニバーサルトランスレーターとは
Adyenは、これを「ユニバーサルトランスレーター」という形で、加盟店とAIエージェントの間に立ち、1つ目の中抜きにならないように、どの加盟店、どのAIエージェントから購入されても、購入者が誰かわかるようにしています。2つ目は、加盟店はAdyenと一本のAPIでつないでいただければ、どんなAPIが来てもAdyenが全部対応できるようにします。3つ目の不正の判定は、Adyenが防御できるように、不正対策の機能を備えています。
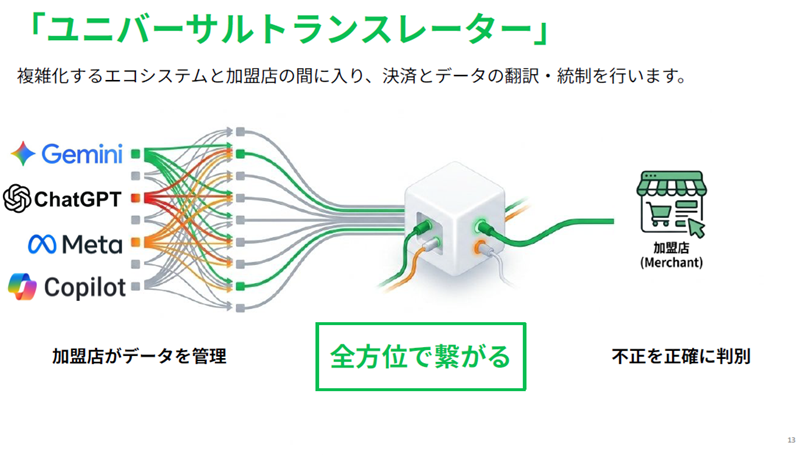
Adyenは今年6月、「Adyen Agentic」をプロダクトとしてリリースしました。Agentic Feedを、1つの仕様でつないでいただいたら、どんなエージェントから来ても、そのエージェントに即した形でデータを転記します。2つ目がAgentic Cartで、カートに入れた時に、個人の識別をした上で、送料、金額などを出すことができます。また、チャット内で決済した時に、購入者の情報をきちんと加盟店に連携しつつ、不正対応も行うのがAgentic Paymentsです。まだUS マーケットだけですが、今後は他国にも早く広げられるよう、営業など社内で調整させていただいています。
エージェンティックコマースに必要な情報とは
Agent Payで安全な取引を実現
Mastercardはエージェンティックコマースの分野で一歩先んじていますとおっしゃられていました。Mastercard Agent Payを出されていますが、その内容をご説明いただければと思います。
田中:Agent Payは、エージェンティックコマースを安全に行えるようにする仕組みです。例えばエージェントに「100ドル未満でランニングシューズ探して」とお願いします。ここでAIが見て、「こんなものがありますよ」と回答します。「OK、なんとなくわかったからこんな感じで買っといてよ」「この靴、今120ドルだから100ドル以下になった時に買っといてよ」などの話をエージェントにしたとします。それを基にAIが買い物をして、決済まで行い、商品が届きます。その場合、「買っていい」と本当に言ったかという証拠が必要です。
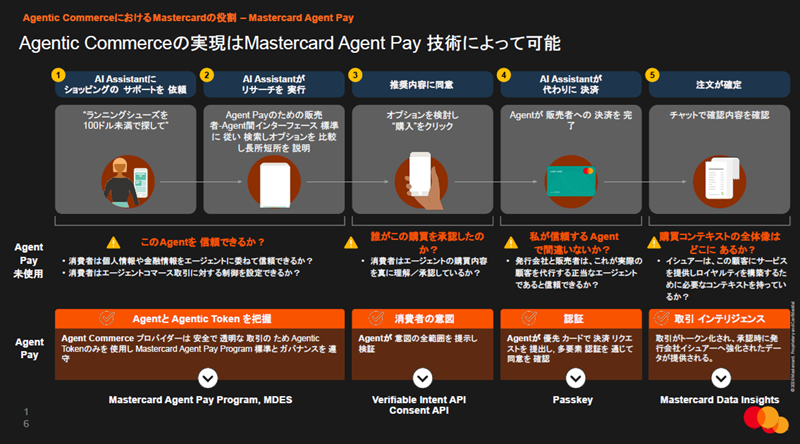
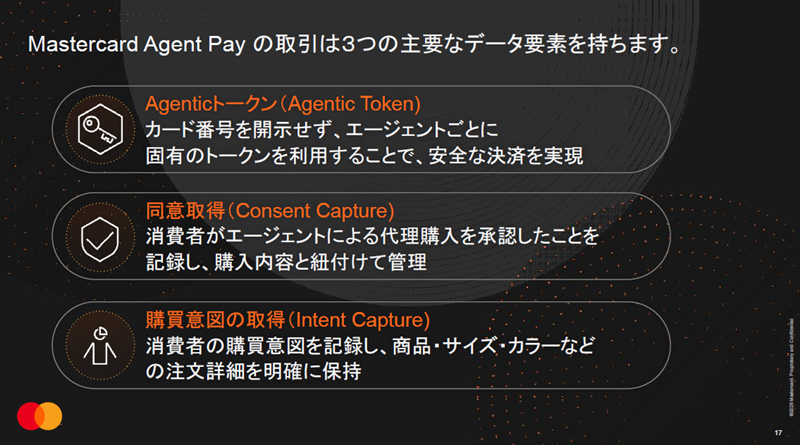
イシュア側でも万が一、何かあった時にチャージバックの責任はだれが持つかということが重要になります。この問題を解決しようとすると、3つの主要なデータがあればよいです。
1つ目が購買者の意図で、「こういうものが欲しい」という情報が必要です。次に同意取得で、「本当にその内容で買っていいと言った」という情報が必要です。この2つが分かった上で、エージェンティックトークンにすることは当然として、イシュア側でも、これはエージェントによりどのような取引が行われたかという、エージェント固有のデータが必要になります。この3つをベースにプロセスできる仕組みを整えているのがAgent Payで、安全な取引を作ろうとしています。
後編は明日紹介

■お問い合わせ先
 Adyen Japan株式会社
〒150-0002
東京都渋谷区渋谷2丁目24−12
スクランブルスクエア 39F
https://www.adyen.com/ja_JP/