2026年10月21日 7:00(日本標準時間)
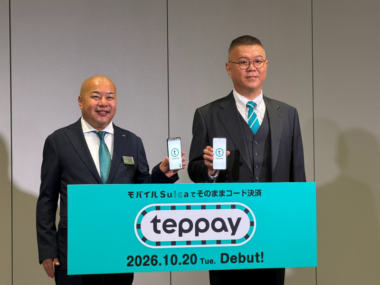
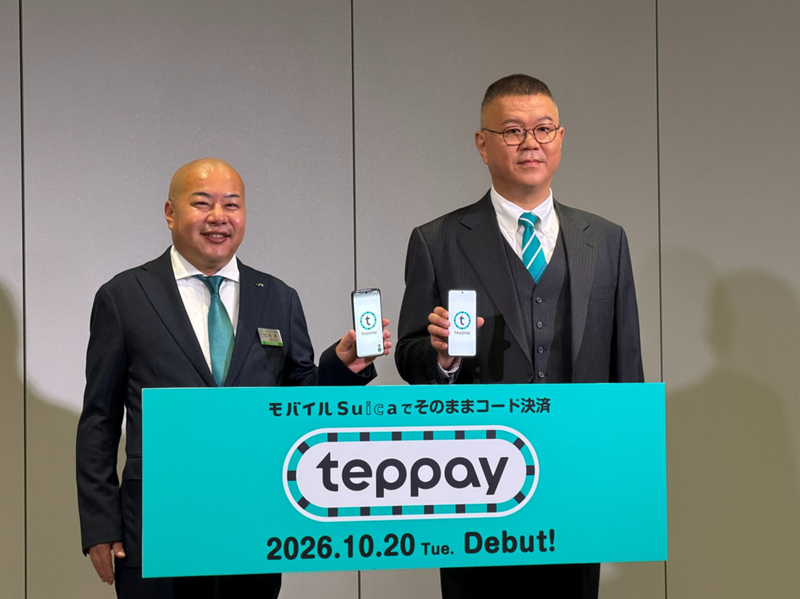
【日本】JR東日本於2026年10月20日,正式推出可在Mobile Suica應用程式中使用的代碼支付服務「teppay(テッペイ)」。同日,該公司在東京高輪的TAKANAWA GATEWAY Convention Center舉辦說明會,並於Newman高輪舉行媒體發表會及圍訪。究竟如何實現超過Suica 2萬日圓支付上限的交易及餘額轉帳功能?又將如何擴大加盟店網絡?本文將透過說明會與圍訪中的發言,以及公開資料來進行探討。(信用卡資料庫 大澤日出男)
以Suica為起點整合
支付服務 經身分驗證後最高可達30萬日圓,與View Card連結則可達限額上限
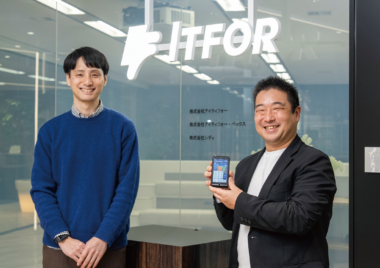
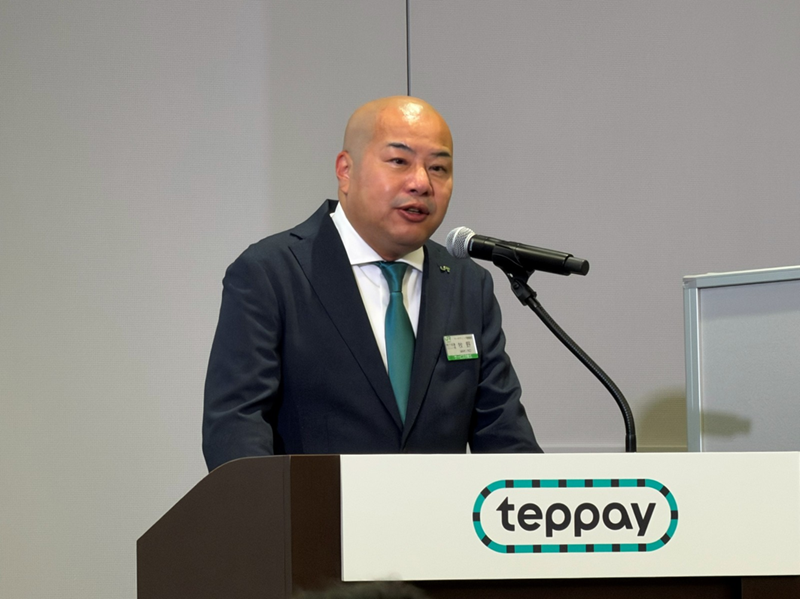
在說明會開場時,JR東日本執行董事、行銷策略部Suica・支付基礎架構建置單位長牧野達朗先生回顧道,隨著新冠肺炎疫情的爆發,無現金支付逐漸普及,Suica所處的環境已發生巨大變化。牧野先生表示,他深切感受到:「若Suica無法因應變化並進行革新,恐怕將無法繼續獲得顧客的青睞。」2024年12月,以「超越Suica的常規」為口號推出的措施之一,便是teppay。
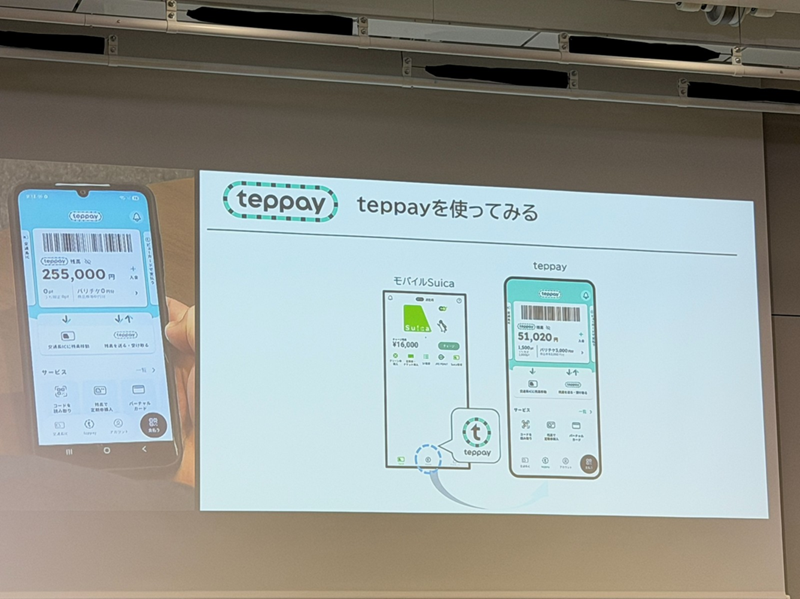
teppay是新增於已發行超過4,500萬張的行動Suica應用程式中的功能,只要將應用程式更新至最新版本即可使用。服務將於「2026年10月20日(週二)11點起陸續推出」,並預計於2027年春季起在行動PASMO上也開始提供此服務。JR東日本已訂下目標,將於2031年度將行動Suica的發行量提升至7,000萬張。
在掃碼支付領域,JR東日本屬於後起之秀。在專訪中被問及如何實現差異化時,JR東日本行銷戰略部 Suica・支付基礎架構建置單位 支付・金融事業部長 高松奈帆人表示,與其說是要在掃碼支付本身一較高下,不如說這是為了提升Suica的便利性而推出的服務。「我們希望透過以Suica為起點,讓顧客同時使用各項支付服務,從而為顧客提供巨大的價值。」(高松女士)
關於僅靠Suica尚有不足之處,高松先生在提及「輕觸即可快速付款」這項優勢後,同時指出需預先儲值且單筆消費上限僅2萬日圓的限制,並表示:「我們很早就期盼顧客能突破這項限制。」若使用teppay餘額,並透過個人編號卡進行身分驗證,最高可支付30萬日圓。若在完成身分驗證後綁定View卡,則無需預先儲值,即可支付至該卡的信用額度上限。至於Suica本身2萬日圓的上限,則表示將持續研議,以期未來能突破此限制。
積分回饋:餘額支付0.5%、綁定支付1%
目前無計劃將teppay點數與JRE POINT整合
本刊3月的報導中曾提及,原定積分將採用teppay獨有的積分制度,而非「JRE POINT」。實際上線後,使用teppay餘額支付可獲得支付金額0.5%的「teppay點數」;而透過View卡連結支付時,則會累積JRE POINT而非teppay點數。JRE POINT每消費1,000日圓(含稅)最多可獲10點(最高1%),相當於View卡帳單金額確定時累積的0.5%回饋的最高2倍。在市區消費時,JAL卡Suica與Bic Camera Suica卡即使透過連結支付,回饋率也與直接使用信用卡結帳時相同(JAL卡Suica基本為0.5%的JAL哩程,Bic Camera Suica卡最高為1.0%)。至於交通系IC卡餘額的儲值或定期票等購買,則不會獲得teppay點數。
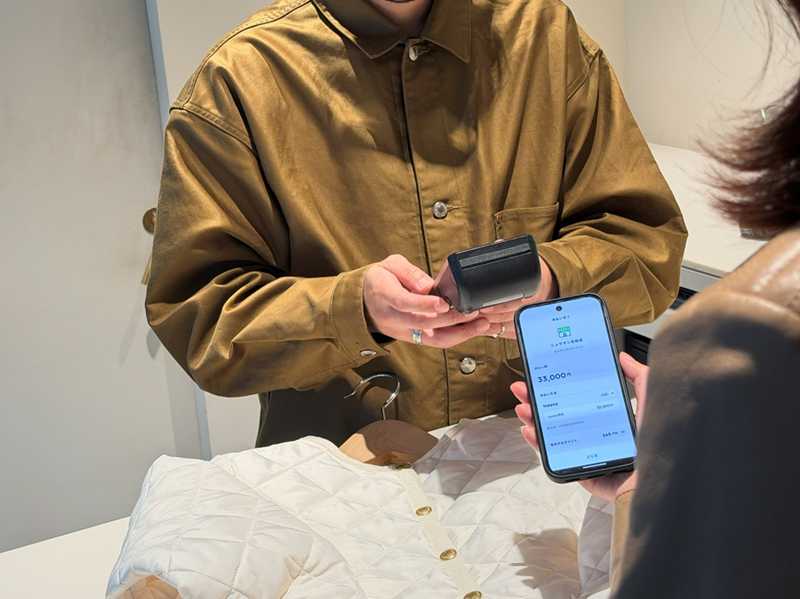
teppay點數中的「一般點數」可兌換為JRE POINT。關於兩者點數的整合,高松先生回應表示:「目前尚無此計畫。」預計自2027年春季起,行動PASMO用戶也將能使用teppay。據悉,由於預期行動PASMO用戶仍無法直接使用JRE POINT,因此將引導用戶先累積teppay點數,再將其兌換為JRE POINT。
從
年輕族群延伸至家人與朋友 結合移動與消費數據,將客源導向群組
關於與其他條碼支付服務的差異,高松先生列舉了無需下載應用程式、可將餘額充值至交通系電子錢包,以及自2027年春季起可與行動PASMO進行餘額轉帳等特點。針對目標使用者,他指出年輕族群很可能是首次持有Suica的契機。他指出,高中生的月票費用通常由父母支付,並對teppay能從年輕人向家人及朋友擴散表示期待。
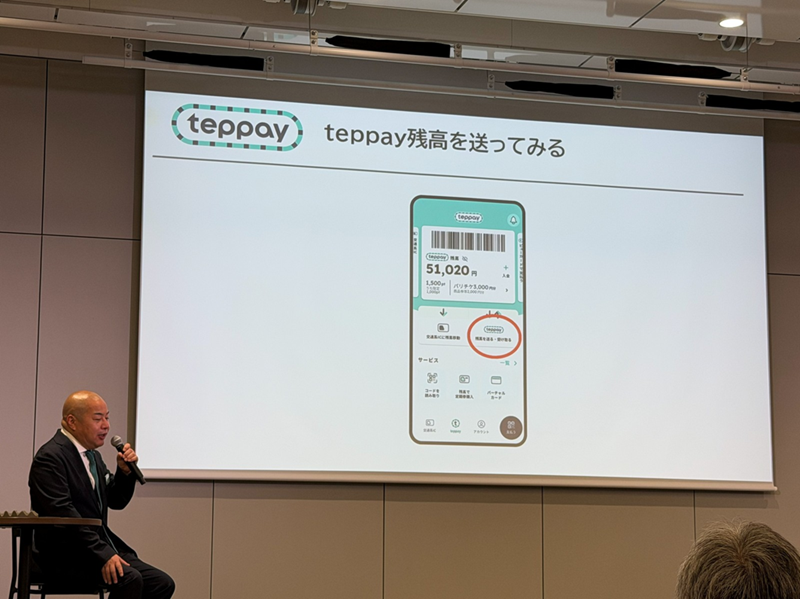
關於數據的運用,該公司認為,在Suica所管理的交通數據中,若能加入過去未能涵蓋的高額消費數據,並將兩者結合,便能創造新的價值。此外,透過Mobile Suica上的teppay推送優惠券及促銷活動,希望能將原本以搭乘鐵路為主的顧客,引導至JR東日本集團的其他服務中。
信用卡儲值僅限
View Card 資金移動業將視需求而定是否進行評估
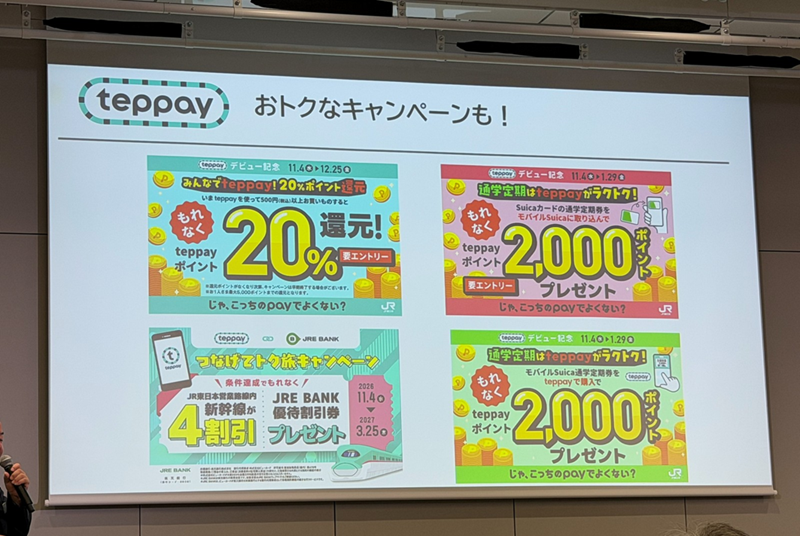
目前僅限View卡可透過信用卡註冊(帶有ii標誌的View卡及View法人卡不在此列)。本刊3月的報導中曾指出,關於其他信用卡儲值方式,IRF(互聯費)的設定是亟待解決的課題。當被問及未來是否會擴大適用範圍時,高松先生表示,目前透過綁定銀行帳戶已涵蓋相當廣泛的範圍;View卡最快5分鐘即可發行;若將行動Suica、teppay、View卡等服務,若將JRE BANK綁定至View卡作為扣款帳戶,將能獲得「相當划算」的優惠,具體而言可獲得新幹線四折優惠券,因此他強調「目前僅限View卡」。在JRE BANK的常設優惠中,自2026年12月25日起,從JRE BANK帳戶向teppay儲值(累計5,000日圓以上)將被納入「JRE BANK優待折扣券(4折)」的領取條件(前提為已連結JRE POINT並持有50萬日圓以上資產餘額)。此折扣券適用於JR東日本營運路線內的單程票價及相關費用,可享4折優惠。儲值方式除VIEW卡外,還包括金融機構帳戶,以及透過7-Eleven銀行、羅森銀行ATM以現金儲值等。
teppay最初是以預付式支付工具的形式推出。關於超越此範疇的服務,高松先生表示目前尚無計畫公布相關資訊;但他也指出,若市場需求極高,將積極研議;若在提升便利性的過程中需要申請資金移轉業許可,亦會予以考量。
Smart Code合作加盟店超過
170萬處 MPM模式的支付手續費為1.9%,最高可享12個月免手續費
在拓展加盟店方面,透過與JCB的「Smart Code」合作,可在全國超過170萬處(截至2026年3月底)標有Smart Code標誌的場所使用。亦可在JR東日本集團的商業設施及標有teppay標誌的店家使用。
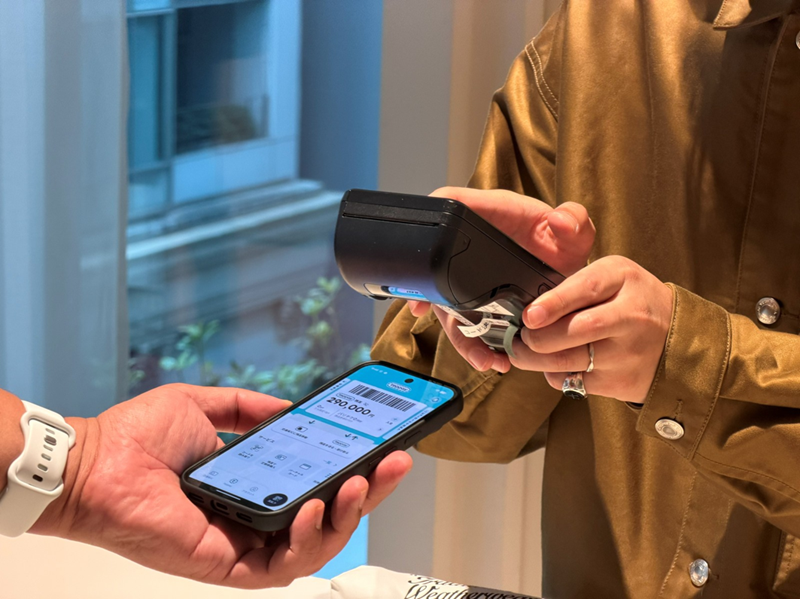
原定於3月支援的MPM(Merchant Presented Mode)已作為「用戶掃描」模式導入,並於2026年7月開始受理加盟店透過網路提交的申請。申請事宜由View Card負責受理。僅需在店內設置 QR 碼即可導入,無需新購支付終端機。支付手續費為 1.9%(免稅),初期費用、月費及轉帳手續費皆為 0 日圓,銷售款項每月匯入一次。個體戶亦可申請。若於2027年3月31日前以「用戶掃描」方式申請,自加盟店簽約日起至最長12個月後的當月底為止,結算手續費將全免。
進行網路購物時,需使用應用程式內發行的「teppay JCB 預付卡」。在「Ekinet」平台,亦需輸入經身分驗證後發行的此預付卡號碼進行支付。關於與使用View卡支付的差異,高松先生指出,teppay具備View卡所沒有的「餘額轉帳」功能,並示範了可利用收到的餘額購買車票等使用方式。
關於服務範圍,由於teppay將搭載於所有行動Suica中,因此即使位於JR東日本服務範圍外的用戶也能使用;此外,在已決定採用行動Suica的JR北海道服務區域內,未來也將能使用teppay。
關於衡量服務普及度的指標,高松先生列舉了「teppay的使用金額」。自11月4日至12月25日,將陸續實施開通紀念活動,例如:完成註冊後,透過代碼支付500日圓(含稅)以上即可獲得相當於20%金額的teppay點數(活動期間每人上限5,000點)等。