2026年11月12日15:11(日本標準時間)
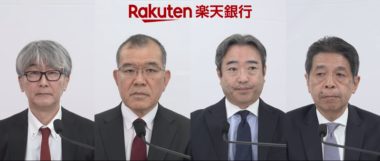
【日本】樂天銀行於2026年11月11日舉行了2027年3月期第2季財報發布會。當天,樂天銀行代表董事社長東林知隆、董事副社長水口直毅、樂天信用卡代表董事社長中村晃一,樂天證券代表董事社長楠雄治等四人出席,並就財報概要、全年業績預測,以及自10月起實施的金融科技事業重組所產生的協同效應進行說明。
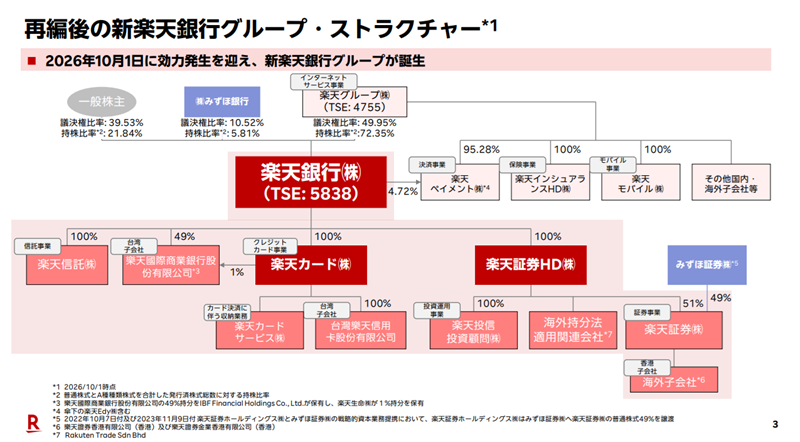
新樂天銀行集團誕生
中期獲利刷新歷史新高
首先,金融科技(Fintech)重組已於2026年10月1日正式生效,新樂天銀行集團如期成立。「今後我們將進一步推動以樂天銀行、樂天證券、樂天信用卡為核心的服務跨平台整合,並透過創造協同效應,致力實現更進一步的成長。」(東林先生)。
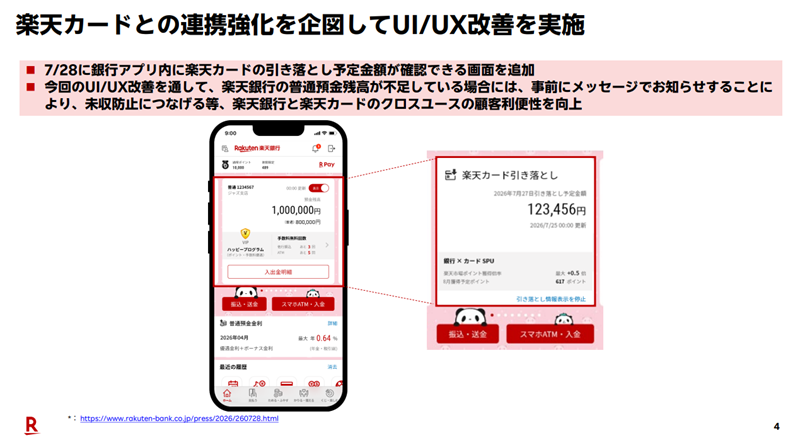
本次報告的重點,在於樂天應用程式內 UI/UX 改善所新增的功能,以及促進與樂天信用卡跨服務整合的措施。在5、6月公布的2026年3月期全年財報中,曾介紹過在樂天信用卡應用程式內顯示活期存款餘額的功能;而此次則反其道而行,於樂天銀行應用程式內新增了顯示樂天信用卡預定扣款金額的功能。
此外,針對日本體育振興中心販售的籃球運動彩券「DUNK」,已於9月15日開售當日同步開始提供該服務。雖然過去針對一般用戶推廣運動彩券等產品的机会不多,但本次作為新服務,公司擴大推廣規模,成功創造了宣傳機會。將以此為契機,加速擴大非利息收益。
關於2027年3月期第二季財報,由於重組生效日為10月1日,因此4月至6月的中期財報將反映樂天銀行的實際業績。
財報重點顯示,透過針對個人資金用途的存款獲取策略,實現了存款餘額的雙位數成長;而資產管理餘額更以超越存款成長的步調增長,在此基礎上,即使針對未來成長所需的客戶基礎擴充等,對行銷、系統及人力資源等領域進行了精準且積極的投資,仍成功刷新中期獲利歷史新高。
帳戶數維持
超過100萬戶的增長步調 上修全年合併業績預測
合併經常性收入1,638億日圓(年增38.4%)、合併經常性利益630億日圓(年增30.6%),自有資本比率達11.3%,在推動金融事業重組方面維持了充分的進展。中期年化ROE達20%,較去年同期上升0.8個百分點。
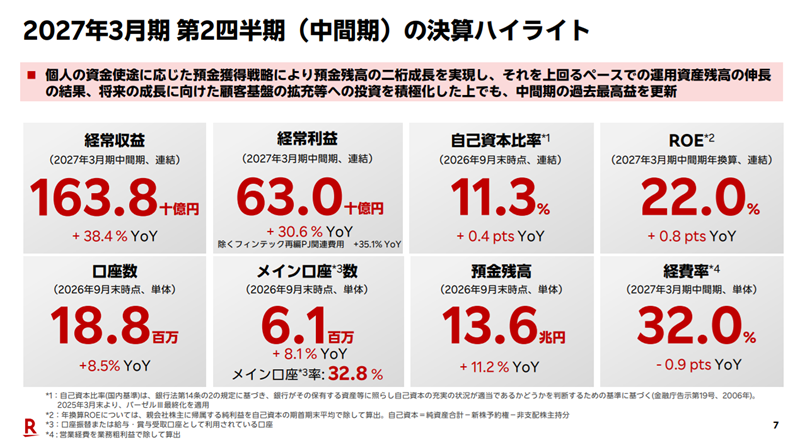
帳戶總數達1,818萬戶(較上年同期增長8.5%),截至9月底,主要帳戶數已突破610萬戶。存款餘額達13兆6,000億日圓(較去年同期增長11.2%),即使在存款爭奪戰日益激烈的情況下,仍持續維持高成長。透過強化旨在增加主要帳戶數的帳戶轉帳及薪資、獎金收款推廣活動,促進了向主要帳戶的轉換,結果顯示第二季的主要帳戶淨增數相較第一季穩步增長。
此外,基於中期業績表現及2026年9月政策利率調升等因素,已將全年合併業績預測(8月公布之預測)向上修正。(※前提條件為政策利率1.25%(未納入後續升息預期;亦未將因金融科技重組所影響的樂天信用卡、樂天證券控股之業績預測納入計算)。
抵銷金融科技重組帶來的逆風所產生的協同
效應 促進跨平台使用與主帳戶化,以提升ARPU
關於金融科技重組,將透過集團一體化的ALM(資產與負債綜合管理)營運,提升對宏觀環境變化的抗風險能力,在充分發揮各公司利多因素以實現業務成長的同時,亦將擴充樂天銀行獨立營運的資金運用機會。此外,透過增加主要帳戶數量,計畫擴大利息與非利息收益。
就宏觀環境而言,當前存在通膨加劇、隨之而來的利率上升、無現金支付發展,以及推動「資產運用立國」這四大趨勢。這些趨勢對集團各公司而言,分別代表著不同的順風與逆風。
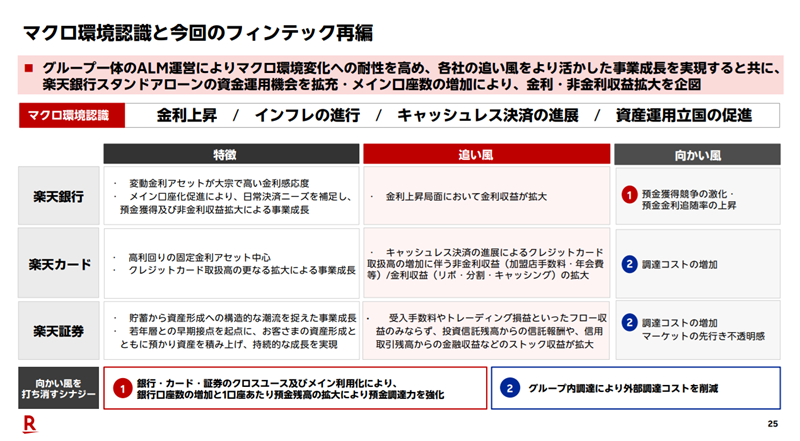
樂天銀行當前的策略,除了維持浮動利率資產在總資產中的高比例外,更透過推動成為主要帳戶來捕捉日常結算需求,並藉由吸納存款及擴大非利息收益來促進業務成長。利率上升對樂天銀行而言,正以擴大利息收益的形式發揮正面作用。另一方面,這也導致存款爭奪戰日趨白熱化,並推升了存款利率的跟隨率。
樂天信用卡擁有日本國內第一的信用卡交易額,並透過進一步擴張來推動業務成長。隨著無現金支付的發展成為助力,信用卡交易額持續增長;預期隨之而來的循環信用、分期付款及現金預借餘額增加,將帶動加盟店手續費等非利息收益及利息收益的擴張。另一方面,利率上升則構成逆風,導致資金籌措成本上升。
就樂天證券而言,在「從儲蓄轉向資產累積」這股結構性趨勢的背景下,該公司特別以與年輕族群建立早期接觸點為起點,在協助客戶進行資產累積的同時,逐步累積受託資產,從而實現了永續成長。
個人金融資產從儲蓄轉向投資的趨勢,不僅帶動了業務手續費及交易損益等流動性收益,更促使來自投資信託餘額的信託報酬及信用交易相關金融收益等存量收益擴大,成為推動成長的助力。另一方面,利率上升不僅導致資金籌措成本增加,也使市場前景蒙上不確定性,因此也具有逆風的一面。
在這樣的情況下,據悉將透過集團協同效應,抵消各公司因逆風所帶來的負面影響。此外,集團認為透過一體化營運,不僅能提升對宏觀環境變化的抗風險能力,更能充分發揮各公司的順風優勢,實現事業成長。
此外,樂天銀行將獨立擴充資金運用機會,並透過增加主要帳戶數量,致力於擴大利息收益與非利息收益兩方面。
關於新樂天銀行集團的關鍵績效指標(KPI)重點,在客戶基礎方面,信用卡發行量達3,466萬張,年度淨增165萬張;樂天銀行帳戶數達1,881萬戶,年淨增148萬戶;證券業務方面,綜合帳戶數達1,483萬戶,年淨增197萬戶,三家公司各自實現了超過100萬的客戶基礎擴張。
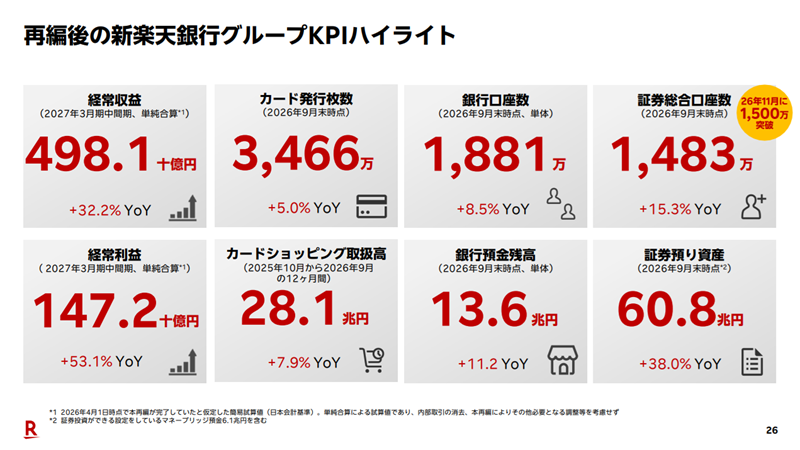
據悉,在制定中期計畫的準備過程中,已開始研議以這堅實的客戶基礎為後盾,將存款餘額與證券託管資產視為集團託管資產進行整體化管理,並透過「信用卡與銀行業務一體化」以滿足個人資金借貸需求等協作模式,據稱正著手設定新的目標指標,據稱,透過綜合性的KPI管理,將能不受宏觀環境變動的過大影響,加速集團整體的成長。
關於重組後的新樂天銀行集團2027年3月期合併業績預測,針對樂天信用卡與樂天證券,僅公布了涵蓋下半年(10月至2027年3月)共6個月期間的合併業績預測。預計2027年3月期的合併抵銷後合併經常收益為6,467億日圓、合併經常利益為1,894億日圓,歸屬於母公司的當期淨利為1,150億日圓。此外,信用卡單體業績未包含被納入及未被納入重組範圍的房地產相關事業;而證券控股公司的合併業績中,亦未包含同樣未被納入重組範圍的樂天錢包。
此外,關於樂天證券控股公司,由於證券業的特性使其容易受到市場波動的影響,難以制定高精度的預測,因此據悉是在設定一定前提的基礎上制定的。
在面向個人客戶的協同效應方面,當前樂天銀行、樂天信用卡及樂天證券的客戶基礎正以每年超過100萬人的速度擴張,集團將透過促進三方服務的交叉使用與主力服務使用,並提升客戶參與度,以期提高集團整體的每用戶平均收入(ARPU)。
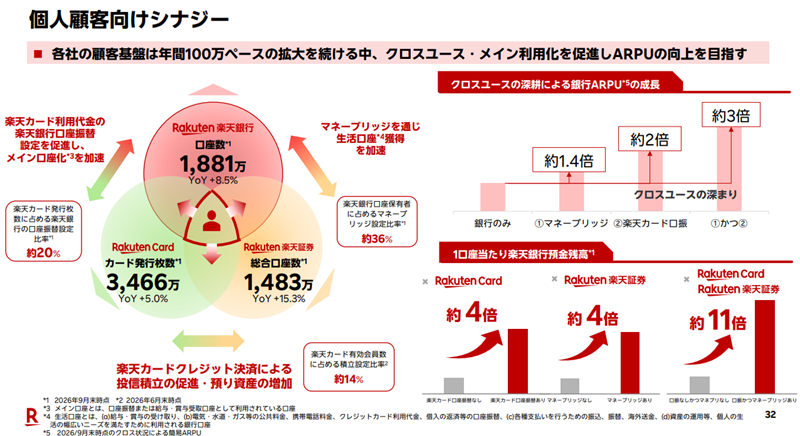
據悉,今後將進一步深化銀行、信用卡及證券的客戶分析,並從支付、儲蓄、資產管理等各方面整合資源,在研擬行銷策略的同時,致力於提升集團整體的每位客戶平均收入(ARPU)。
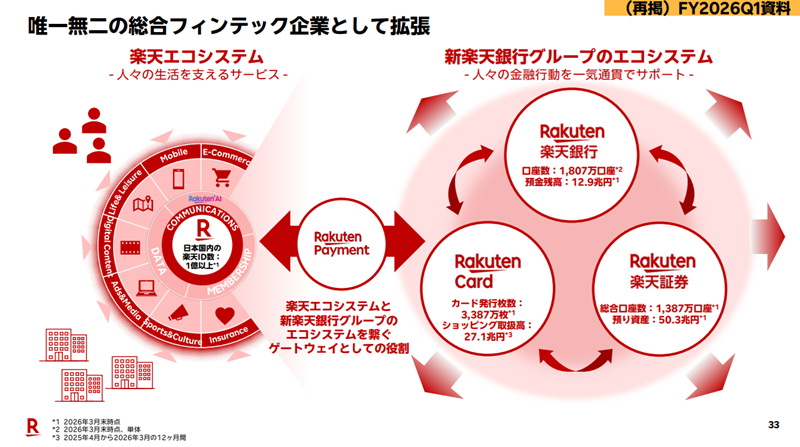
在透過財務協同效應及個人客戶協同效應,以期於2030年3月期實現850億日圓以上經常利益基礎上的協同效益的同時,亦將透過B2B協同效應及數據與科技的應用,致力於進一步累積協同效益金額。