2026年10月5日8:38(JST)
【日本】決済手段の多様化で生じる消費者トラブルの防止に向けて開催されていた内閣府の「支払手段の多様化と消費者問題に関する専門調査会」は、2026年9月に報告書を公表した。消費者保護のため各決済業態に共通する5つの中核的ルールを課すことを提言し、実現のための施策や枠組みの構築を進める。具体的事項としては「後払い決済」や「キャリア決済」が挙がり、新たにAIによる自動決済も盛り込まれた。
記事のポイント!
①各決済方法の仕組みや消費者被害について議論
②決済の規律や法制度が困難な状況に
③5つの中核的ルール、枠組みは三層に
④「後払い決済」「キャリア決済」の検討が必要
⑤AIへのガードレールをどう設計するかが重要
⑥業界全体で自主規制を強化へ
2025年8月公表の中間報告を経てまとまる
内閣府消費者委員会が設けた「支払手段の多様化と消費者問題に関する専門調査会」は2025年3月に第1回会合を開催し、同8月に中間報告を公表。その後11月から第2フェーズに着手し、2026年9月開催の第20回会合で今回の報告書がまとまった。
QRコード決済や電子マネーなどキャッシュレス決済の多様化・複雑化が進む中で、関連事業者へのヒアリングや現状分析を通じて各決済方法の仕組みや消費者被害について議論。昨年の中間報告では後払い決済やキャリア決済、クレジットカードの「マンスリークリア」といった「割賦販売法」の枠組みに含まれない決済方法について、横断的な民事ルールの検討などを提言していた。
各決済手段を横断する5つの中核的ルールを設定
今回公表された報告書では、従来は主に決済業態ごとの規制だった規律や法制度が、支払手段の多様化・複雑化に伴い困難になってきたと指摘。業態別規制のみでは消費者トラブルに対応しきれないため、「業態」ではなく「機能」に着目した横断的な規律への転換が求められるとした。
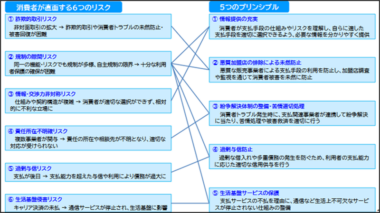
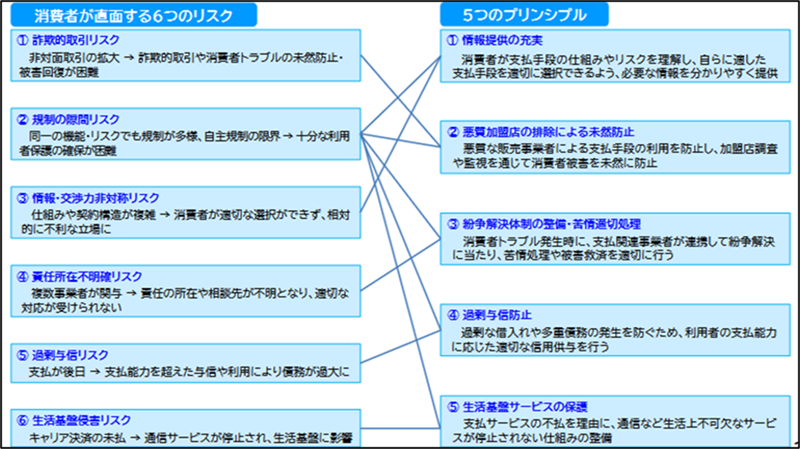
そこで、消費者のさまざまなリスクに対応するため、どの決済手段にも共通して確保すべき5つの「中核的ルール(プリンシプル)」を設定した。①情報提供の充実②悪質加盟店の排除による未然防止③紛争解決体制の整備・苦情適切処理④過剰与信防止⑤生活基盤サービスの保護――で、各プリンシパルの実現に向けて具体的な施策や枠組みを構築する。
関係行政機関及び決済関連事業者などに求める制度的な枠組みは、次の三層から成る。 ①従来の枠組みでは消費者トラブルに対応しきれない状況を踏まえて全決済関連事業に共通するプリンシプルを示し(第一層)、②現行の法令、監督指針、ガイドライン、自主規制などをプリンシプルに照らして見直すことを求める(第二層)。さらに、③これらの取り組みだけで解消できない場合は関係行政機関に対し実効性ある適切な対応の検討を求める(第三層)、というものだ。
<6つのリスクを想定し対応する5つのプリンシプルを設定した図>
重要課題に「後払い決済」と「キャリア決済」
制度的検討を求める具体的事項としては、「登録・届出を通じた行政機関による監督」や「消費者被害発生時における民事上の効果及び救済の在り方」が挙がった。さらに個別の決済業態として、「後払い決済」および「キャリア決済」の検討が必要としている。
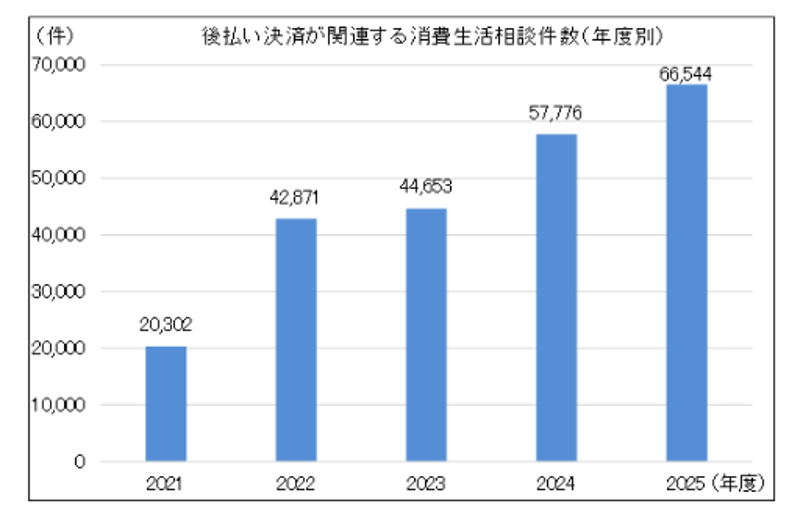
「後払い決済」については、PIO-NET(全国消費生活情報ネットワークシステム)の相談件数が2025年度には約6万7,000件と2021年度の約3倍に増加。定期購入や解約申請に関するトラブルが目立ち、販売契約上の紛争が生じた場合における販売事業者との情報連携や消費者への対応にも課題がみられた。
さらに「後払い決済」は現行の法規制対象外であるものの、実態は与信としての性質を有していると指摘。取引実態や消費者トラブルの特徴を検証し、「割賦販売法」の個別信用購入あっせんに対する考え方を参考に、消費者保護の在り方を検討することを提言した。
「キャリア決済」については、ここ数年の相談件数は年間約6,000件と「後払い決済」に比べ少ないものの、代金滞納が通信サービス停止に直結する構造を重視。携帯電話の通信料金とその他商品の支払いが一括請求される仕組みを問題視する。商品代金の支払いがかさむと通信料金も含めた延滞となり、生活インフラである通信サービスが利用できなくなって日常生活に支障が生じること危惧。こういったリスクを踏まえたうえで消費者保護の在り方の検討を提言した。
対応策として、督促後に結果携帯電話料金の支払いが確認された場合には通信サービスを提供することが必要と提言。実現には通信料金とその他代金の「分離請求」という仕組みが前提となるが、通信サービス利用停止を防ぐ救済面から、検討会では分離請求を推奨する意見が多かったことが背景にある。さらに過剰与信防止のため、利用可能枠や増額に際しては利用者の支払能力などを確認する仕組みを導入すべきとした。
新たにAIによる購買・決済を重視
今回の報告書では新たに、急速に進化するAI による購買や決済行為を踏まえた消費者保護についても踏み込んだ。消費者が対話型AIを通じて直接商品やサービスを購入し、さらに決済まで行う「エージェンティック・コマース」の場面を想定。本人の利益を尊重しない取引が行われる可能性もあるため、海外ではすでにセキュリティ面の整備が進められているとした。
中でも与信を伴う購買が行われる際のセキュリティ対応は不可欠であり、例えば特定の店舗のみで利用可能な「カードコントロール機能」の普及や、支払い関連事業者自らがAI へのガードレールをどう設計するかが重要と指摘。一方でAI活用の利便性から、リスクと便益のバランスに鑑みた制度整備が重要としている。
さらに、当報告書で取り上げられていない領域が残ることへの留意も必要と追記。個別事案ごとに詳細な調査が困難な「少額取引に係る被害」や、調査・是正が難しい「海外所在の販売事業者との取引」を挙げた。
まとめ
一年半にわたり議論を重ねてきた報告書がまとまったことで、消費者委員会は金融庁や総務省など関連省庁の大臣に向け、報告書をもとに具体的な施策の検討を要請する「建議」を発出。2027年6月までに、「建議」に基づいた実施状況の報告を求めている。
今後、各省庁は報告書に沿って、それぞれガイドラインや法規制などの必要性や策定について検討を進める。「後払い」など割賦販売法対象外の決済方法については何らかの指針や法規制が盛り込まれる可能性が高く、業界全体で自主規制を強化していく必要がある。