2026年10月18日8:30(日本标准时间)
【日本】本文将以万事达卡(Mastercard)推出的MDES(Mastercard Digital Enablement Service)、Click to Pay(点击支付)和Passkey(密钥)为核心,介绍兼顾便利性与安全性的下一代支付发展方向。(摘自2026年9月25日举办的“2026年秋季支付安全论坛”演讲)
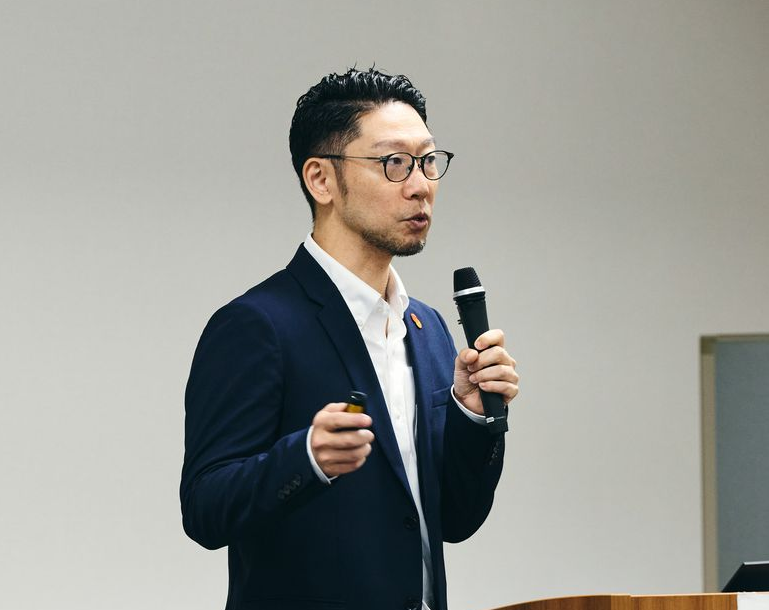
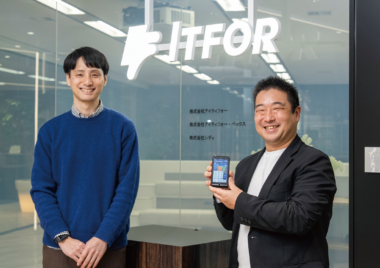
万事达卡产品与解决方案部 数字支付总监
田中正一先生
电子商务市场不断扩大
在线支付面临欺诈问题
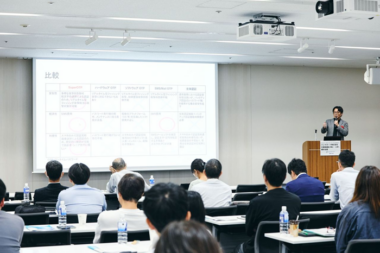
我是万事达卡的田中正一。今天我将围绕“从保护卡号的时代迈向消除卡号的时代”这一主题进行演讲。内容主要涉及在在线支付中不再直接使用或保存卡号,而是基本推进令牌化、Passkey以及生物识别认证的应用。
令牌化是一项已有十多年历史的技术,或许有人会觉得现在才提有些晚了。然而,其重要性并未改变,甚至正变得日益重要。今天,我将向大家说明它为何如此重要。
首先需要明确的是,无论在日本还是全球,电子商务的市场规模都在持续扩大。根据日本经济产业省的数据,B2C电子商务市场规模在2014年为12.7万亿日元,2024年将达到26万亿日元,过去10年间实现了超过2倍的增长。在线支付的安全性和便利性,如今比以往任何时候都更加重要。
在此背景下,在线支付面临着比面对面支付多出约7倍的欺诈使用问题,持卡人出于安全考虑,对注册卡号感到不安。超过半数的人担心信息可能会泄露,或者担心商家本身就是非法商户。那么,难道只要将安全措施做得严丝合缝就行了吗?事实并非如此。这样一来,结账流程会变得复杂且耗时,而3-DS(3-D Secure)的一次性密码又可能导致用户放弃购物。
针对这一问题,万事达卡推出了非接触式支付和触碰支付服务,在面对面支付中兼顾了安全性和便利性。对于已成为日常基础设施的在线支付,市场同样需要兼具安全性和便利性的解决方案。
在线支付至今仍面临诸多挑战:输入卡号、输入密码以及对盗刷的担忧,这些因素都阻碍了支付流程的顺畅进行。万事达卡与支付行业正致力于实现在线支付像面对面的触碰支付一样,既快速、简单又安全。
通过结合网络令牌(Secure Card on File)技术、生物识别以及无缝结账等功能,我们正在建立符合现代消费者需求的新标准。
我们的目标是,从发卡之初就将所有卡片进行令牌化处理,从而防范欺诈。此外,在更新或重新发卡时,系统也会自动更新保存的信息,始终确保安全。我们消除了输入密码的繁琐步骤,通过Mastercard Payment Passkey Service实现一键生物认证。此外,所有卡片都会自动注册到Click to Pay中。同时,我们将Click to Pay集成到商户的结账流程中,为全球用户提供更快捷的支付体验。这就是新的行业标准。在数字支付过程中,系统会识别用户,显示其首选的支付方式,并通过生物识别进行身份验证。无需输入卡片信息,也无需密码。我们需要实现的,是让用户随时随地、以自己喜欢的方式,享受简单安全的在线支付体验。
100%代币化且100%身份验证
通过代币化减少欺诈
万事达卡(Mastercard)就此提出了“Vision2030”愿景,目标是在2030年前实现100%令牌化、100%无需手动输入信息的在线交易。为此,令牌化和Passkey技术必不可少。该愿景主要依托三项核心技术。第一是网络令牌化,即在交易中不使用或不存储卡号。第二是无缝结账服务“Click to Pay”。第三是生物识别认证,旨在实现无需手动输入一次性密码。
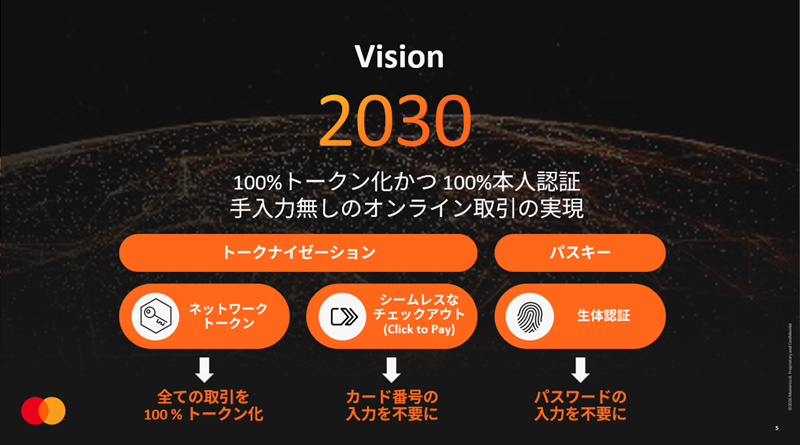
通过推进这三项技术,我们将致力于构建一个美好的支付世界。
首先是第一项:网络令牌化。观察日本信用卡欺诈损失的变化趋势,可以发现2020年以后尤为显著,绝大多数欺诈行为(占比高达90%以上)都是通过盗用卡号进行的在线交易。欺诈损失金额也呈持续上升趋势,尽管随着3-DS(动态安全代码)的强制实施有所下降,但金额依然巨大。另一方面,2000年左右,伪造卡造成的损失比例曾持续攀升,但随着信用卡IC化的推进,伪造卡造成的损失比例也大幅下降。此后,随着非接触式支付的普及,便利性得到了提升。生物识别技术提升了安全性,即使是1万5,000日元以上的消费也能通过非接触式支付完成,便利性也随之提高。
与此相对,正在增加的是在线交易及卡号盗用造成的损失。在在线交易中输入16位卡号,并以此发送授权请求进行支付,这相当于面对面交易中的磁条时代,因此需要遮掩卡号。
支付令牌化是指将实体卡上的16位卡号(即PAN)替换为唯一的16位替代卡号(即令牌)的过程。这不仅仅是简单的替换,而是与会员信息、商户及设备交易唯一绑定后生成的。将该信息发送至授权交易时,会进行加密传输。例如,由于卡号也会发生变化,因此即使试图在商户B处使用从商户A处窃取的令牌,也无法生效。此外,由于发送时会包含时间戳,因此在生成令牌时,今天生成的令牌无法在两个月后使用。这使得通过克雷默斯攻击窃取卡号进行攻击的行为从根本上失去了意义,从而减少了欺诈行为。
什么是MDES令牌?
在亚太地区迅速普及
PSP(支付服务提供商)的令牌化与万事达卡的令牌化有何区别? PSP的令牌化基本上仅在商户与PSP之间进行,后续交易仍使用常规的卡号(PAN)进行。而万事达卡的MDES则在整个支付流程中保护卡片信息。从收单方到发卡行,一旦完成令牌化,便不再接触PAN,仅使用令牌进行处理。万事达卡会将令牌转换为PAN,并在向发卡行验证唯一信息后进行传输,因此令牌化能保护整个支付流程中的卡片信息,既能减少欺诈,又能提高授权率。
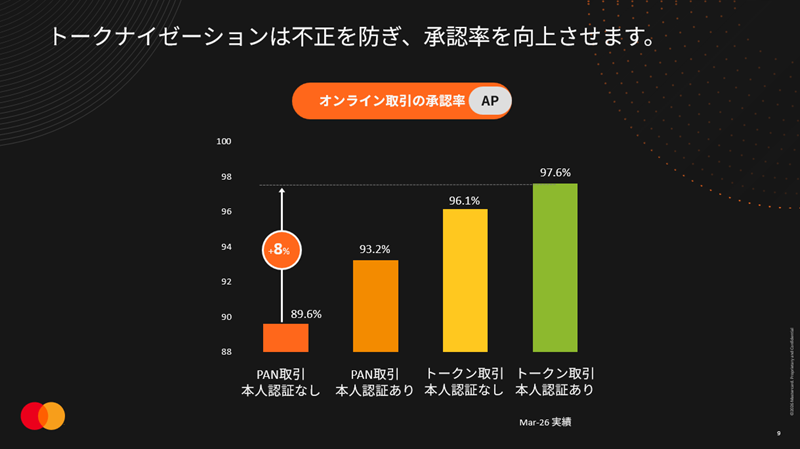
亚太地区的在线交易批准率为89.6%,日本略高一些,但通过令牌化处理,批准率可提升至96.1%,增幅达6%左右。此外,若配合身份验证,批准率可进一步提升至97.6%。与在PAN交易中采用3-DS身份验证相比,即使不进行身份验证,令牌交易的批准率提升幅度也更大。发卡机构可以放心批准交易,攻击者也难以发起攻击,因此我们认为主要原因在于欺诈交易本身就较少。
批准率提高的原因之一,还在于令牌在生命周期管理方面表现优异。所谓生命周期管理,简而言之就是日语中所说的“更新”。当有效期届满时,为了避免定期扣费出现错误,会更新卡号信息。
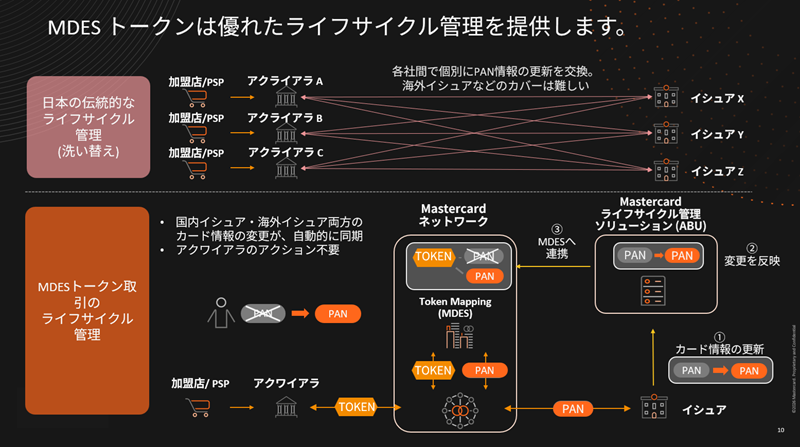
日本传统的生命周期管理方式是,收单机构与发卡机构签订双边合同,定期单独更新PAN信息。由于采用双边合同,有时无法对海外发卡机构的卡片进行更新,或者对于新发卡机构可能无法及时跟进,因此覆盖率无法做到完美。
采用令牌化后,收单机构发送令牌,万事达卡将其转换回PAN并传递给发卡机构。假设此时持卡人的PAN发生了变更。根据目前全球万事达卡的规定,发卡机构必须通过万事达卡管理的ABU(Automatic Billing Updater:自动账单更新功能)来完成此项变更。ABU会实时更新万事达卡的映射表。这样一来,收单机构无需采取任何操作,只需继续使用完全相同的令牌,发卡机构收到的PAN信息便会自动更新,不会出现错误。
此外,由于该机制在全球范围内运行,无论是国内发卡机构还是海外发卡机构的卡片信息都会自动同步,收单机构无需采取任何行动。需要强调的是,尽管PAN信息发生了变化,但收单机构甚至无需察觉PAN已发生变更。持卡人就PAN而言也无需采取任何行动。
通过这种令牌化方式,既能防范欺诈、提高授权率,又能在整个生命周期内实施,从而在减少销售损失的同时降低操作负担。
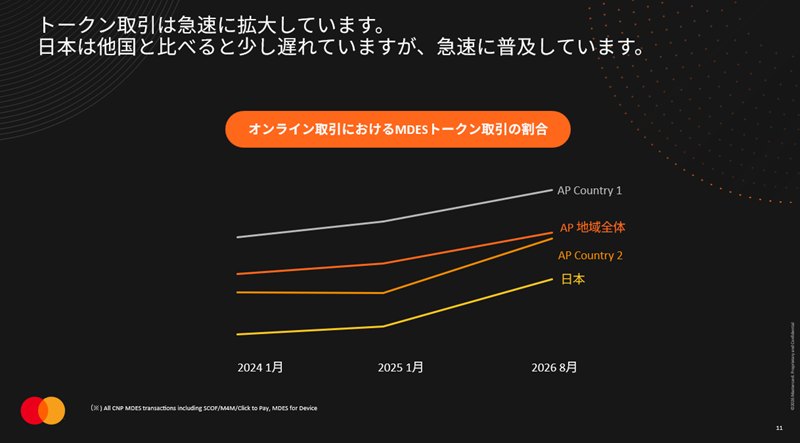
在亚太地区在线交易中,万事达卡交易中采用令牌化的比例约为一半。在部分国家,这一比例甚至高达七成至八成。在日本,约有20%至30%的交易在后台已转换为令牌。如果按照这一趋势发展下去,后台几乎所有交易都将实现令牌化,无法通过定期扣款完成支付的情况也将逐渐减少。
推广
“Click to Pay”和“Payment Passkey” 兼顾便利性与安全性
第二和第三点是无需输入卡号和密码的方案,其解决方案名称分别为“Click to Pay”和“Payment Passkey”。
消除手动输入既能提升便利性,又能增强安全性。便利性方面不言而喻。输入16位卡号是导致购物车放弃的原因之一,而一次性密码有时用户甚至没注意到已收到,导致无法完成购买,因此如果能自动选择生物识别等验证方式,将非常方便。
在安全性方面,考虑到近年来日益狡猾的攻击手段,手动输入卡号和密码这一行为本身就存在风险。例如,实时钓鱼攻击是传统3-DS一次性密码无法防范的。实时钓鱼攻击通常始于将持卡人诱导至看似真实的假网站。当持卡人输入卡号后,伪造网站的攻击者会将该信息原样输入到真实网站中。在真实网站上收到一次性密码的持卡人,会将该密码输入到伪造网站中。攻击者随后将一次性密码输入到真实网站,从而导致欺诈行为发生。
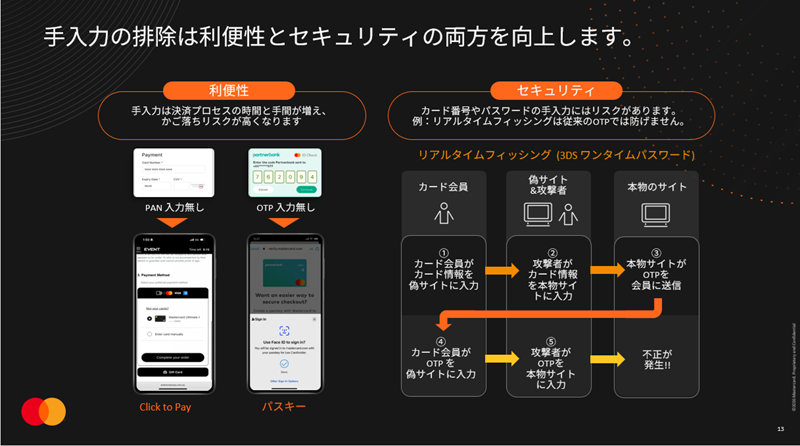
近年来,随着AI技术的发展,要确保所有持卡人都不受骗变得越来越困难。这样一来,就会引发一个问题:仅依靠持卡人本人知晓的信息进行验证,这种方式真的安全吗?我认为,即使持卡人被骗,也必须采用生物识别等攻击者无法物理获取的信息来进行身份验证。
对于配备“Click to Pay”和“Passkey”功能的用户及商户而言,以往结账时需要输入16位卡号才能完成购物。而使用“Click to Pay”时,通过生物识别进行身份验证后,系统会确认卡号,并为确保安全通过Face ID等方式进行身份验证,即可完成购物。
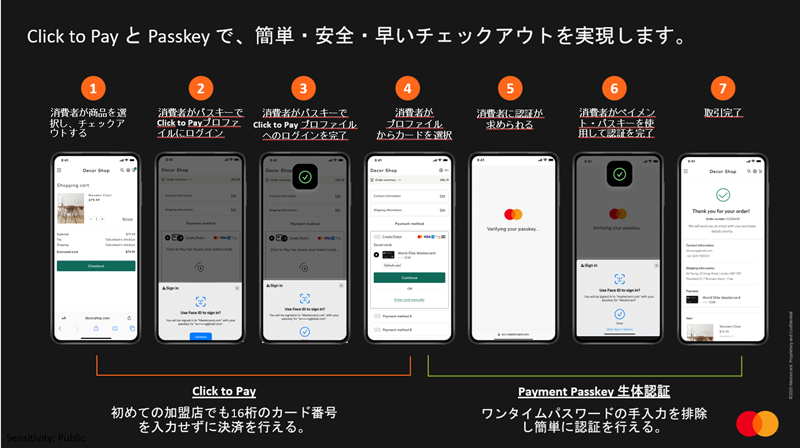
从实时网络钓鱼的角度来看,由于既未输入卡号也未输入密码,因此没有被窃听的漏洞,非常安全。从用户的角度来看,面部认证后只需按一下按钮,操作简单,也不会导致购物车放弃。使用“Click to Pay”和“Passkey”,可以实现简单、安全且快捷的结账。
对于按次使用的商户而言,输入卡号不仅会导致购物车放弃,还会让许多用户感到不安,因此这可能成为一种非常有效的解决方案。
将卡片信息注册
到Mastercard Credential Directory中 构建在线购物体验的基础
万事达卡会将持卡人信息预先录入“万事达卡凭证目录”(Credential Directory)——这是一个用于统一管理和托管用户支付认证信息(如信用卡信息和数字档案)的目录系统——并生成相应令牌。因此,在支持“Click to Pay”的商户中,无论是商户还是收单机构,均可使用该令牌进行交易处理。
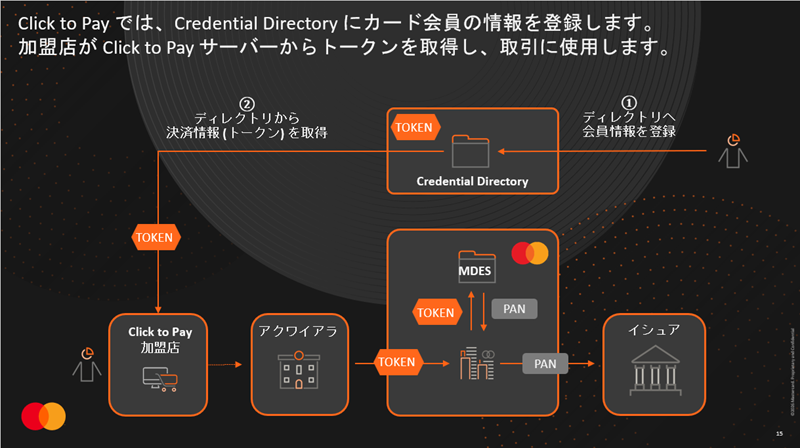
关键在于“该凭证目录中存储了多少用户信息?”。万事达卡的目标是,所有发卡机构的卡片在发卡时均需注册到该服务器中。在亚太地区,部分国家已强制要求在发卡时将持卡人信息录入凭证目录,且这一趋势正在扩大。新西兰和澳大利亚的推进尤为迅速,已有80%甚至接近100%的卡片数量注册到了凭证目录中。一旦达到这一程度,无论是作为Click to Pay的解决方案,还是作为生态系统,都将变得极为便捷。
对于使用“卡片存档(CoF:Card on File)”功能——即在电商网站或应用程序中预先注册并保存信用卡信息——的商户而言,他们不仅可以创建会员账户并注册卡片,还能为定期扣费的客户扩展相关功能。在这些商户中,凭证目录不仅能存储令牌号,还能注册地址信息,因此既能通过令牌获取卡号,又无需商户要求客户重新输入地址信息。凭证目录能够实现这种无缝的信息联动。
通过使用凭证目录、Click to Pay以及CoF的“添加卡片”功能,在在线支付中,无论是首次光顾的商户,还是需要注册后使用的商户,首次注册时均无需输入卡号。第二次及后续使用时自然会通过令牌完成支付,而注册时的安全性则通过生物认证来保障。由此,我们既保障了安全性,又提升了便利性。
最近,“代理式电商”成为热门话题,但当代理商代替用户购物时,就需要使用信用卡支付信息。虽然有些人对将16位信用卡号交给AI感到不安,但通过凭证目录使用令牌进行支付,可以防止信用卡号泄露。
同样,虽然未来可能会出现各种各样的应用场景,但基本上,我们通过确保16位卡号不会出现在攻击者能够窃取的地方,从而为在线购物体验奠定基础。
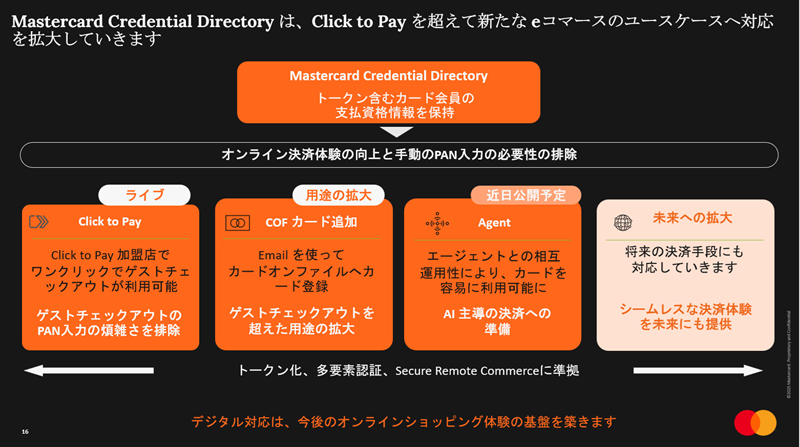
总而言之,万事达卡将致力于让在线支付变得更加安全、更加简便。我们将对所有交易进行令牌化处理,交易过程中既不使用也不存储卡号。卡号和密码均无需手动输入。这样一来,就再也不会发生信息被窃听的情况。这不仅能提升安全性,还能改善用户体验。万事达卡将通过这种方式,在兼顾安全性和便利性的同时,实现无缝的数字支付体验。
感谢各位的聆听。