2026年10月22日8:00(日本标准时间)
【日本】JCB面向企业的信用卡业务持续强劲增长。尽管企业间结算和费用报销等B2B相关的支付正逐渐向信用卡支付转型,但其增长势头却呈放缓趋势。在此背景下,JCB为何仍能保持两位数的增长?我们采访了该公司企业解决方案开发部部长中村谦志先生。
企业信用卡发行量仅占总量的不到4%。
虽有需求,但增长乏力
根据日本信贷协会编制的《2025年版日本信贷统计》显示,截至2025年3月底,信用卡发行总量为3亿2,057万张,其中企业信用卡为1,214万张,仅占总量的3.8%。15家信用卡公司通过企业信用卡结算的交易总额为6.324万亿日元(《2025年企业信用卡使用动向调查》,无现金支付推进协议会)。这一数字甚至不足日本B2B结算市场(据称企业间交易额达1,000兆日元,费用处理额达300兆日元)的1%。企业信用卡的“增长空间”不可估量。
然而,从前文提到的《2025年版日本信用卡统计》中发卡量的变化趋势来看,虽然法人信用卡总体呈增长趋势,但在2024年3月底,其发卡量同比下降了3.6%。虽然到2025年3月底回升至同比增长3.8%,但增幅仍仅为微增。在此背景下,JCB的企业信用卡却连续数年保持同比两位数增长,持续实现飞跃式发展。
中村先生直言不讳地表示:“随着企业间交易和财务处理的数字化进程不断推进,市场对将以往以银行转账和现金交易为主的B2B结算整合为信用卡支付的需求日益高涨。”事实上,近年来,希望引进企业信用卡的企业需求源源不断,竞争环境也日益激烈。在竞标激烈的形势下,JCB仍稳步增加了订单量。
JCB向大型企业推荐“JCB企业卡”和“采购服务”。在与其他公司的合作方面,该公司也积累了丰富经验,例如2021年1月与Recruit合作发行了“Air卡”,2026年3月与NTT Docomo Business合作发行了“Docomo Business CARD”。此外,该公司还为JR东海的“Express Reservation”企业服务以及全日空面向企业的国内预订系统“ANA Biz”提供后台支持。
助力管理者的“法人卡站”。
通过数字化转型,协助“提升法人管理者的业务效率”及“强化法人治理”
JCB列举的与其他公司区别开来的亮点之一,是自主开发并于2026年4月上线的面向管理者的网络服务“法人卡站”。该系统旨在提升大型企业管理者的业务效率,中村先生表示:“我认为这处于行业最前沿。
” 例如,在“法人卡服务站”中,可以随时实时查看信用卡消费明细;可以设置月度消费金额提醒和交易拦截;可以在线调整信用卡信用额度;此外,还能即时发行VCN(虚拟卡号)。由于该卡号经过令牌化处理,因此即使发生欺诈使用,也能顺利恢复正常使用。
此外,管理负责人可创建最多3层的工作流,从而能够在此基础上对运营进行集中管理。例如,可以分别针对管理负责人(部长、管理人员)、管理统筹者(财务部副部长)和负责人(财务部专员)这三个层级分别创建工作流。
许多企业虽然希望从提高财务业务效率的角度引入采购卡,但因担心超额消费等风险而迟迟无法下定决心。为此,“法人卡站”允许管理层控制每位员工的信用额度。例如,可以平时将信用额度设为零,仅在必要时才启用。
中村先生热情地表示:“我们将提供贴合业务需求、操作便捷的服务,力求拓展企业信用卡的应用场景。”
也不会忽视小型商户。
通过“Cashmap”提供最优的金融支持
JCB法人信用卡的产品线中,除了普通卡、金卡和白金卡外,还有专门面向个体经营者和自由职业者的普通卡及金卡——JCB Biz ONE。
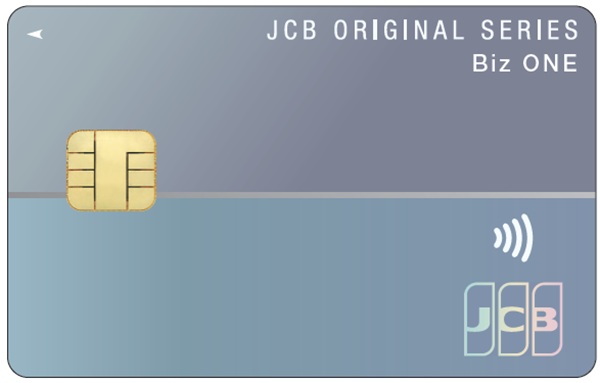
※首年免费/年度消费满100万日元,次年亦免费
无论使用哪一张卡,均可使用与Money Forward X联动的资金管理及现金流优化平台Cashmap(现金地图)。
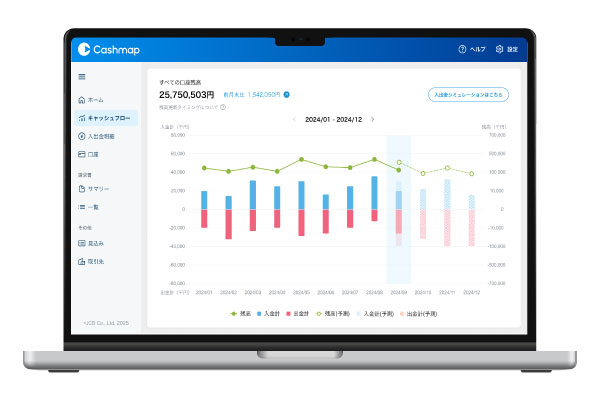
Cashmap可对支付相关信息进行统一管理,助力实现最优现金流。通过对接2,400多家金融机构的账户及各类信用卡,以绿色、蓝色、红色将当日账户余额及收支计划“可视化”。该平台支持发票的登记与管理,并清晰显示借款金额、利息及还款计划。若推迟付款日期,系统会通过图表直观地展示模拟结果。用户还可直接在界面上调整实际的还款计划。
特别是小型商户,许多企业出于确保和筹集资金的目的而引入了法人信用卡。针对此类企业,该公司表示:“希望借助Cashmap,协助他们有效管理现金流”(中村先生)。例如餐饮业和批发业的现金流周期较短。即使在这种情况下,该服务也能准确把握现状并迅速采取应对措施,因此广受好评。
在变更支付方式方面,采用“发票信用卡支付”的情况并不少见。由发票信用卡支付公司代为向交易伙伴进行发票支付。加盟店通过信用卡支付,既能按约定履行对交易伙伴的发票支付义务,又能实质上将付款期限最长推迟40天。据悉,该服务已被演艺、建筑、活动策划等各行各业的企业广泛采用。
服务远不止于提供信用卡。
通过与60家金融机构的合作提供最佳服务
“JCB既是品牌,也是发卡机构,还是收单机构”(中村先生)。基于这一立场,在为企业引入法人信用卡时,“我们认为有必要支持从支付、费用报销、发票管理到资金管理的一系列业务。这是仅靠发卡无法解决的问题”(中村先生)。
过去60年来,该公司一直与60家金融机构保持紧密合作,不断完善服务。中村先生表示:“今后,我们将秉持‘向合作银行提供基于迄今积累的经验和见解的创意及最佳功能’这一立场,推进业务发展。”
“根据我们公司的市场调研,JCB集团的企业信用卡持有率位居榜首。从这个意义上说,我们自诩为行业第一。为了营造让客户能够持续使用信用卡的环境,我们将继续努力”(中村先生)。
他指出,源自日本的信用卡品牌JCB的优势在于对日本商业环境的透彻了解。