2026年11月12日15:11(日本标准时间)
【日本】乐天银行于2026年11月11日召开了2027年3月财年第二季度财报发布会。当天,乐天银行代表董事社长东林知隆、董事副社长水口直毅、乐天信用卡代表董事社长中村晃一,乐天证券代表董事社长楠雄治等4人出席,就财报概要、全年业绩预测以及自10月起实施的金融科技业务重组所产生的协同效应进行了说明。
新乐天银行集团诞生
中期利润创历史新高
首先,金融科技重组已于2026年10月1日正式生效,新乐天银行集团如期成立。“今后,我们将进一步推动以乐天银行、乐天证券、乐天信用卡为核心的跨平台服务整合,通过创造协同效应,致力于实现更进一步的增长。”(东林先生)。
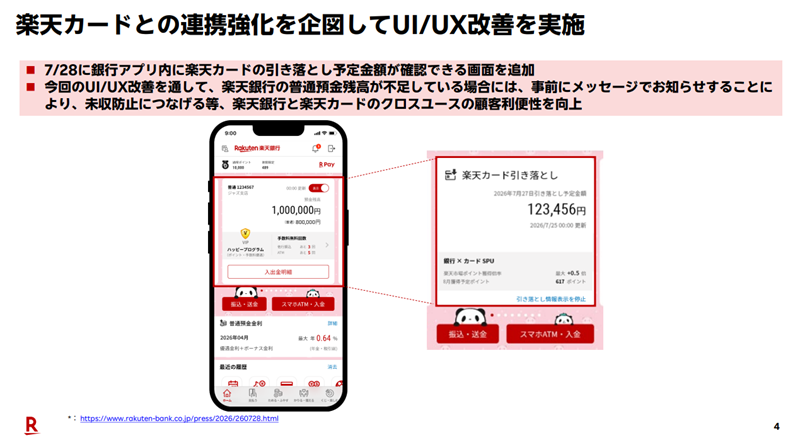
本次会议重点报告了乐天应用内UI/UX优化带来的新功能,以及促进与乐天信用卡跨服务使用的措施。在5月、6月公布的2026年3月期全年财报中,曾介绍过在乐天信用卡应用内显示活期存款余额的功能;而此次则反其道而行之,在乐天银行应用内新增了显示乐天信用卡预定扣款金额的功能。
此外,自9月15日开售之日起,乐天银行已开始销售由日本体育振兴中心发行的篮球主题体育彩票“DUNK”。此前面向普通用户推广体育彩票等产品的机会并不多,但此次作为新服务,公司扩大了推广范围,成功创造了新的营销机会。公司将以此为契机,加速扩大非利息收入。
作为2027年3月期第二季度决算,由于重组生效日为10月1日,因此4月至6月的中期决算将反映乐天银行的实际业绩。
财务亮点包括:通过针对个人资金用途的存款获取策略,实现了存款余额的两位数增长;同时,资产管理规模的增长速度更超过了存款余额增速。在此基础上,针对未来增长所需的客户基础扩充等,对市场营销、系统及人力资源等领域的有针对性且积极的投资,仍创下了中期利润的历史新高。
账户数量保持
超过100万户的增长势头 上调全年合并业绩预期
合并经常性收入1,638亿日元(同比增长38.4%)、合并经常性利润630亿日元(同比增长30.6%),自有资本比率为11.3%,为推进金融业务重组提供了充分保障。中期年化ROE为20%,较上年同期上升0.8个百分点。
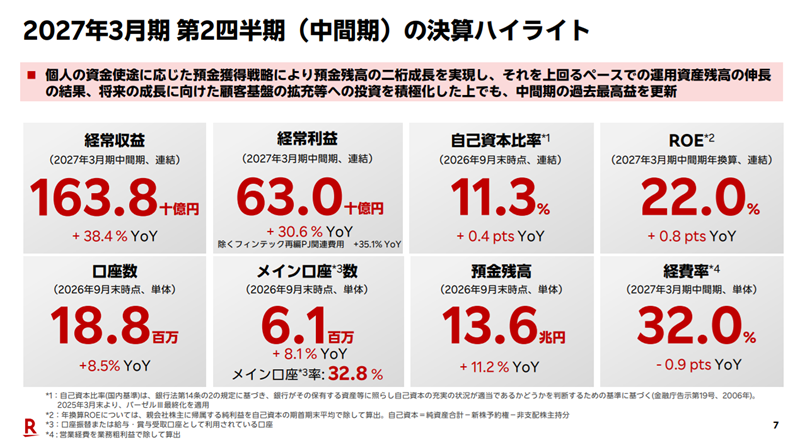
账户总数达1,818万个(同比增长8.5%),截至9月底,主账户数已突破610万个。存款余额为13.6万亿日元(同比增长11.2%),在存款争夺战日益激烈的背景下,仍保持了较高的增长势头。通过加强旨在增加主账户数量的账户转账及工资、奖金收款推广活动,促进了向主账户的转换,结果第二季度主账户的净增数量较第一季度稳步增长。
此外,基于中期业绩及2026年9月政策利率上调的情况,公司已上调了全年合并业绩预测(8月公布的预测)。(※前提条件为政策利率1.25%(未计入进一步加息;未将受金融科技重组影响的乐天信用卡、乐天证券控股的业绩预测纳入其中)。
抵消金融科技重组带来的不利影响的协同效应
促进跨平台使用及主账户化,以提升ARPU
关于金融科技重组,将通过集团一体化的ALM(资产负债综合管理)运营,增强对宏观环境变化的抗风险能力,在更好地利用各公司利好因素实现业务增长的同时,拓展乐天银行作为独立实体的资金运用机会。此外,通过增加主账户数量,计划扩大利息及非利息收入。
就宏观环境而言,当前存在通胀加剧、随之而来的利率上升、无现金支付的发展以及推动“资产管理立国”这四大趋势。这些趋势对集团各公司而言,分别意味着不同的顺风与逆风。
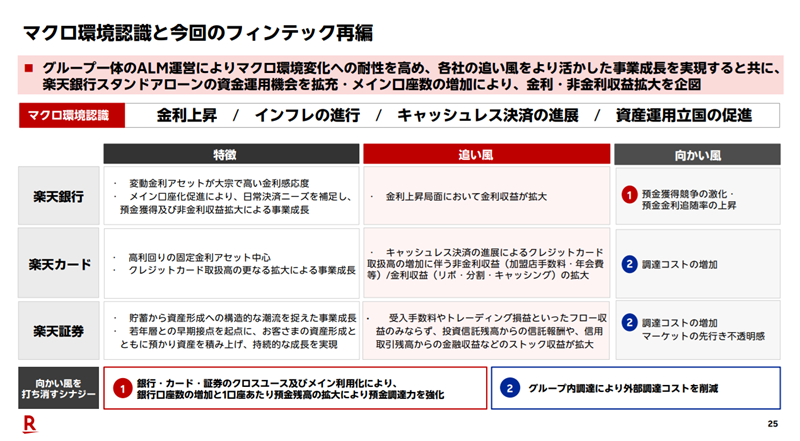
乐天银行当前的战略是:在保持浮动利率资产在管理资产中较高占比的同时,通过促进主账户化来满足日常结算需求,并借助存款增长及非利息收入的扩大来推动业务增长。利率上升对乐天银行而言,正通过扩大利息收入产生积极影响。另一方面,这也导致了存款争夺战的加剧以及存款利率跟进率的上升。
乐天信用卡拥有日本国内第一的信用卡交易额,正通过进一步扩大规模来推动业务增长。随着无现金支付的普及,信用卡交易额持续增长,预计循环信用、分期付款及现金预借的余额也将随之增加,从而推动加盟店手续费等非利息收入及利息收入的增长。另一方面,利率上升作为不利因素,导致资金筹措成本增加。
关于乐天证券,在“从储蓄转向资产配置”这一结构性趋势的背景下,该公司以与年轻群体建立早期联系为起点,在协助客户进行资产配置的同时积累受托资产,从而实现了可持续增长。
个人金融资产从储蓄向投资的转变,不仅带来了业务手续费和交易损益等流量收益,还推动了来自投资信托余额的信托报酬以及信用交易相关金融收益等存量收益的扩大,从而起到了顺风作用。另一方面,利率上升导致融资成本增加并引发市场前景的不确定性,这也构成了一定的阻力。
在此背景下,据悉各公司将通过集团协同效应,抵消逆风带来的负面影响。此外,集团认为,通过一体化运营,既能增强对宏观环境变化的抗风险能力,又能更好地利用各公司的顺风因素,实现业务增长。
与此同时,乐天银行将单独拓展资金运用机会,通过增加主账户数量,力争实现利息收入和非利息收入的双重增长。
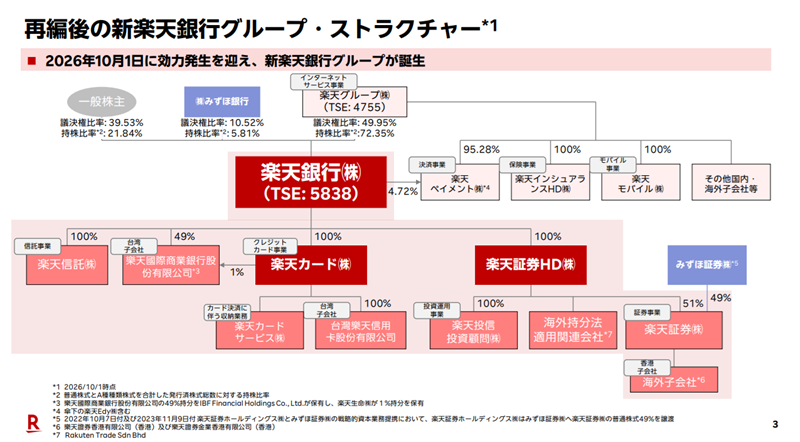
作为新乐天银行集团KPI的亮点,在客户基础方面,信用卡发行量达3,466万张,年净增165万张;乐天银行账户数达1,881万个,年净增148万个;证券业务综合账户数达1,483万个,年净增197万个——三家公司均实现了客户基础超100万的增长。
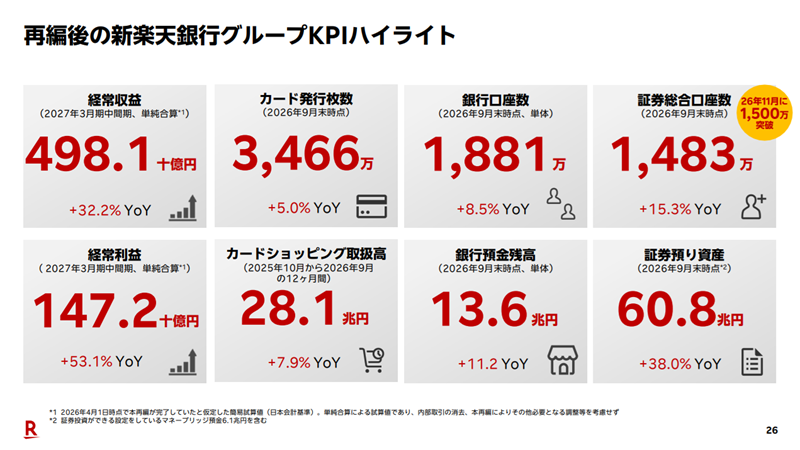
据悉,在制定中期计划的准备过程中,已开始探讨以这一稳固的客户基础为后盾,将存款余额和证券托管资产作为集团托管资产进行统一管理,并通过信用卡与银行一体化运营来满足个人资金借贷需求,据称正在就此类协同效应设定新的目标指标。据称,通过综合KPI管理,将不受宏观环境变化的大幅影响,加速集团整体的增长。
关于重组后的新乐天银行集团2027年3月期的合并业绩预测,针对乐天信用卡和乐天证券,仅公布了包含下半年(10月至2027年3月)6个月数据的合并业绩预测。预计2027年3月期的合并抵销后合并经常性收入为6,467亿日元,合并经常性利润为1,894亿日元,归属于母公司的当期净利润为1,150亿日元。此外,信用卡业务的单独财务报表中未包含被纳入重组范围及未被纳入重组范围的房地产相关业务;证券控股公司的合并财务报表中同样未包含未被纳入重组范围的乐天钱包。
此外,关于乐天证券控股公司,鉴于证券行业的特性,其业绩容易受到市场波动的影响,难以制定高精度的预测,因此是在设定一定前提的基础上制定的。
在面向个人客户的协同效应方面,当前乐天银行、乐天信用卡和乐天证券的客户基础正以每年超过100万的速度扩大,集团将通过促进三方服务的交叉使用和主力服务的使用,并提高客户参与度,从而致力于提升整个集团的ARPU。
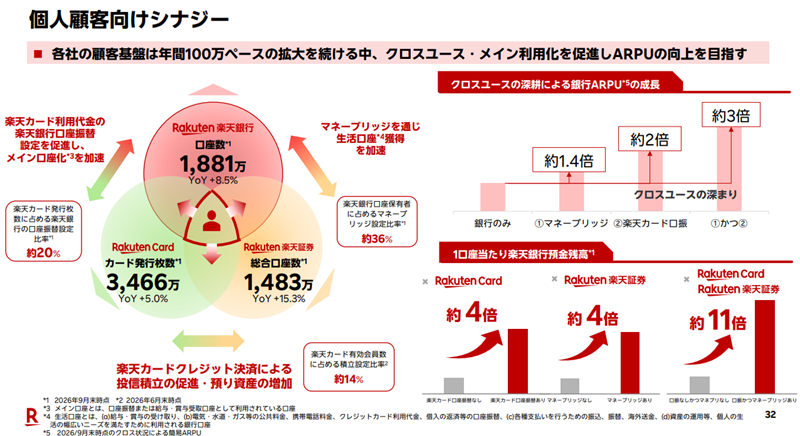
据悉,今后将在进一步深化银行、信用卡及证券客户分析的同时,从支付、储蓄、资产管理等各方面统筹考虑,在研究营销策略的基础上,致力于提升集团整体的每用户平均收入(ARPU)。
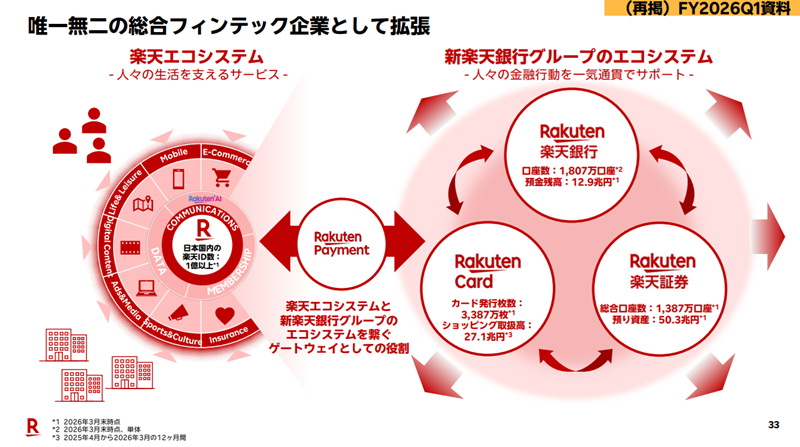
在通过财务协同效应和面向个人客户的协同效应,力争在2030年3月财年实现850亿日元以上的经常利润协同效益的同时,还将通过B2B协同效应以及数据与技术的应用,进一步积累协同效益。