2026年11月9日8:36(日本标准时间)
【日本】PayPay于2026年11月4日召开了2026财年第二季度
连续7个财季实现营收
与利润双增长 PayPay信用卡利息收入扩大
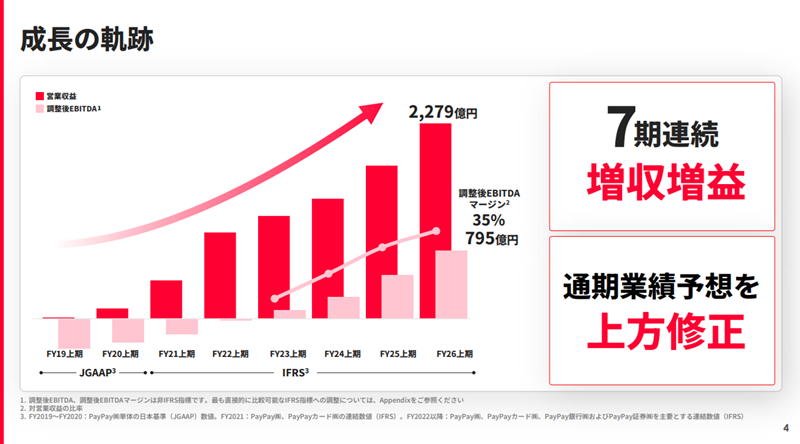
PayPay自2018年启动服务以来,营业收入稳步增长。以上半年为基准,已连续7个财期实现营收和利润双增长,调整后EBITDA的增长速度甚至超过了营业收入。基于这一业绩,继第一季度之后,公司再次上调了全年业绩预期。上半年合并营业收入同比增长28%,达到2,279亿日元。仅第二季度单季,营业收入也同比增长28%,达到1,181亿日元。
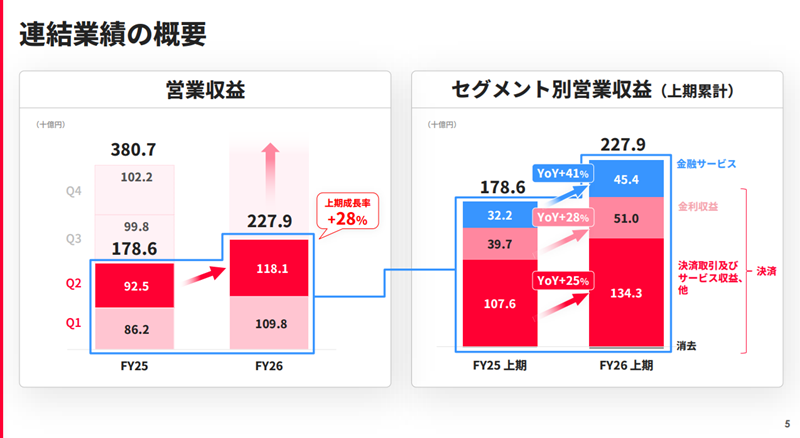
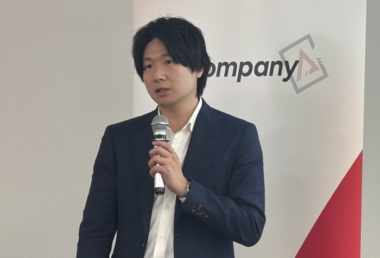
中山先生表示:“在支付业务板块,除了交易额的扩大外,得益于支付手续费的提升以及PayPay信用卡循环信用、分期付款和现金预支余额的持续增长,支付交易及服务收入等增长了25%,利息收入增长了28%。”金融服务板块的营业收入同比增长41%,达到454亿日元。
通过调整积分优惠等措施提升
盈利能力 上调全年业绩预期
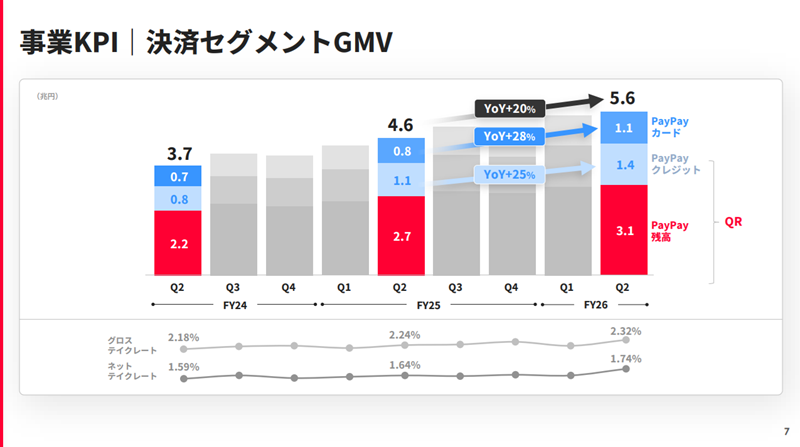
通过推进6月实施的积分优惠调整等费用优化措施,盈利能力得到提升。此外,支付业务板块第二季度的GMV同比增长20%,达到5.6万亿日元。尽管9月的连绵阴雨影响了线下支付,且受到去年同期“故乡纳税”最后冲刺需求带来的反作用影响,但GMV仍持续扩大。
鉴于上半年业绩表现强劲,公司上调了全年业绩预期。全年营业收入预期从原先的4,650亿日元至4,730亿日元,上调至4,740亿日元至4,780亿日元。
以支付为起点,加速
集团协同效应 使用两项及以上服务的用户增加,经济圈日益巩固……
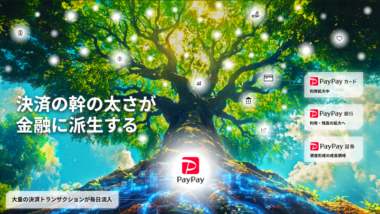
就PayPay的当前状况而言,其在二维码支付的交易金额和交易次数方面占据约70%的市场份额,在个人间转账方面则占据98%的市场份额。除了PayPay的支付交易外,PayPay卡、PayPay银行和PayPay证券也构成了培育这些业务发展的坚实基础。PayPay卡的有效发卡量同比增长350万张,达到1,870万张;金融相关余额同比增长26%,达到6,000億円。中山先生充满干劲地表示:“与PayPay信用卡相比,PayPay银行和PayPay证券目前仍处于成长的初期阶段,但今后我们将利用PayPay信用卡积累的客户引流和深化使用经验,将银行和证券业务培育为下一个增长引擎。”
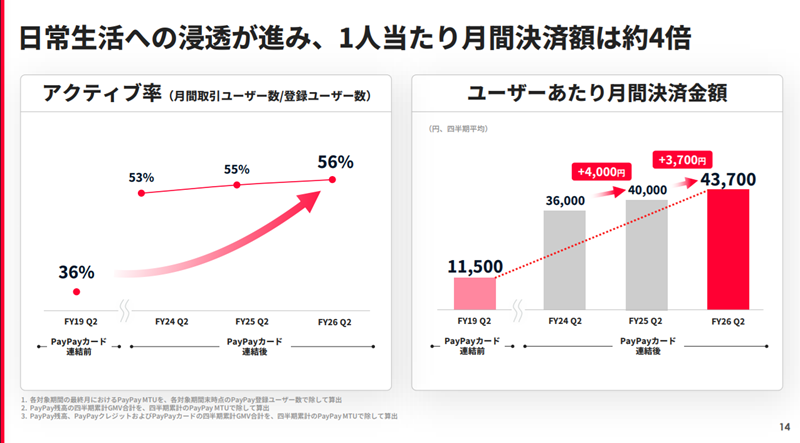
PayPay最初给人的印象是小额支付,但与2019财年第二季度相比,月度交易用户数占注册用户总数的比例(即活跃率)从36%大幅上升至56%。随着使用范围的扩大,同期每位用户的月度支付金额也增长了约4倍。
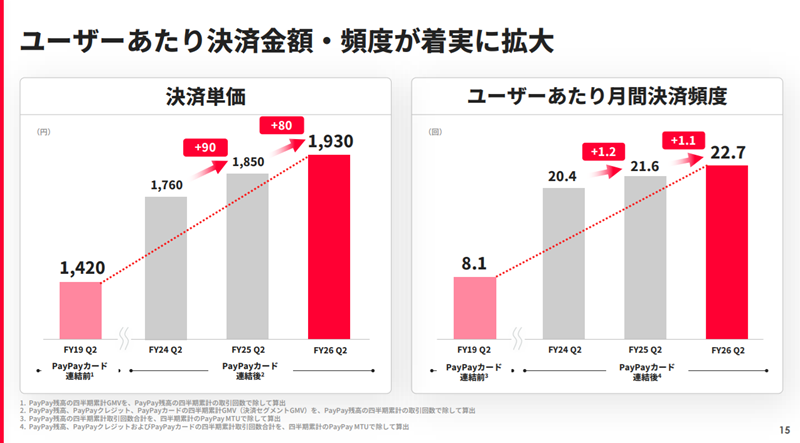
本季度单笔支付金额已升至1,930日元,每位用户的月均支付次数也增长了近3倍。PayPay的使用正推动用户转向使用PayPay信用卡及PayPay服务。
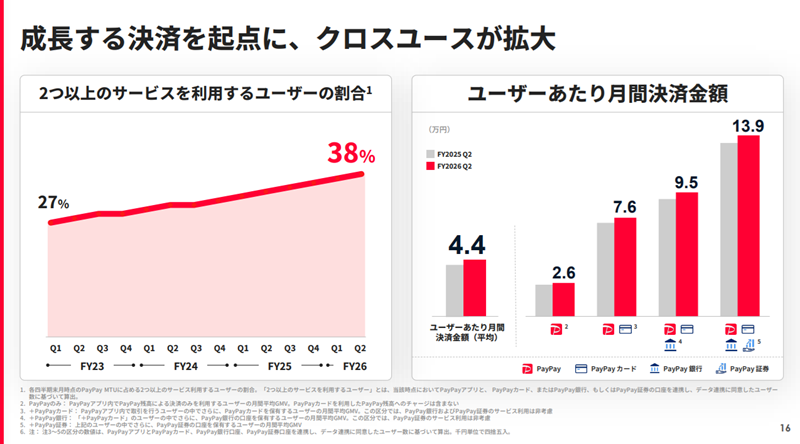
金融服务的交叉销售也得到了促进。以2023财年第一季度为起点,使用包括PayPay在内的该公司集团两项及以上服务的用户比例从27%上升至38%。仅使用PayPay的用户与使用4项服务的用户之间的月度支付金额差距约为5倍。此外,与去年同期相比,按服务使用数量划分的所有类别中,月度支付金额均实现增长。
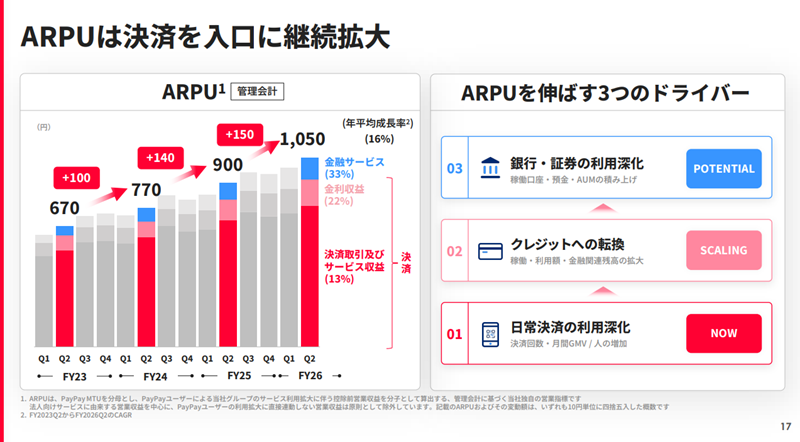
本财年ARPU(每用户平均收入)达到1,050日元,过去三年的年均增长率为16%。其中,金融服务部分的年均增长率高达33%。中山先生指出,支撑这一增长的三大驱动力是“日常支付使用深化的推进”、“向PayPay信用卡的转换”以及“PayPay银行和PayPay证券使用深化的推进”。
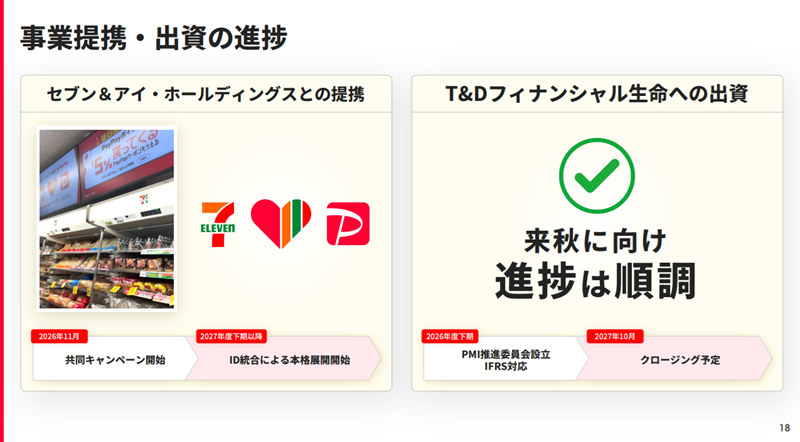
在今年的两项投资中,与Seven & i的合作已于11月1日启动联合促销活动。计划在2027财年下半年及以后整合用户ID,正式展开业务,从而连接实体店与数字渠道。据悉,对T&D Financial人寿保险的投资也正在按计划推进。