2026年11月19日 8:00(日本標準時間)
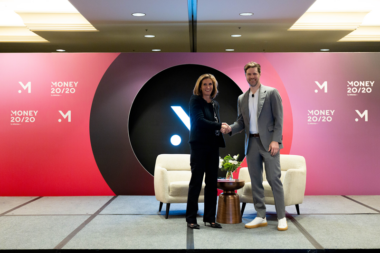
隨著由 AI 負責商品推薦與支付安排的「Agentic Commerce(代理式電商)」崛起,電子商務的購買流程正經歷重大變革。在全球市場引領 Agentic Commerce 發展的 Adyen Japan 與 Mastercard 關鍵人士進行對談,除探討透過 AI 代理進行交易時的支付與安全最新趨勢,並結合 Adyen Agentic 及 Mastercard Agent Pay 等技術動向,闡明了加盟店現階段應導入或考量之具體「準備措施」。(節錄自2026年9月25日舉辦的「支付與安全論壇2026 Fall」演講)
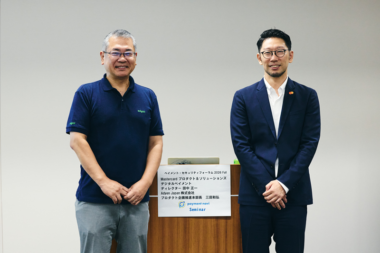
Adyen Japan股份有限公司 產品企劃推進本部部長 三田
和弘先生 萬事達卡(Mastercard)產品與解決方案數位支付總監 田中正一先生
透過單一平台處理
非面對面與面對面支付 進軍日本市場8年……存在感日益提升的Adyen Japan
三田:各位大家好。我是 Adyen Japan 的三田。今天將以「著眼於代理式商務(Agentic Commerce)的安全性——透過支付基礎架構與網路建構的信任生態系統」為題,與萬事達卡的田中先生共同主持這場座談。
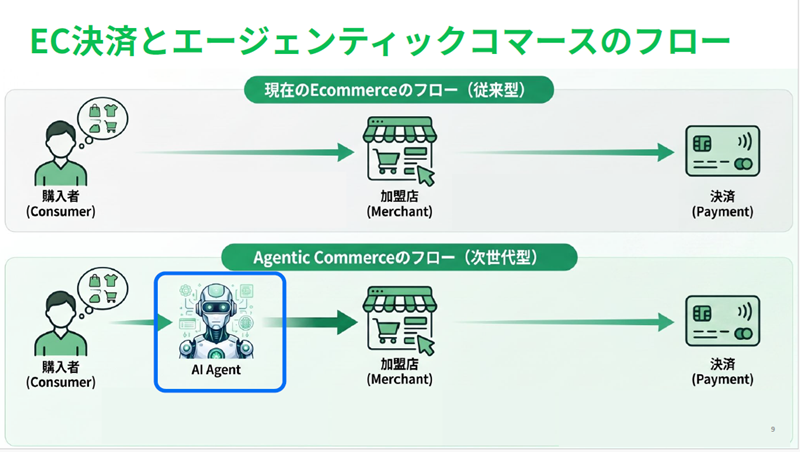
相信各位對「代理式商務(Agentic Commerce)」已有一定了解。基本上,由購買者、AI 代理程式、加盟店所構成的代理式商務模式,應已成為主流。然而,在信用卡支付中不可或缺的是,在隨後的收單機構、國際信用卡品牌、發卡機構所構成的支付生態系統中,代理式電商究竟是如何運作的。基於這一點,我將以「如何在支付生態系統中確立資安」為核心,展開後續的討論。
田中:我是萬事達卡(Mastercard)產品與解決方案部門的田中。在代理式電商領域,萬事達卡的運作是以代幣化為前提的,而代理式電商業務也由我負責。
三田:我是產品企劃推進本部長,主要負責規劃及推動 Adyen 產品在日本市場的發展。
首先,請容我為各位介紹 Adyen。Adyen 是一家於 20 年前(2006 年 11 月)在荷蘭創立的金融科技公司。我們是收單機構,全球處理的交易金額高達 257 兆日圓。根據Forrester公司的調查,我們被評為全球金融科技產業中的頂尖領導者。我們為眾多全球加盟商家提供支付處理服務。
Adyen Japan成立於2018年10月,即將迎來成立8週年。我們已在日本註冊為「信用卡號碼等處理契約締結事業者」及收單機構,同時也是日本信用卡協會的會員。我們與大型支付服務供應商(PSP)共同參與電子商務支付協議會,並以嚴格遵守日本法規,以及為日本加盟店、日本消費者及購物者提供便捷且安全的支付服務為目標開展業務。
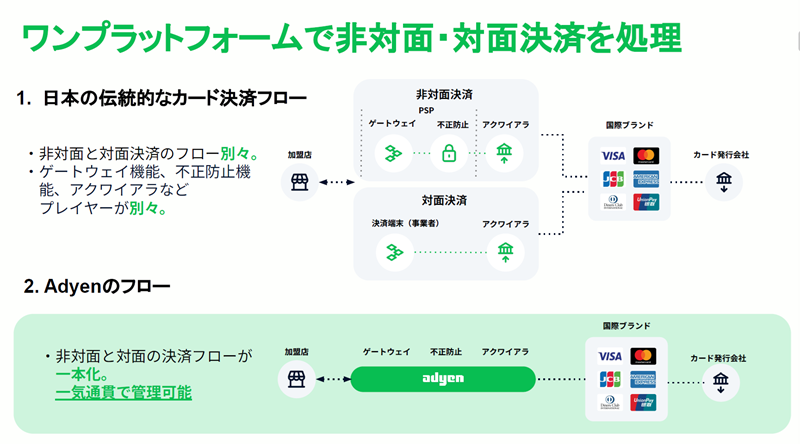
Adyen 的特色在於,透過單一平台即可處理非面對面與面對面的支付交易。此外,即使是非面對面交易,也能實現端到端的全程處理。
我們支援七大國際信用卡品牌,並包含 Apple Pay、Google Pay、PayPay、樂天 Pay 等支付方式。由於連接的 API 及報表等處理流程在全球範圍內保持一致,因此對來自海外的客戶而言,處理流程與操作方式完全沒有差異。對於希望從日本拓展至海外市場的加盟店而言,也能享有同樣的服務,這正是我們的特色。
我們亦支援日本獨有的支付方式,例如獎金支付、分期付款以及日本專屬的錯誤代碼等。我們深信,在外資支付服務提供商(PSP)中,能支援獎金支付的業者並不多見。本公司加盟商店中亦有高級品牌加盟店,這些店家同樣採用獎金支付服務。
作為全球性的收單機構,我們不僅支援最新產品、網路令牌(Network Token)及 Passkey 等技術,更因與 Apple 建立了策略性合作夥伴關係,因此也是能夠處理 Apple Pay 新型網路令牌等交易的公司。
本次主題為「代理商商務與資安」,因此我想請 Mastercard 分享相關見解。
支撐
代理式電商基礎設施建設的 萬事達卡等國際品牌的優勢
田中:提到代理式電商,總讓人聯想到透過 AI 讓購物變得更便利。從支付的角度來看,以往是消費者瀏覽商品後點擊下單,如今則是由會員委託代理商代為購買,因此支付的體驗流程也隨之改變。正因如此,為了確保安全性,必須建立相應的規則與機制。萬事達卡與其他國際品牌多年來一直與收單機構、發卡機構及特約商家保持緊密聯繫,共同支持此類機制之建構。即使進入代理式電商時代,同樣地將此類機制建構為支付基礎設施,既是國際品牌的優勢,也是其應盡的責任。
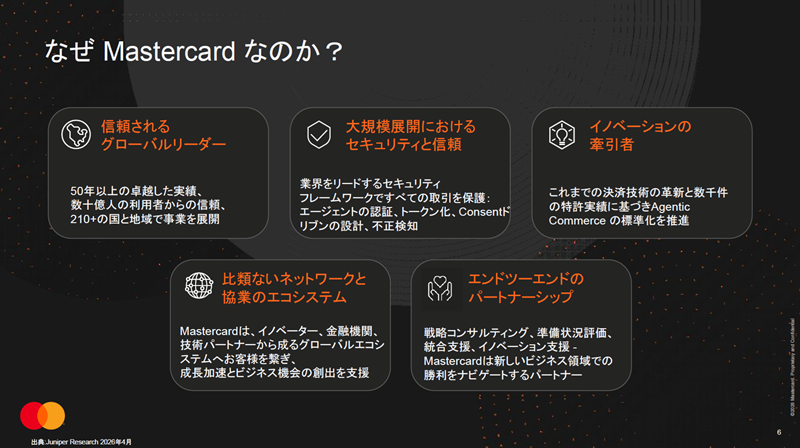
我們已與合作夥伴企業、加盟店、發卡機構及收單機構攜手,在正式環境中透過代理商進行即時交易。例如,澳洲、新加坡、馬來西亞、印度、韓國等地已傳出透過代理商完成交易的消息。5月時,日本也完成了首筆即時代理商交易。
雖然這屬於實證實驗性質,但並非單純的AI示範或模擬,而是已實際在現有的萬事達卡(Mastercard)網路中完成授權。
Adyen 也是重要的合作夥伴企業,在美國,我們也曾受邀參與此類規格制定的會議。
三田:我認為最近業界關於「代理商電商(Agent-based Commerce)」的報導越來越多。8月曾有報導指出,某家大型電商平台的AI介導購買金額已超過20%。經查證後,發現另有報導顯示,流量佔比早在2月左右便已突破20%。隨著AI代理介導的交易持續擴大,希望能就「代理式電商」這個主題進行更深入的探討。
代理式電商一旦啟動會如何
? 加盟商家擔憂「中間商抽成、規格混亂、不當判定」
「代理型電商」也有多種形式。第一階段是商品發現與搜尋。大家使用AI搜尋想要的商品時,點擊「購買」後會透過連結跳轉至頁面,這便是第一階段。根據美國Adyen公司發布的官方資料,其中「聊天室內支付」部分標有星號,但依我的觀察,日本目前尚未達到這個階段。
由於完全交由AI處理令人感到不安,因此第二階段會保留人類的介入,例如由人類在最後進行判斷,或是由人類在最初點擊下單。
第三階段則是「代理型電商(Agency Commerce)」獨有的完全自主階段。這是一個當你說「我想買這個」後,兩天或三天內商品便已送達的世界。當然,這是在使用者先指示「我想買這種東西」的基礎上進行的;關於這點,當我拜訪加盟店並與對方交談時,對方常會詢問:「這真的可行嗎?」「在日本的商業慣例下是否沒問題?」「是否符合《特定商業交易法》?」但據說全球正朝著這樣的趨勢發展。
最後是代理商間交易。這是一種由代理商與代理商之間進行協商並完成交易的運作模式,業界正是以這樣的世界觀來描述這項趨勢。
Adyen與全球眾多大型加盟店有業務往來,我們針對其中約70家進行訪談,詢問「若代理商商務(Agent-based Commerce)啟動,您最擔憂什麼?」,結果發現主要有三大顧慮。
第一點是「中間商抽成」。當某個AI代理商前來購物時,從加盟店的角度來看,根本無法辨識是誰前來消費。AI代理前來購物時,連購買方也無法掌握買了什麼、在哪裡購買。不過,明細中確實記載了AI代理的名稱。對加盟店而言,會產生「至今累積的忠誠度等利益都去哪裡了?」的擔憂,因此如何應對這部分,便是第一項擔憂。
第二項擔憂是規格混亂。OpenAI 發表了 ACP 協定,Google 則發表了 UCP 協定,但接下來會有哪些新進業者加入,他們又會採用什麼樣的協定呢?
熟悉信用卡系統的人應該都很清楚,信用卡交易是透過名為ISO8583的電文進行的。萬事達卡(Mastercard)的 ISO 8583、Visa 的 ISO 8583 以及 JCB 的 ISO 8583,雖然相同之處相同,但不同之處卻截然不同,甚至在同一個欄位中也必須填入不同的內容。加盟商店家擔心,類似的通訊協定會層出不窮,屆時可能必須全部重新開發。
第三點是詐欺判定。以往只要遇到BOT,基本上認定為詐欺即可;但AI代理程式並非由人類操作,因此如何進行判定成為一項課題。即使是合法的AI代理程式,購買者與實際進行購買的代理程式在物理層面上並非同一人。
假設發生退款爭議時,責任該由加盟店還是發卡機構承擔?更根本地說,業者還擔憂是否會出現詐欺型BOT、引發退款爭議的BOT,以及是否符合監管規範等問題。
居中
於加盟店與 AI 代理商之間 何謂「通用翻譯器」
Adyen 透過「通用轉換器」的機制,居於加盟店與 AI 代理商之間,以避免第一種「中間商被跳過」的情況發生,確保無論透過哪家加盟店或哪個 AI 代理商進行購買,都能明確辨識出購買者的身分。其次,只要加盟店透過單一 API 與 Adyen 連接,無論收到何種 API 請求,Adyen 皆能全面處理。第三,在詐騙判定方面,Adyen 具備防詐騙功能,能有效抵禦詐騙行為。
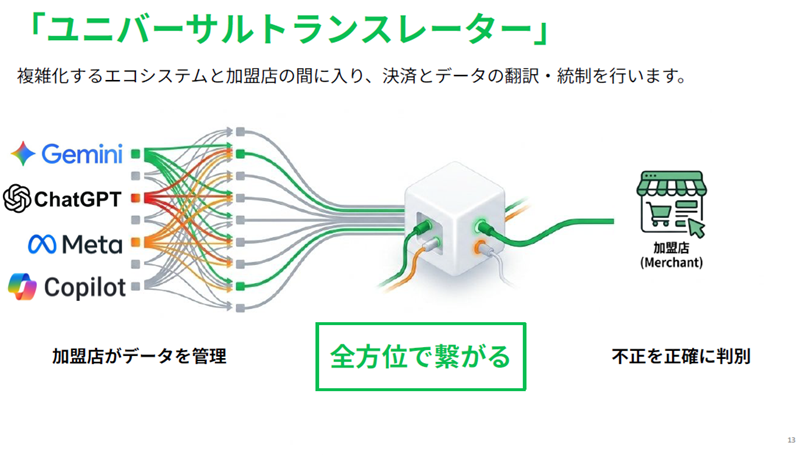
Adyen 已於今年 6 月正式推出「Adyen Agentic」這款產品。只要透過單一規格連接「Agentic Feed」,無論資料來自哪個代理商,系統都會以該代理商適用的形式轉錄資料。第二項是「Agentic Cart」,當商品加入購物車時,系統會在進行個人身分識別後,顯示運費、總金額等資訊。此外,「Agentic Payments」則能在聊天視窗內完成支付時,將買家資訊準確傳遞給加盟店,同時執行防詐騙措施。目前雖僅限美國市場,但我們正在內部進行業務等調整,以期能盡快將服務擴展至其他國家。
Agentic Commerce 所需資訊
為何? 透過 Agent Pay 實現安全交易
您曾提到萬事達卡在代理式電商領域已領先一步。貴公司推出了「Mastercard Agent Pay」,能否請您說明其具體內容?
田中:Agent Pay 是一套能確保代理商務安全運作的機制。舉例來說,當您委託代理商「幫我找一雙價格低於 100 美元的跑鞋」時,AI 會分析並回覆:「有這樣的商品喔」。假設您對代理商說:「好,我大概明白,就按這種感覺幫我買吧」,或是「這雙鞋現在是120美元,等降到100美元以下時再幫我買吧」。AI會根據這些指示進行購物、完成結帳,直到商品送達。在這種情況下,需要有證據證明您確實說過「可以買」。
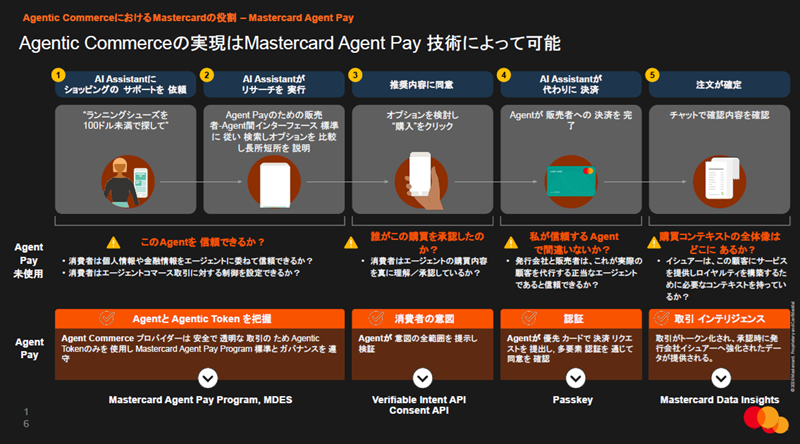
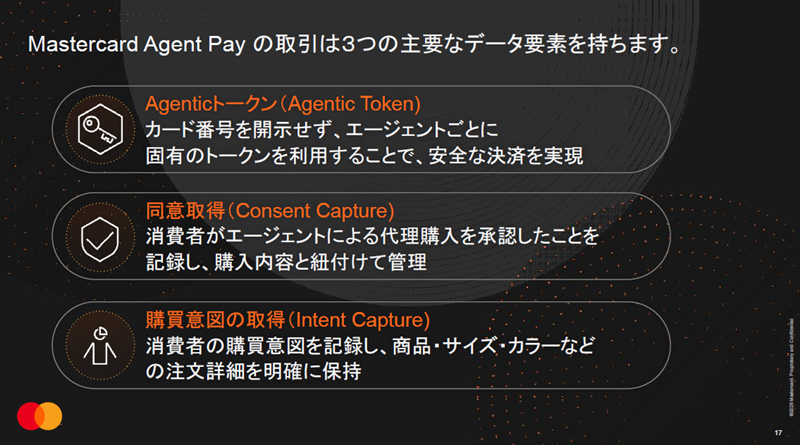
對發卡機構而言,萬一發生問題時,退款責任由誰承擔也至關重要。若要解決這個問題,只需具備三項主要資料即可。
第一項是購買者的意圖,需要「我想買這種東西」的資訊。其次是取得同意,需要「確實同意按該內容進行購買」的資訊。在確認這兩項資訊後,除了將其轉化為代理代幣(Agentic Token)是理所當然的之外,發卡機構方面還需要代理專屬的資料,以了解代理執行了何種交易。Agent Pay 正是建立在以上三項基礎上,建構出可處理此流程的機制,致力於打造安全的交易環境。

■聯絡方式
 Adyen Japan股份有限公司
郵遞區號 150-0002
東京都澀
谷區澀谷2丁目24-12号 Scramble Square 39樓