2026年10月18日 8:30(日本標準時間)
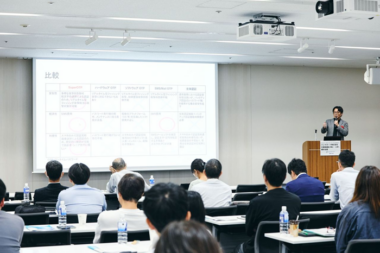
【日本】本文將以萬事達卡(Mastercard)所推動的 MDES(Mastercard Digital Enablement Service)、Click to Pay(點擊支付)及 Passkey(密鑰)為核心,介紹兼顧便利性與安全性的次世代支付發展方向。(節錄自2026年9月25日舉辦的「2026年秋季支付安全論壇」演講)
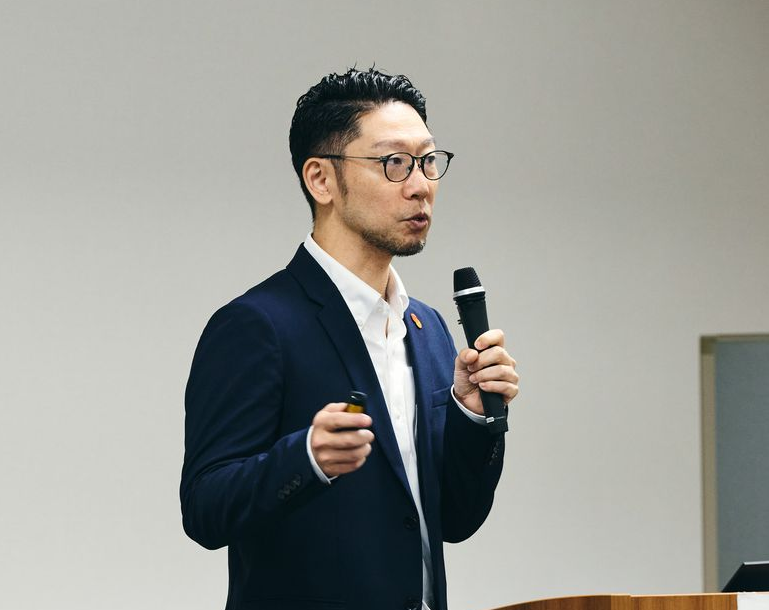
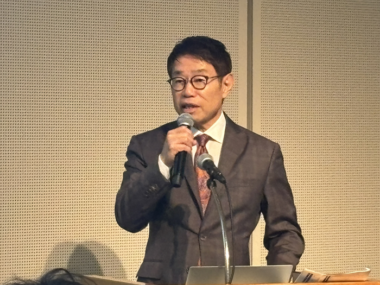
萬事達卡產品與解決方案數位支付總監
田中正一先生
電子商務市場持續擴張
線上支付面臨詐騙案件的挑戰
我是萬事達卡的田中正一。今天將以「從保護卡號的時代邁向消除卡號的時代」為主題進行演講。內容將探討在線上支付中,不直接使用或儲存卡號,而是以代幣化、Passkey 及生物辨識為基本方向,逐步推動相關技術。
令牌化是一項已有十多年歷史的技術,或許有人會覺得「現在才提這個是否太遲」。然而,其重要性並未改變,甚至正日益凸顯。今天我將向各位說明為何這點至關重要。
首先,無論是日本還是全球,電子商務的市場規模都持續擴大。根據日本經濟產業省的數據,B2C電子商務市場規模在2014年為12.7兆日圓,2024年預計將達26兆日圓,過去10年間成長了兩倍以上。線上支付的安全性與便利性,不僅在當下,更比以往任何時候都更加重要。
在此背景下,線上支付面臨著比面對面支付多出約7倍的詐騙問題,持卡人因安全顧慮而對註冊卡號感到不安。超過半數的人擔心卡號可能會外洩,甚至懷疑商家本身就是詐騙加盟店。那麼,難道只要將安全措施設得滴水不漏就好嗎?其實並非如此,這樣一來結帳流程會變得複雜且耗時,而3-DS(3-D Secure)的一次性密碼更可能導致消費者放棄結帳。
針對此問題,萬事達卡(Mastercard)提供了非接觸式支付與觸碰式支付服務,在面對面支付中兼顧了安全性與便利性。至於已成為日常基礎設施的線上支付,同樣需要兼具安全性與便利性的解決方案。
線上支付至今仍面臨諸多挑戰:輸入卡片資訊、輸入密碼,以及對盜用的擔憂,這些因素都阻礙了順暢的支付流程。萬事達卡與支付產業正致力於實現線上支付能像面對面的感應支付那樣,既快速、簡便又安全。
透過結合網路令牌(Secure Card on File)技術、生物辨識及無縫結帳等方案,我們正建立符合現代消費者需求的新標準。
我們的目標是從發卡之初,便將所有卡片轉為代幣化,以防範盜用。此外,在更新或重新發卡時,系統也會自動更新儲存的資訊,確保安全無虞。我們將消除輸入密碼的繁瑣步驟,透過 Mastercard Payment Passkey Service 實現一鍵生物識別認證。此外,所有卡片都會自動註冊至 Click to Pay 服務。同時,我們將 Click to Pay 整合至合作商家的結帳流程中,為全球使用者提供更快速的支付體驗。這正是全新的業界標準。在進行數位支付時,系統會識別使用者、顯示其偏好的支付方式,並透過生物識別進行身分驗證。無需輸入卡片資訊,也無需密碼。我們致力於讓使用者隨時隨地、以自己喜歡的方式,享受簡便且安全的線上支付體驗。
100% 代幣化且 100% 身分
驗證 透過代幣化減少詐騙
萬事達卡(Mastercard)就此提出「Vision2030」願景,目標是在 2030 年前實現 100% 代幣化、100% 無需手動輸入的線上交易。為此,代幣化與 Passkey 技術不可或缺。其中需以三項技術為支柱:第一項是「無卡號」的網路代幣化,即在交易過程中既不使用也不儲存卡號。第二項是無縫結帳服務「Click to Pay」。第三項則是生物辨識技術,藉此實現無需手動輸入一次性密碼。
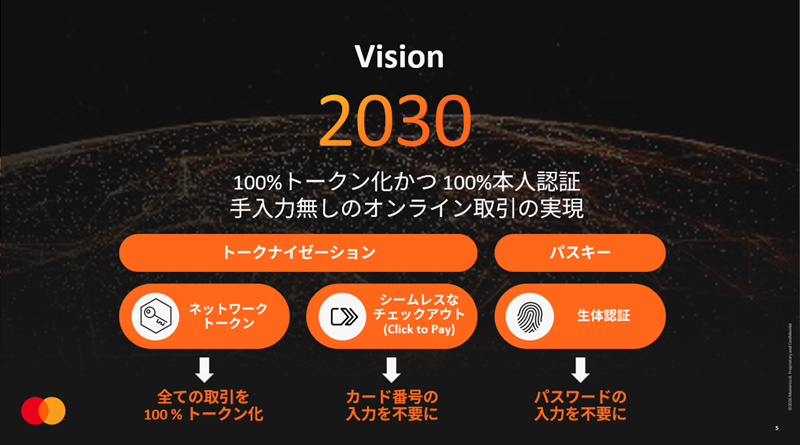
透過推動這三項技術,我們致力於打造一個更美好的支付世界。
首先是第一項:網路代幣化。觀察日本信用卡遭盜用造成的損失趨勢,特別是在2020年以後尤為顯著,絕大多數的盜用案件(實際上超過90%)皆發生於因卡號遭竊而進行的線上交易。詐騙損失金額亦呈上升趨勢,雖然隨著3-DS(三層防禦系統)成為強制要求後略有下降,但金額依然龐大。另一方面,約2000年左右,偽造卡造成的損失比例曾持續攀升,但隨著信用卡IC化,偽造卡造成的損失比例也驟然下降。此後,隨著感應式支付的普及,便利性大幅提升。生物辨識技術的應用也提升了安全性,即使是1萬5,000日圓以上的消費,也能透過感應支付完成,便利性因此進一步提升。
相較之下,線上交易及卡號盜用造成的損失卻日益增加。在線上交易中,輸入16位數的卡號並以此進行授權交易,若以面對面交易來比喻,這與磁條時代的情況相同,必須將卡號遮掩起來。
支付代幣化,是指將實體卡片上的16位數號碼(即所謂的PAN),逐步替換為獨一無二的16位數替代號碼(即所謂的代幣)的過程。這不僅是單純的替換,而是會根據會員資訊、加盟商店及交易裝置進行唯一綁定後生成。將該資訊傳送至授權交易時,會經過加密處理。例如,由於號碼也會隨之變更,因此即使試圖將在加盟商店 A 竊取的代幣用於加盟商店 B,也無法成功。此外,由於傳送時會加入時間戳記,因此在生成代幣時,今日取得的代幣無法在兩個月後使用。這使得透過「克雷默斯攻擊」竊取號碼進行攻擊的行為從根本上失去意義,從而減少了詐騙行為。
何謂 MDES 令牌?
在亞太地區迅速普及
PSP(支付服務供應商)的代幣化與萬事達卡的代幣有何不同? PSP 的代幣化基本上僅限於加盟店與 PSP 之間,之後的交易仍使用一般的卡號(PAN)進行。另一方面,萬事達卡的 MDES 則會保護整個支付流程中的卡片資訊。從收單方到收單機構,只要進行一次代幣化,便不再接觸PAN,全程僅以代幣處理。由於萬事達卡會將代幣轉換為PAN,並在向發卡機構驗證其唯一性後再進行傳輸,因此代幣化能保護整個支付流程中的卡片資訊,不僅能減少詐騙,還能提升授權率,這便是代幣化的效果。
亞太地區的線上交易授權率為89.6%,日本雖略高於此,但透過代幣化處理,授權率實際可提升至96.1%,增幅約達6%。此外,若配合身分驗證,授權率更可攀升至97.6%。相較於在PAN交易中採用3-DS身分驗證,即使不進行身分驗證,代幣交易所帶來的批准率提升幅度也更大。我們認為,主要原因在於發卡機構能更安心地批准交易,且攻擊者難以發動攻擊,因此詐騙交易從源頭上就較少。
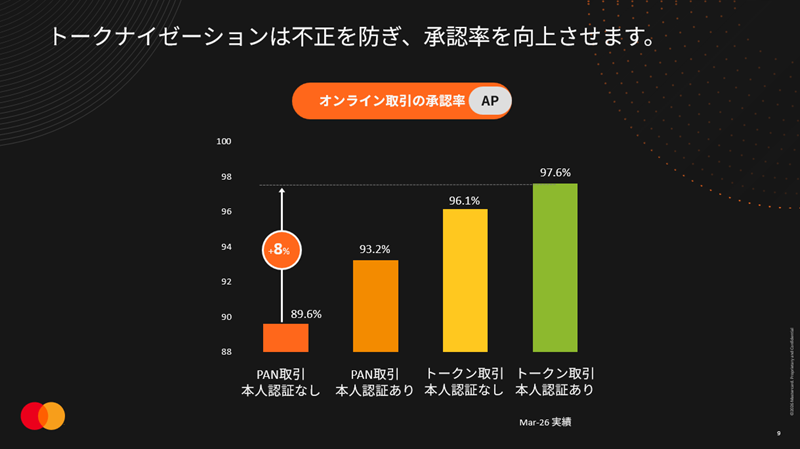
核准率提升的原因之一,在於代幣在生命週期管理方面表現優異。所謂生命週期管理,簡言之即日文所稱的「更新」。當有效期限屆滿時,為避免定期扣款發生錯誤,會更新卡號資訊。
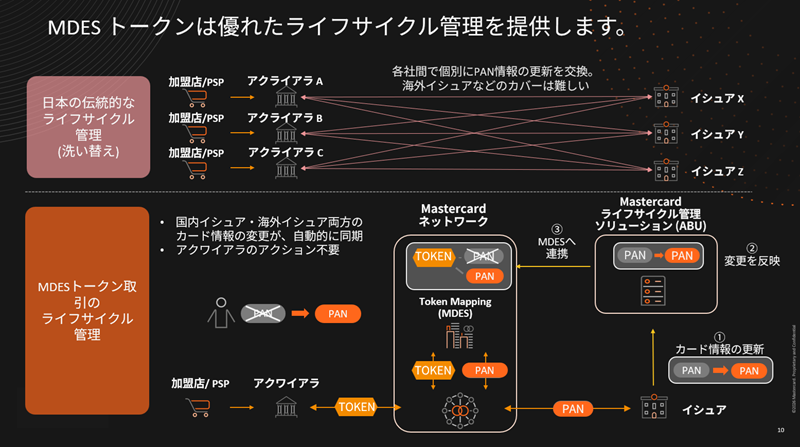
日本傳統的生命週期管理模式,是由收單機構與發卡機構簽訂雙邊合約,並定期個別更新PAN資訊。由於採用雙邊合約,有時無法對海外發卡機構的卡片進行更新,或是對於新發卡機構的資訊未能及時跟進,因此覆蓋率無法達到完美。
若採用代幣化,收單機構會傳送代幣,由萬事達卡將其轉換回PAN並轉交發卡機構。假設此時持卡人的PAN發生變更。根據目前全球萬事達卡的規則,發卡機構必須將此變更交由萬事達卡管理的ABU(Automatic Billing Updater:自動帳單更新功能)進行更新。ABU會即時更新萬事達卡的對應表。如此一來,收單機構無需採取任何行動,只需繼續使用完全相同的代幣,傳送至發卡機構的PAN資訊便能順利更新,不會產生錯誤。
此外,由於該機制在全球範圍內運作,無論是國內發卡機構還是海外發卡機構的卡片資訊都會自動同步,收單機構無需採取任何行動。需要特別強調的是,儘管 PAN 資訊已變更,但收單機構甚至無需察覺 PAN 已變更。持卡人就 PAN 而言也無需採取任何行動。
透過此種代幣化方式,不僅能防止詐騙、提升授權率,且因可在整個生命週期中實施,既能減少銷售額損失,又能降低作業負擔。
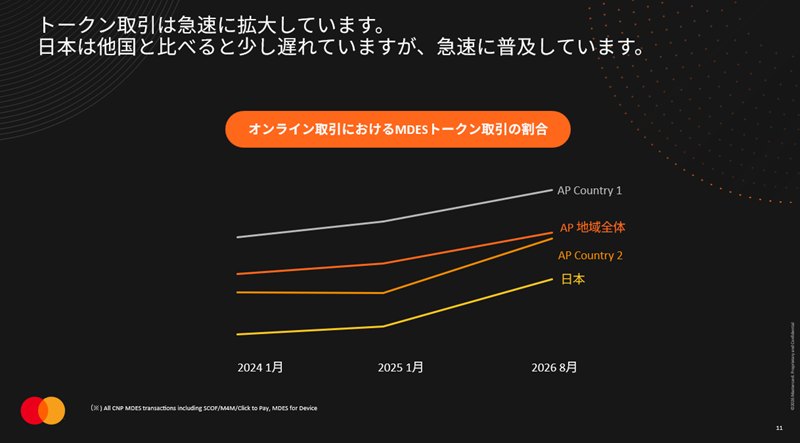
就亞太地區線上交易中萬事達卡(Mastercard)交易佔比而言,約有一半已採用代幣化。部分國家的比例甚至高達七成至八成。在日本,約有二成至三成的交易在後端已轉換為代幣化。若此趨勢持續,預期後端將幾乎全面代幣化,而無法透過定期扣款完成支付的情況也將逐漸減少。
推動
「Click to Pay」與「Payment Passkey」 兼顧便利性與安全性
第二項與第三項是無需輸入卡號或密碼的解決方案,其名稱分別為「Click to Pay」與「Payment Passkey」。
消除手動輸入能同時提升便利性與安全性。關於便利性,這點不難理解。輸入16位數的卡號是導致購物車放棄的原因之一,而一次性密碼有時因未察覺已收到而無法完成購買,因此若能自動選用生物辨識等技術,將非常便利。
在安全性方面,考量到近年來攻擊手段日益精巧,手動輸入卡號和密碼這件事本身就構成風險。例如,傳統的 3-DS 一次性密碼無法防範「即時釣魚」攻擊。即時釣魚攻擊的起點,是將持卡人引導至看似真實的偽造網站。當持卡人輸入卡號後,偽造網站的攻擊者會將該內容直接填入真實網站中。持卡人在真實網站收到一次性密碼後,會將其輸入至偽造網站。攻擊者再將該一次性密碼輸入至真實網站,進而造成詐騙行為。
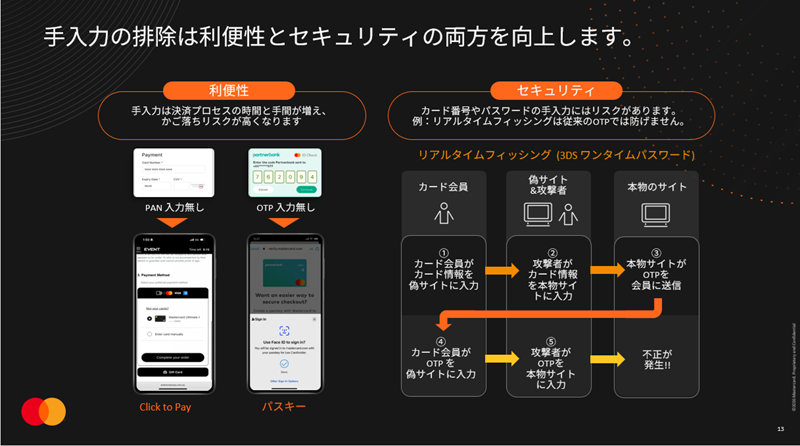
近年來,隨著 AI 技術的發展,要確保所有持卡人都不受騙已變得愈發困難。如此一來,便會引發一個問題:僅憑持卡人本人所知資訊進行驗證,這本身真的安全嗎?我認為,即使持卡人遭到欺騙,也應採用生物辨識等攻擊者無法在物理層面獲取的資訊來進行驗證。
對於具備「Click to Pay」與「Passkey」功能的使用者及加盟商店而言,以往結帳時必須輸入 16 位數的卡號才能完成購物。若使用「Click to Pay」,只要透過生物辨識確認身分,系統便會核對卡號,並為確保安全而透過 Face ID 等方式進行身分驗證後,即可完成購物。
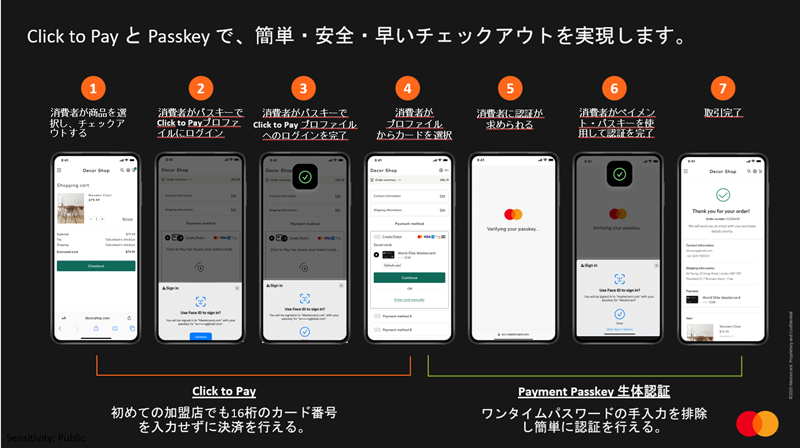
從即時網路釣魚的角度來看,由於既未輸入卡號也未輸入密碼,因此沒有被竊聽的漏洞,非常安全。從用戶的角度來看,臉部辨識後只需按一下按鈕,操作簡便,也不會發生購物車遺棄的情況。使用「Click to Pay」與「Passkey」,便能實現簡便、安全且快速的結帳流程。
對於按次計費的加盟商店而言,輸入卡片資訊不僅是導致購物車遺棄的原因之一,也讓許多用戶感到不安,因此這項解決方案極具實效。
將卡片
資訊註冊至 Mastercard Credential Directory 奠定線上購物體驗的基礎
萬事達卡會將卡會員資訊預先存入「萬事達卡憑證目錄」(Credential Directory)——這是一個用於集中管理與託管使用者支付認證資訊(如信用卡資訊及數位檔案)的目錄系統——並預先生成代幣。因此,在 Click to Pay 的加盟商店中,無論是加盟店還是收單機構,皆可使用此代幣進行交易處理。
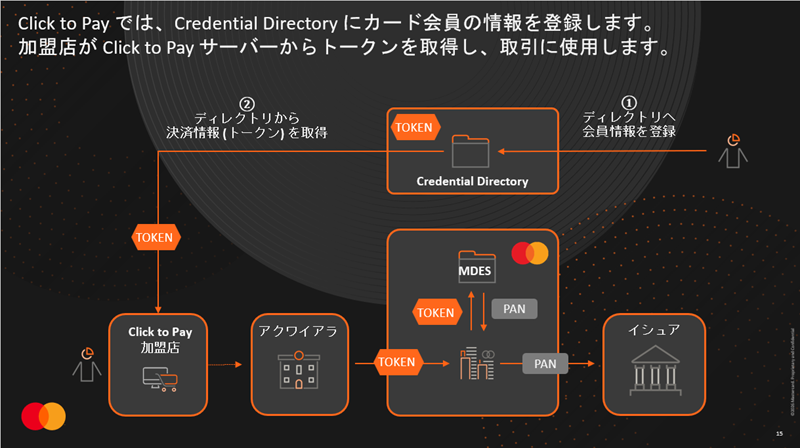
關鍵在於「這個憑證目錄中究竟儲存了多少用戶資訊?」這一點。萬事達卡的目標是讓所有發卡機構的卡片,在發卡之際即註冊至此伺服器。在亞太地區,部分國家已將發卡時將會員資訊登錄至憑證目錄列為強制規定,且此趨勢正持續擴大。紐西蘭和澳洲的進展尤為顯著,已有八成甚至接近 100% 的卡片數量註冊於此憑證目錄中。一旦達到這種程度,無論是作為 Click to Pay 的解決方案,還是作為生態系統,都將變得極為便利。
採用「卡片存檔(CoF:Card on File)」——即預先在電商網站或應用程式中註冊並儲存信用卡資訊——的加盟商家,正透過建立會員帳戶來註冊卡片,並針對定期扣款的客戶擴展相關功能。在這些商家中,憑證目錄不僅能儲存代碼,還能註冊地址資訊,因此當透過代碼取得卡號時,商家無需再要求顧客重新輸入地址資訊。憑證目錄正是實現這類無縫資訊整合的關鍵。
透過「憑證目錄」、搭配「Click to Pay」及 CoF 的「新增卡片」功能,在線上支付時,無論是首次造訪的加盟店,或是需註冊後才能使用的店家,於首次註冊時皆無需輸入卡號。第二次起的使用當然會透過令牌進行,而註冊時的安全性則透過生物辨識來確保。藉此,我們將同時保障安全性與便利性。
近期,「代理電商(Agentic Commerce)」成為熱門話題,但當代理商開始代用戶購物時,便需要信用卡的支付資訊。雖然有些人對將16位數的信用卡號提供給AI感到不安,但透過憑證目錄以代碼進行支付,即可防止信用卡號外洩。
同樣地,雖然未來可能會出現各種應用情境,但基本上我們將透過「不將16位數的信用卡號碼展示或存放於攻擊者可能竊取之處」這項原則,來奠定線上購物體驗的基礎。
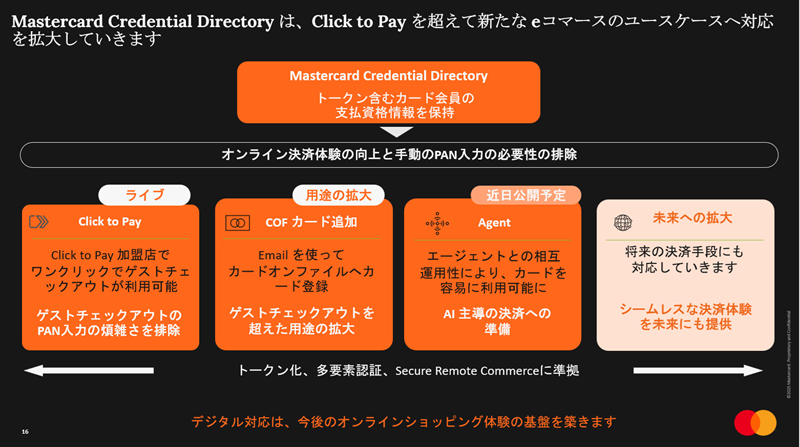
總而言之,萬事達卡將致力於讓線上支付變得更安全、更簡便。我們將所有交易轉為代幣化處理,交易過程中既不使用也不儲存卡號。無論是卡號還是密碼,都將不再需要手動輸入。如此一來,便不再有遭竊聽的風險。這不僅能提升安全性,更能優化使用者體驗。萬事達卡將以此方式兼顧安全性與便利性,實現無縫的數位支付體驗。
感謝各位聆聽。