2026年11月9日 8:36(日本標準時間)
【日本】PayPay 於 2026 年 11 月 4 日舉行了 2026 年度第 2 季財報
連續7期營收
與獲利雙增長 PayPay信用卡利息收入擴大
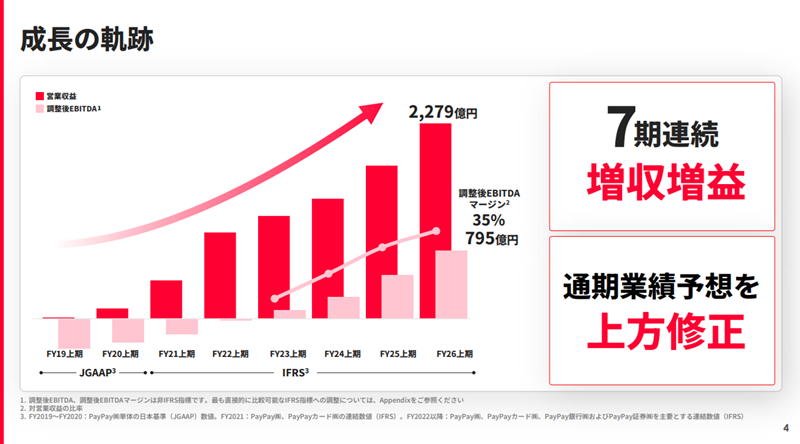
PayPay自2018年啟動服務以來,營業收入穩步增長。以上半年為基準,已連續7期實現營收與獲利雙增長,且經調整後EBITDA的成長速度更超越營業收入。基於這項實績,繼第一季之後,公司再度上修全年業績預測。上半年合併營業收入達2,279億日圓,較去年同期增長28%。單就第二季而言,營業收入亦達1,181億日圓,較去年同期增長28%。
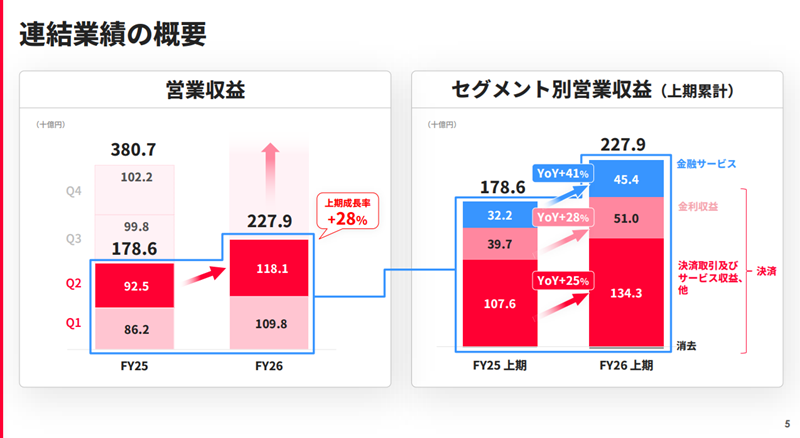
中山先生表示:「支付業務部門方面,除了交易額擴大之外,受惠於支付手續費率提升,以及PayPay卡的循環信用、分期付款及現金預借餘額持續增長,支付交易及服務收益等項目增長25%,利息收益則增長28%。」金融服務部門的營業收入較去年同期增長41%,達到454億日圓。
透過調整點數優惠等措施提升
獲利能力 上修全年業績預測
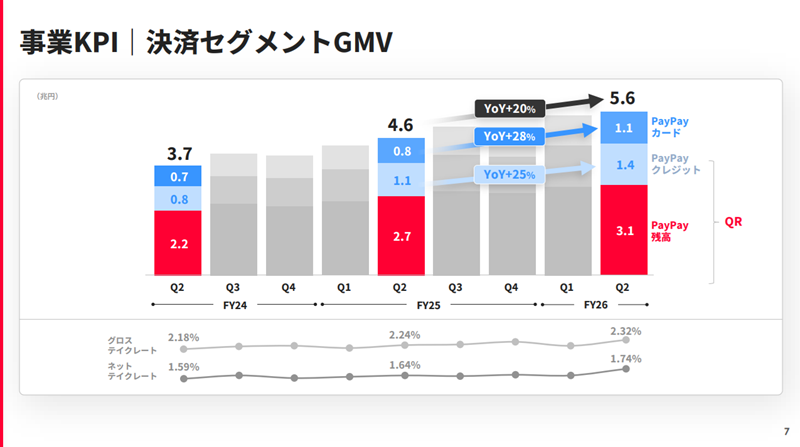
透過6月實施的點數優惠調整等措施,推動費用效率化,從而提升了獲利能力。此外,支付部門第二季的GMV(總交易額)較去年同期增長20%,達到5.6兆日圓。儘管9月的連日降雨影響了線下支付,加上去年同期「故鄉納稅」最後衝刺需求所產生的反彈效應,但GMV仍持續擴大。
基於上半年業績表現強勁,公司上調全年業績預測。全年營業收入預測由原先的4,650億日圓至4,730億日圓,修正為4,740億日圓至4,780億日圓。
以支付為起點,加速
集團協同效應 透過擴大使用兩項以上服務的用戶,鞏固經濟圈……
就 PayPay 當前的市場地位而言,其在掃碼支付的交易金額及交易次數方面佔有約 70% 的市佔率,個人間轉帳方面則佔有 98% 的市佔率。除了 PayPay 的支付交易外,這也成為培育 PayPay 卡、PayPay 銀行及 PayPay 證券的堅實基礎。PayPay卡的有效發行張數較去年同期增加350萬張,達1,870萬張;金融相關餘額較去年同期增長26%,達到6,000億日圓。中山先生充滿幹勁地表示:「雖然PayPay銀行與PayPay證券相較於PayPay卡,目前仍處於成長的初期階段,但今後我們將活用PayPay卡所累積的客戶引流與深化使用經驗,致力將銀行與證券業務培育為下一個成長引擎。」
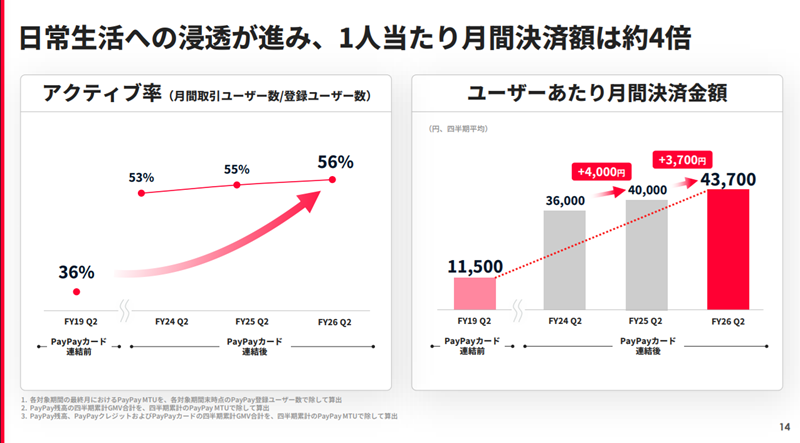
PayPay最初給人的印象是「小額支付」,但與2019年度第二季相比,月活躍用戶數(即月交易用戶數佔註冊用戶數的比例)已從36%大幅上升至56%。隨著使用範圍擴大,同期每位用戶的月結算金額也增長了約4倍。
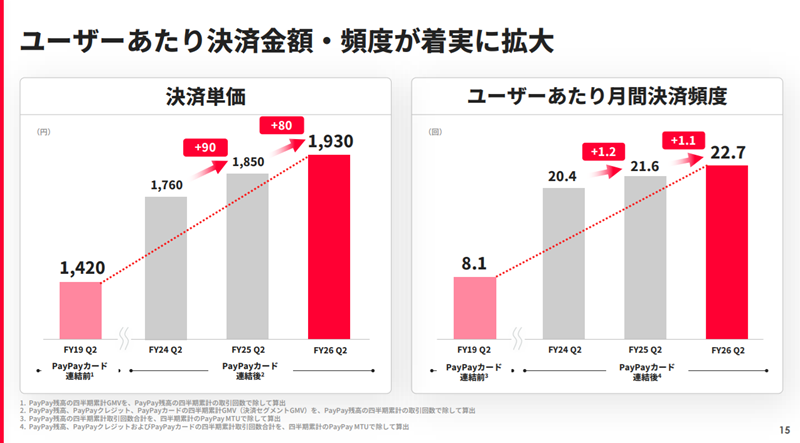
本季單筆支付金額已上升至1,930日圓,每位用戶的月均支付次數也增長至近3倍。PayPay的使用正逐步轉化為PayPay信用卡及PayPay服務的使用。
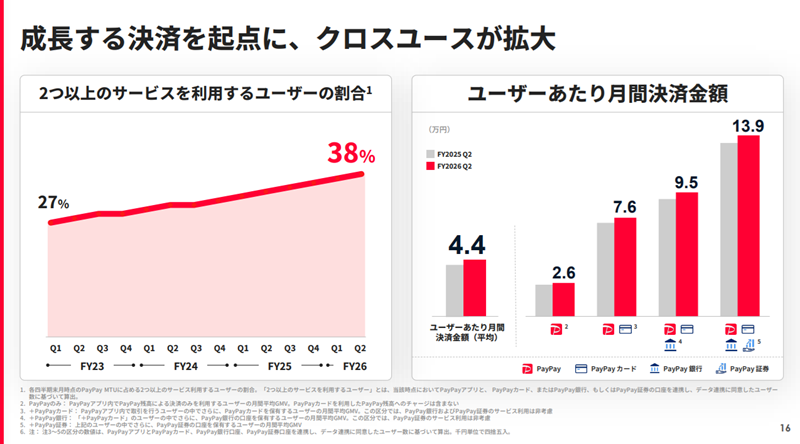
金融服務的交叉銷售亦獲得推動。以2023會計年度第一季為起點觀察,使用包含PayPay在內、該集團兩項以上服務的用戶比例,已從27%上升至38%。僅使用PayPay的用戶與使用四項服務的用戶之間,其月結算金額差距約達5倍。此外,與去年同期相比,按服務使用數量劃分的各類別中,月結算金額均呈現增長。
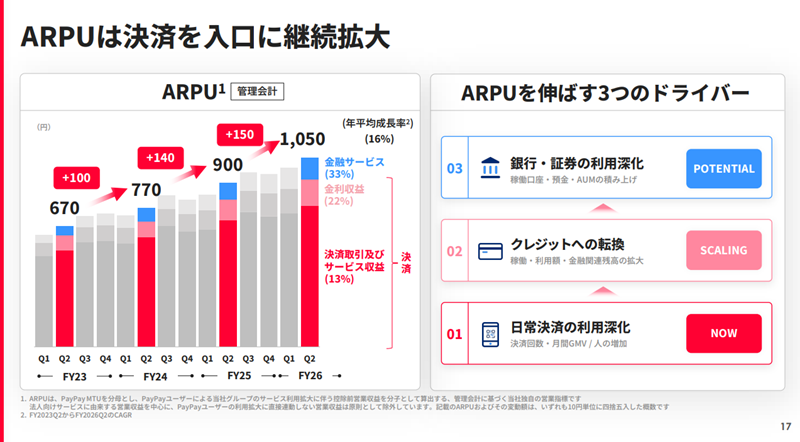
本期的ARPU(每用戶平均收入)達1,050日圓,過去三年的年均成長率為16%。其中,金融服務部分的年均成長率更達33%。中山先生指出,支撐這項成長的三大驅動力為「日常支付使用的深化」、「轉向PayPay信用卡」以及「PayPay銀行與PayPay證券使用的深化」。
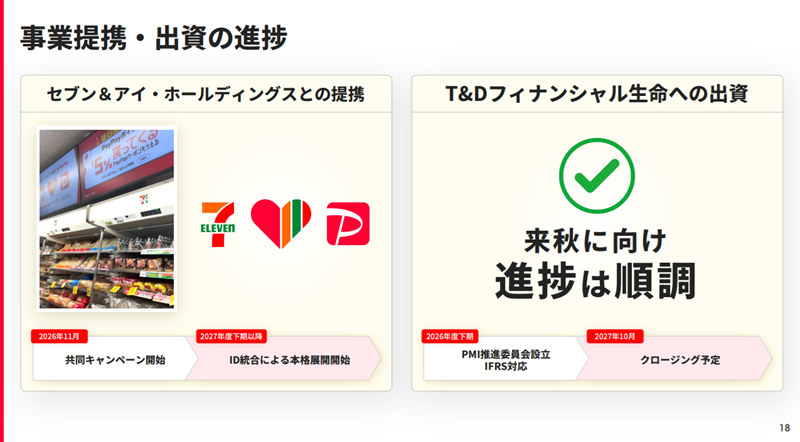
在今年的兩項投資中,與Seven & i的合作已於11月1日啟動聯合促銷活動。計畫於2027年度下半期起整合用戶ID,展開全面推廣,藉此串聯實體店鋪與數位平台的接觸點。據悉,對T&D Financial人壽保險的投資也正按計畫順利推進。