2026年10月5日8:38(JST)
【日本】決済手段の多様化で生じる消費者トラブルの防止に向けて開催されていた内閣府の「支払手段の多様化と消費者問題に関する専門調査会」は、2026年9月に報告書を公表した。消費者保護のため各決済業態に共通する5つの中核的ルールを課すことを提言し、実現のための施策や枠組みの構築を進める。具体的事項としては「後払い決済」や「キャリア決済」が挙がり、新たにAIによる自動決済も盛り込まれた。
記事のポイント! ①各決済方法の仕組みや消費者被害について議論 ②決済の規律や法制度が困難な状況に ③5つの中核的ルール、枠組みは三層に ④「後払い決済」「キャリア決済」の検討が必要 ⑤AIへのガードレールをどう設計するかが重要 ⑥業界全体で自主規制を強化へ
2025年8月公表の中間報告を経てまとまる
内閣府消費者委員会が設けた「支払手段の多様化と消費者問題に関する専門調査会」は2025年3月に第1回会合を開催し、同8月に中間報告を公表。その後11月から第2フェーズに着手し、2026年9月開催の第20回会合で今回の報告書がまとまった。
QRコード決済や電子マネーなどキャッシュレス決済の多様化・複雑化が進む中で、関連事業者へのヒアリングや現状分析を通じて各決済方法の仕組みや消費者被害について議論。昨年の中間報告では後払い決済やキャリア決済、クレジットカードの「マンスリークリア」といった「割賦販売法」の枠組みに含まれない決済方法について、横断的な民事ルールの検討などを提言していた。
各決済手段を横断する5つの中核的ルールを設定
今回公表された報告書では、従来は主に決済業態ごとの規制だった規律や法制度が、支払手段の多様化・複雑化に伴い困難になってきたと指摘。業態別規制のみでは消費者トラブルに対応しきれないため、「業態」ではなく「機能」に着目した横断的な規律への転換が求められるとした。
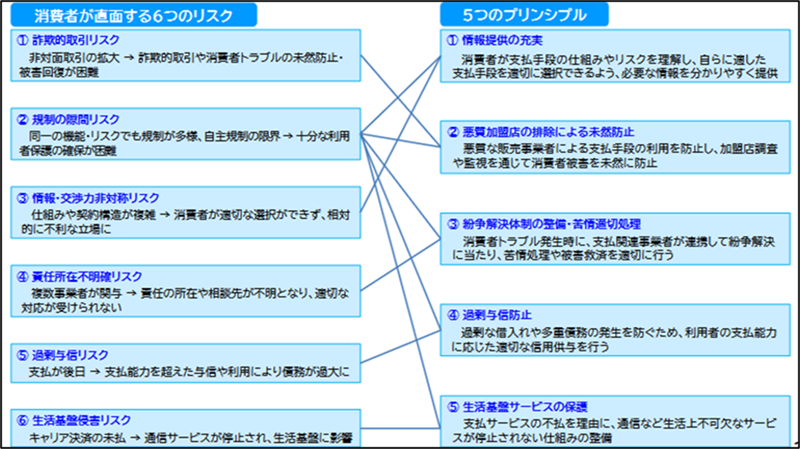
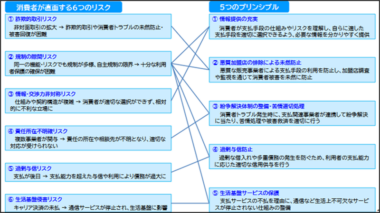
そこで、消費者のさまざまなリスクに対応するため、どの決済手段にも共通して確保すべき5つの「中核的ルール(プリンシプル)」を設定した。①情報提供の充実②悪質加盟店の排除による未然防止③紛争解決体制の整備・苦情適切処理④過剰与信防止⑤生活基盤サービスの保護――で、各プリンシパルの実現に向けて具体的な施策や枠組みを構築する。
関係行政機関及び決済関連事業者などに求める制度的な枠組みは、次の三層から成る。 ①従来の枠組みでは消費者トラブルに対応しきれない状況を踏まえて全決済関連事業に共通するプリンシプルを示し(第一層)、②現行の法令、監督指針、ガイドライン、自主規制などをプリンシプルに照らして見直すことを求める(第二層)。さらに、③これらの取り組みだけで解消できない場合は関係行政機関に対し実効性ある適切な対応の検討を求める(第三層)、というものだ。
<6つのリスクを想定し対応する5つのプリンシプルを設定した図>