2026年10月5日 8:38(日本標準時間)
【日本】為防止因支付方式多樣化而引發的消費者糾紛,內閣府所設立的「關於支付方式多樣化與消費者問題之專家調查會」已於2026年9月公布報告書。該調查會為保護消費者權益,提議對各類支付業態統一實施五項核心規則,並將推動相關措施及框架的建構以落實這些規則。具體事項中列舉了「後付結算」及「電信業者支付」,並新增了由人工智慧驅動的自動支付機制。
文章重點!
①針對各支付方式的運作機制及消費者受害情況進行討論
②支付規範與法律制度面臨
困境 ③五項核心規則與框架分為三層級
④需
針對「後付結算」與「電信業者支付」進行研議 ⑤如何設計針對AI的防護措施至關重要
⑥全行業將加強自主規範
將於2025年8月公布的中期報告後定案
由內閣府消費者委員會設立的「關於支付手段多樣化與消費者問題之專業調查會」,於2025年3月召開首次會議,並於同年8月公布中期報告。其後於11月展開第二階段工作,並於2026年9月舉行的第20次會議中彙整出本次報告書。
隨著QR碼支付及電子錢包等無現金支付方式日益多元且複雜,該會透過聽取相關業者意見及現況分析,針對各項支付方式的運作機制與消費者受害狀況進行討論。去年的中期報告中,針對後付結算、電信業者結算以及信用卡「每月結清」等不屬於《分期銷售法》框架內的支付方式,曾提出研議跨領域民事規則等建議。
制定涵蓋各類支付方式的5項核心規則
此次公布的報告書指出,以往主要針對各支付業態進行規範的規章與法律制度,隨著支付手段的多元化與複雜化,已難以有效運作。由於僅靠業態別規範無法完全應對消費者糾紛,因此必須從「業態」轉向著眼於「功能」的跨領域規範。
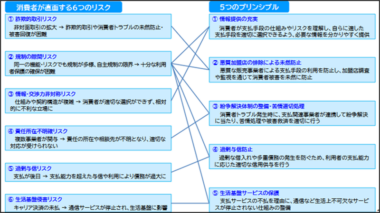
因此,為因應消費者面臨的各種風險,報告書制定了所有支付手段均應共同確保的五項「核心規則(原則)」。①充實資訊提供②透過排除惡質加盟商實現防患於未然③完善爭議解決機制與妥善處理投訴④防止過度授信⑤保護生活基礎服務——並據此建立具體措施與框架,以實現各項原則。
針對相關行政機關及支付相關業者所要求的制度性框架,由以下三層構成: ①基於現行框架已無法充分應對消費者糾紛的現狀,提出適用於所有支付相關業務的共通原則(第一層);②要求依據這些原則,重新檢視現行法令、監督指引、指導方針及自律規範等(第二層)。此外,③若僅靠上述措施仍無法解決問題,則要求相關行政機關研議具實效性的適當應對措施(第三層)。
<預設六項風險並制定五項應對原則之示意圖>
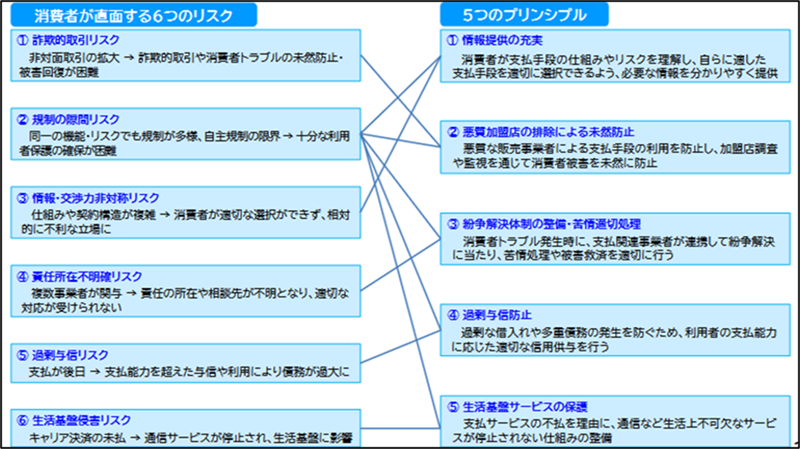
重要議題包含「後付結算」與「電信業者結算」
在要求進行制度性研議的具體事項中,列舉了「透過登記與申報由行政機關進行監督」以及「發生消費者損害時之民事效力及救濟方式」。此外,針對個別支付業態,亦指出有必要針對「後付結算」及「電信業者支付」進行研議。
關於「後付結算」,PIO-NET(全國消費生活資訊網路系統)的諮詢案件數預計在2025年度將增至約6萬7,000件,是2021年度的約3倍。其中,定期訂購及解約申請相關的糾紛尤為突出,而在發生銷售契約糾紛時,與銷售業者之間的資訊協作以及對消費者的應對措施,亦顯現出若干課題。
此外,報告書指出,儘管「後付結算」目前不在現行法規的規範範圍內,但其實質上具有授信性質。因此建議應驗證交易實況及消費者糾紛的特徵,並參考《分期銷售法》中關於「個別信用購買仲介」的相關理念,研議消費者保護的具體措施。
關於「電信帳單支付」,雖然近幾年的諮詢案件數每年約6,000件,較「後付結算」為少,但報告特別重視「欠款將直接導致通訊服務中斷」的機制。報告對將行動電話通訊費與其他商品款項合併計費的機制提出質疑。報告書擔憂,若商品款項積欠過多,將導致包含通訊費在內的款項延遲支付,進而無法使用作為生活基礎設施的通訊服務,進而對日常生活造成影響。基於上述風險,報告書建議應重新檢討消費者保護的具體措施。
作為應對措施,研討會建議,若在催繳後確認已支付手機費用,則應恢復提供通訊服務。雖然要實現此目標,必須以「分開計費」——即將通訊費與其他費用分開計費——的機制為前提,但鑑於從防止通訊服務遭中止的救濟角度出發,研討會中多數意見皆傾向推薦分開計費,這正是其背景所在。此外,為防止過度授信,研討會指出應導入在設定可用額度或提高額度時,確認使用者還款能力等相關機制的措施。
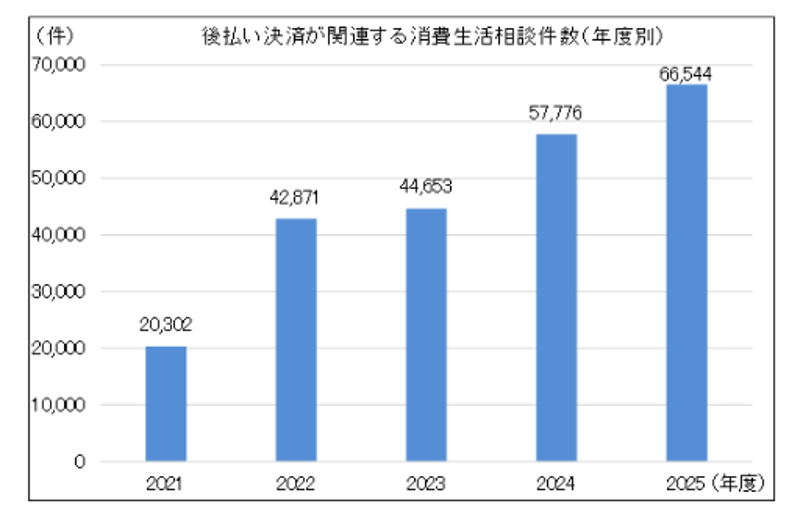
新報告著重AI驅動的購物與支付
本次報告書中,針對急速演進的AI驅動購物與支付行為,也深入探討了相關的消費者保護措施。報告書設想了消費者透過對話型AI直接購買商品或服務,並完成支付的「代理式電子商務(Agentic Commerce)」情境。由於可能發生不尊重當事人利益的交易,報告書指出海外已著手完善相關資安措施。
其中,涉及信用授信的購物行為時,安全對策尤為不可或缺;報告書指出,例如推廣僅限特定店家使用的「卡片控制功能」,以及支付相關業者自身如何為AI設計防護機制,皆至關重要。另一方面,鑑於運用AI所帶來的便利性,報告書強調必須在權衡風險與效益的基礎上完善相關制度。
此外,報告書亦補充指出,需留意仍存在未被本報告書涵蓋的領域。舉例而言,包括難以針對個別案件進行詳細調查的「小額交易相關受害」,以及難以調查與糾正的「與海外銷售業者之間的交易」。
總結
隨著歷時一年半反覆討論的報告書最終定稿,消費者委員會已向金融廳、總務省等相關部會的部長發出「建議」,要求依據報告書內容研議具體措施。並要求各部會須於2027年6月前,就依據「建議」所採取措施的實施狀況提交報告。
今後,各部會將依據報告書,分別就制定指引及法規的必要性與具體內容進行研議。針對「後付」等《分期銷售法》適用範圍外的支付方式,極有可能納入相關指引或法規規範,業界整體有必要加強自主規範。