2026年10月27日 8:00(日本標準時間)
【日本】東方公司(Orico)在業界中率先將目光投向企業服務,並推出了如「發票信用卡支付(OBS)」等廣受歡迎的產品。2026年6月,該公司推出了協助中小企業經營者及個體戶進行資金管理的應用程式「mitosel」。目前,為推出功能更為完善的第二階段版本,正積極彙整現場需求。針對已公布以2030年為目標的中期經營計畫,我們向Orico詢問了其企業策略。
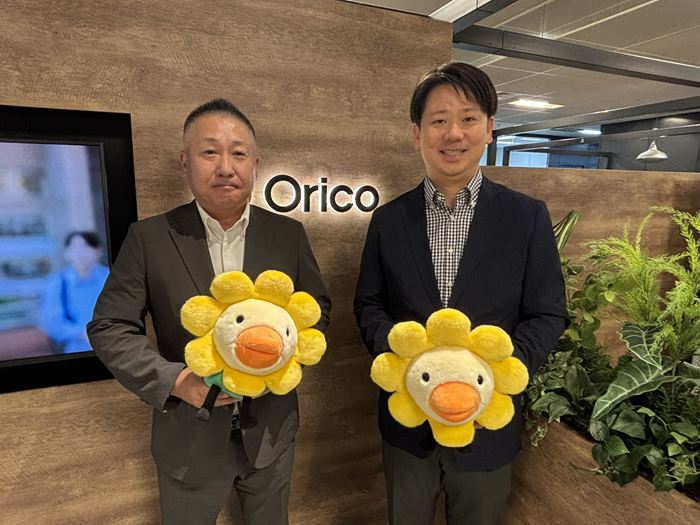
法人戰略亦是中期經營計畫的重要支柱
計畫將法人信用卡數量從16萬張擴增至44萬張
Orico是早早將目光投向企業客戶並推動相關策略的信用卡公司之一。該公司的策略特色在於將目標鎖定於中小企業及個體戶。
截至2025年3月底,該公司企業信用卡有效會員數為16萬戶。在2025年5月公布的中期經營計畫中,該公司目標於2030年底將此數字增加28萬戶至44萬戶,並力爭佔據超過10%的市場份額。此外,該公司企業信用卡截至2025年3月底的交易額為1,663億日圓。中期經營計畫中,目標是在3年後將整體企業戰略收益增加110億日圓,並於5年後的2030年3月底再增加240億日圓。
該公司的企業服務中,例如包含於2023年開始提供的「發票信用卡支付」(OBS)服務。這項服務透過以信用卡支付從交易夥伴處收到的發票,以滿足所謂的「延期付款」需求。此外,在B2B結算(應收帳款結算保證)服務方面,截至2025年3月底,已達成3,125億日圓的收購實績,較前一年度增長107%。該服務設有最高1,000萬日圓(個體戶為500萬日圓)的信用額度,據悉使用率最高的三大行業分別為建材批發、食品與酒類批發,以及加油站。
包含法人信用卡及融資在內,過去以單項形式提供的各項法人服務,現將不再以產品為出發點,而是立足於使用者需求,整合並無縫提供——這正是專為中小企業經營者及個人事業主設計的資金管理支援應用程式「mitosel(米托塞爾)」的核心理念。
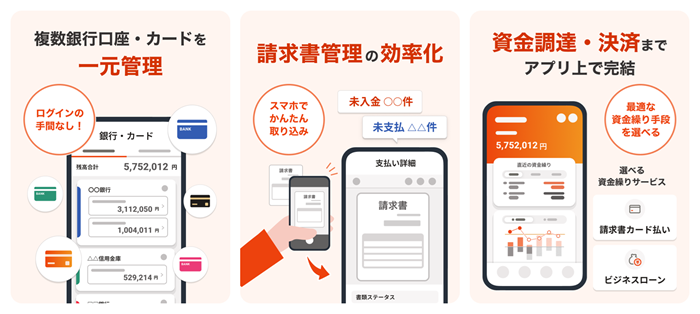
在主畫面上一目
瞭然地確認資金狀況 也能立即存取資金周轉服務
「本公司迄今為止已反覆訪談了眾多經營者。我們鎖定的中小企業經營者中,多數人在專注於本業的同時,仍親自管理帳簿並處理資金周轉事宜。而大家共同的煩惱,便是現金流的優化與資金調度」(Orient Corporation 消費支付部門 支付產品開發部長 篠崎真一先生)。
因此,本公司與精通整合帳戶、卡片等資訊的聚合系統(Aggregation System)的Money Forward X攜手合作,著手開發解決此課題的方案。
在開發過程中,該公司設定了數個使用者角色。例如其中之一,是獨自經營土建業的個體經營者。他們總是在本業的空檔,甚至在移動途中,也不斷思考著開立發票或付款期限等事宜。「我們認為,對於這類經營者而言,與其使用瀏覽器,以應用程式為主的模式應該會更合適」(篠崎先生)。同時也特別注重易於使用的UI與UX。
「mitosel」將於2026年6月推出第一階段服務。無論是否與Orico有交易往來,任何人都能使用的開放式規格。
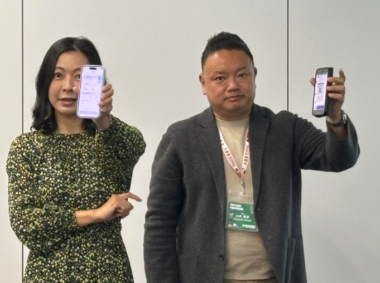
在功能方面,可整合管理銀行帳戶、信用卡及發票資訊。不僅能確認付款預定,還能掌握未來的資金狀況。可透過圖片或PDF格式登錄發票,系統會自動將讀取的資訊反映至付款預定中。在主畫面上一目了然地確認當前餘額與未來的資金流動。
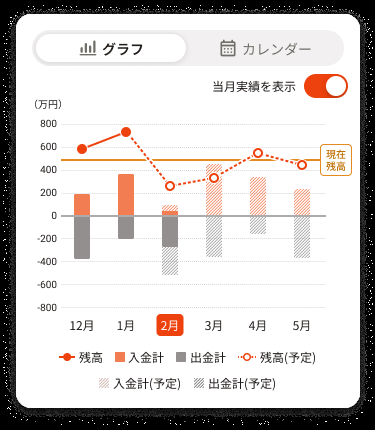
已登錄的帳戶、卡片及帳單資訊皆可透過日曆進行統一管理。此外,可立即存取資金調度服務,申請帳單信用卡支付(OBS)的流程也十分順暢。在線上借貸服務方面,可當場確認初步審查結果,並直接進行後續申請手續。
該公司認為「mitosel」的功能目前尚不完善。預計將於今年11月內推出新增發票開立功能及資金周轉模擬功能等的第二階段;並以2027年5月左右為目標,推出具備最佳資金周轉建議功能的第三階段。「mitosel」的目標是在三年內達成12萬家企業導入。
AI信用審查模型的運作成效亦相當理想。
未來是否會將「mitosel」轉為白標服務?
此次成為「mitosel」共同開發夥伴的Money Forward X,除了針對地區金融機構的法人服務平台「BANK Biz」之外,亦開發並營運由JCB提供的企業資金管理與改善入口網站「Cashmap」等服務。「這些產品皆運用本公司的整合平台,以資金周轉為核心,我們將在發揮各公司優勢的同時,讓各項功能相互銜接與互補,共同推動營運。」(Money Forward 公關室 Money Forward X 公關負責人 田中愛實女士)。Orico的篠崎先生也表示:「雖然三家公司之間存在競爭要素,但仍建立了非常良好的合作關係。」
Orico與Money Forward X在AI信用審查模型的開發方面也展開了共同開發。而首家導入該模型的企業正是JCB。在AI信用審查中,以往主要依據財務報表進行審查,如今則會將最近的收支資料等因素一併納入考量。審查速度自然也更快。目前雖仍需經由人工介入才能得出審查結果,但已將全面自動化納入考量,並正致力於提升審查精準度,同時著手研究企業信用評等的高階化等課題。
日本國內人口減少是無法避免的現實。「長期以來專注於BtoC業務的企業,正迎來必須將目光轉向BtoB的轉捩點。不過,我們(或本公司)一直以BtoBtoC業務為核心,而加盟店皆為法人企業。我認為這正是我們的最大優勢所在。」(事業法人部門商務解決方案開發部長 坂入洋人先生)。
Orico信用卡的加盟店數量高達91萬家。「首先,要讓加盟店了解以『mitosel』為首的Orico法人服務。我認為,扎實地接觸這張Orico網絡、這片Orico經濟圈,並在此深耕,是第一步」(坂入先生)。此外,坂入先生還闡述了未來的構想,表示將活用該公司與金融機構的網絡,目前正著眼於「mitosel」的白標化並確認市場需求。
首先,我們對11月即將推出的「mitosel」第二階段版本寄予厚望。